
HPE, 데이터센터 장비 비용 상승에 대한 고객 반발 없음 확인
요약
HPE는 데이터센터 장비 비용 상승에도 불구하고 고객 반발이 없음을 확인하며 견조한 실적을 발표했습니다. 7월 마감 분기 매출은 전년 대비 33.7% 증가했으며, 영업 이익과 순이익도 각각 5.6배, 5.5배 급증했습니다. 이는 AI 도입 수요와 효율적인 비용 관리가 결합된 결과입니다.
핵심 포인트
- HPE는 데이터센터 장비 가격 인상분을 고객에게 성공적으로 전가함.
- 7월 마감 분기 매출은 전년 대비 33.7% 증가하며 강력한 성장세를 보임.
- AI 시스템 수요와 효율적인 비용 관리가 높은 수익성 개선을 이끌었음.
- Cloud & AI 그룹의 매출과 영업이익 모두 큰 폭으로 증가함.
COMPUTE
HPE Sees No Customer Pushback On Rising Datacenter Equipment Costs
GenAI(생성형 AI) 물결은 실제로 거의 모든 기업을 끌어올리고 있습니다. Dell이 세계 최대의 오리지널 장비 제조업체(OEM)가 되었으며, 이 타이틀은 원래 Hewlett Packard가 2001년 Compaq를 인수하여 얻었던 것이고, Compaq는 이전까지 Tandem과 Digital Equipment Corp를 흡수하며 규모를 키웠습니다. 그럼에도 불구하고 Hewlett Packard Enterprise는 여전히 상위 5개 기업에 속해 있으며 전 세계 수백만 개 회사들이 선호하는 서버 제조사입니다.
이는 몇십억 달러 상당의 AI 시스템 거래를 확보하는 것보다 장기적으로 더 중요한 문제입니다. 게다가 HPE가 Nvidia나 AMD 양쪽으로부터 GPU 할당량을 받아 현재 진행하고 있는 것보다 사업을 더 빠르게 성장시킬 수는 없었습니다. Dell이 보여주듯이, 큰 기업은 더 빨리 커질 것입니다.
그리고 2026 회계연도 3분기 재무 실적에서 볼 수 있듯이, HPE는 마침내 상황이 개선되고 있으며 다양한 컴퓨팅 및 네트워킹 엔진을 통해 엔터프라이즈, 국가 기관(sovereigns), 서비스 제공업체, 그리고 어쩌면 일부 소규모 니오클라우드에 AI를 주도적으로 도입하는 데 도움을 줄 준비가 되어 있습니다.
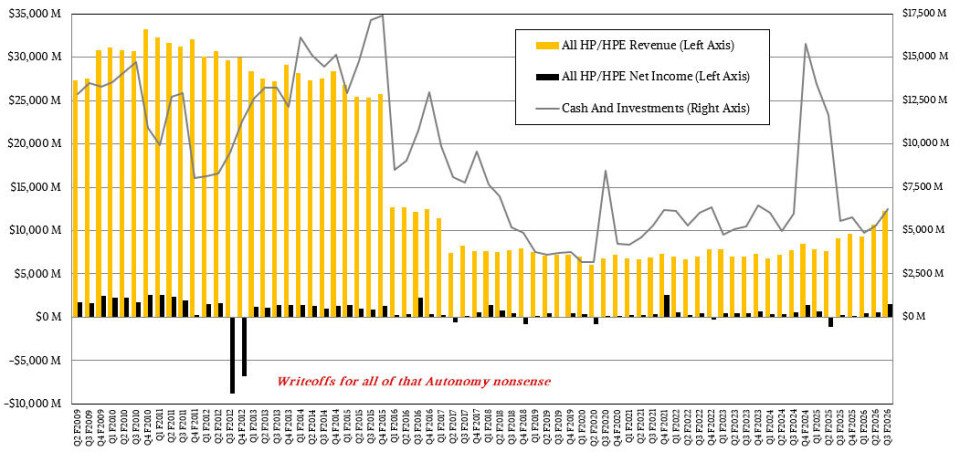
7월 마감 분기에 HPE는 매출 122억 1천만 달러를 기록하며 전년 대비 33.7% 증가했고, 직전 분기 대비로는 14.4% 증가했습니다. 비용 통제와 더 풍부해진 기계 구성(mix of machines), 그리고 CPU, GPU, DRAM, 플래시, 네트워킹에 대한 가격 인상분을 전가한 덕분에 영업 이익은 5.6배 증가하여 13억 9천만 달러를 기록했고, 순이익 역시 이에 발맞춰 5.5배 증가한 15억 1천만 달러를 기록하며 매출의 12.4%라는 매우 건전한 수치(물론 장비 판매업체로서는 놀라운 성과입니다)를 나타냈습니다. 이는 데이터센터 부문에서 회사 역사상 최고의 분기 중 하나이며, HPE가 방금 달성한 것과 맞먹는 수준의 시스템 수익성을 찾으려면 1980년대 후반부터 1990년대 초반 유닉스 시스템 호황기로 거슬러 올라가야 합니다.
HPE는 현금 및 투자 자산으로 62억 2천만 달러를 보유하며, 이는 전년 동기 대비 11.6% 증가한 수치입니다.
HPE의 새로운 그룹 및 사업부를 설명하는 거대한 표가 몇 분기 전에 발표되었습니다:
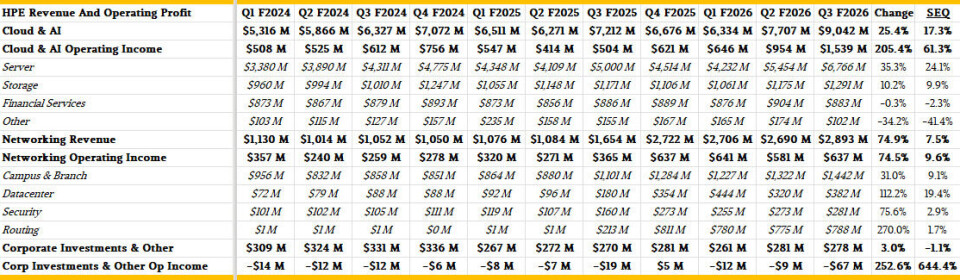
Cloud & AI 그룹은 서버, 스토리지, 금융 서비스, 그리고 해당 장비에 대한 기술 지원을 모두 포함하며 회사에서 가장 큰 사업부입니다. 핵심으로 Juniper Networks를 인수하여 보유하고 있지만, Slingshot HPC 중심의 Ethernet과 같은 다양한 HPE Ethernet 스위치도 포함하는 네트워킹(Networking) 그룹은 규모는 작지만 성장 속도가 빠릅니다.
3분기 기준으로 Cloud & AI 매출은 25.4% 증가한 90억 달러를 약간 넘어서며, 중요한 점은 전년 동기 대비 17.3% 상승했다는 것입니다. 이는 HPE가 백로그(backlog)로 쌓여있는 AI 시스템과 보다 전통적인 시스템을 판매 수익으로 전환하고 있음을 보여주며, 동시에 백로그 자체도 증가하고 있습니다. Cloud & AI 영업이익은 3배 이상 증가한 15억 4천만 달러를 기록했는데, 이는 HPE 시스템 사업부가 오랜 기간 동안 보였던 것보다 훨씬 높은 수익성입니다. 이 그룹 내에서 서버 매출은 35.3% 증가한 67억 7천만만 달러를 기록했고, 스토리지(storage)는 10.2% 증가하여 12억 9천만만 달러를 기록했습니다. 금융 서비스 부문은 8억 8,300만만 달러로 안정세를 유지했습니다. HPE는 사업부별 영업이익을 제공하지 않습니다.
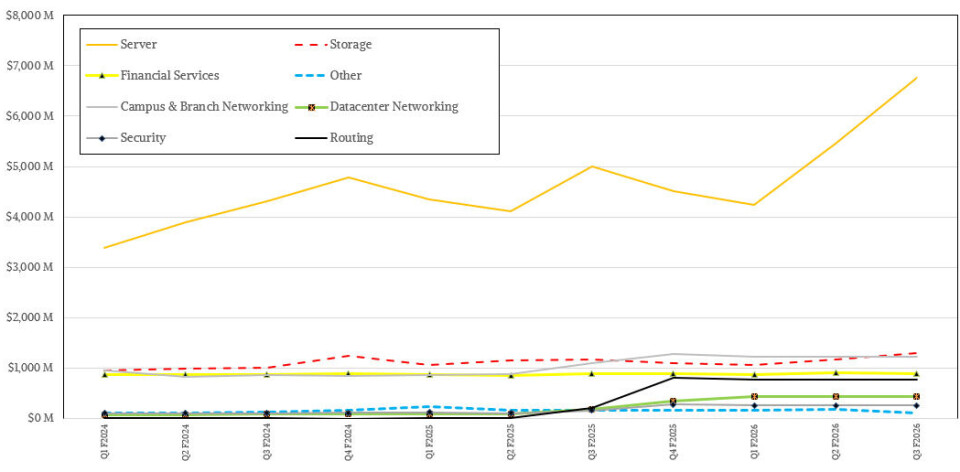
네트워킹 그룹의 3분기 매출은 28억 9천만만 달러를 기록하며, HPE가 서버 및 스토리지에 네트워킹 장비를 점차 많이 부착시키면서(attach rate) 74.9% 증가했습니다. (이것이 Juniper 인수의 전체 목표였습니다.) 하지만 캠퍼스 및 지점 스위칭(campus and branch switching)이 여전히 이 사업의 주요 동력이며, 매출액은 14억 4천만만 달러로 전년 대비 31% 상승했으며, 이는 수익의 절반에 약간 못 미치는 비중을 차지합니다. 라우팅(Routing) 부문은 Cisco Systems 장비를 항상 구매하고 싶어 하지 않는 서비스 제공업체들을 대상으로 하는 큰 사업이며, 무려 3.7배 증가한 7억 8,800만만 달러의 매출을 견인했습니다. 언급되는 모든 것에도 불구하고, 하이퍼스케일러(hyperscalers), 클라우드 구축 기업, 그리고 네오클라우드들은 데이터센터를 연결하기 위해 많은 라우팅 장비를 구매합니다.
이러한 회사 중 하나가 바로 Oracle입니다. Oracle은 자체 클라우드를 보유하고 있으며, 2026년 3분기 마감 이후 HPE와 라우터 및 스위치를 공급하는 계약을 체결했습니다. 이 거래의 대부분은 작년 6월에 출시되어 현재 출하되고 있는 Broadcom의 102.4 Tb/sec Tomahawk 6 스위치 ASIC 기반 Juniper QFX 스위치용입니다. 또한 이 계약에는 네트워크를 관리하기 위해 Juniper의 AIOps 소프트웨어 사용도 포함됩니다. HPE는 이 거래가 잠재적인 다중 기가와트(multi-gigawatt) 데이터센터 구축의 일부이며 여러 해에 걸쳐 진행될 수 있다고 밝혔습니다. 계약의 일환으로 HPE는 Oracle에게 최대 420만 주 상당의 HPE 워런트를 제공했으며, 발표일 기준으로 이는 2억 달러 이상 가치가 있을 것으로 예상되었습니다. 이 워런트의 실제 베스팅(vesting) 조건은 공개되지 않았습니다.
이전에 다룬 다른 거래들과 마찬가지로, 아이디어는 공급업체 주식을 활용하여 확보한 하드웨어 비용의 일부를 충당하는 방식입니다. 그리고 이 거래 자체가 공시되는 즉시 주식의 가치를 높여주므로, 공급업체와 고객 모두에게 도움이 됩니다.
이 Oracle 거래는 HPE가 미공개 초거대 클라우드 서비스 제공 업체(hyperscaler)와 별도로 체결한 35억 달러 규모의 거래와 혼동해서는 안 됩니다. HPE의 최고경영자(CEO)인 Antonio Neri는 월스트리트 애널리스트들과의 통화에서 수치를 검토하며
HPE는 2026 회계연도 3분기에 AI 서버 부문에서 약 16억 달러 미만의 매출을 기록하며, 이는 전년 동기 대비 약 7% 증가한 수치입니다. HPE는 3분기에 새로운 AI 시스템 주문으로 24억 달러를 추가했으며, 현재 시점에서는 HPC(고성능 컴퓨팅) 거래가 곧 AI 거래가 아닌 경우는 없다고 가정하고 이 금액을 포함했습니다. 분기가 마감될 때 HPE의 AI 서버 백로그는 68억 달러에 달했습니다. 또한, Juniper 인수를 통해 별도로 추적하기 시작한 AI 네트워킹 부문의 주문액은 AI 전용 시스템으로 7억 달러였고, 백로그는 8억 달러를 기록했습니다. HPE는 네트워킹 그룹의 AI 관련 매출을 공개하지 않았지만, AI 네트워킹 주문액이 전년 대비 3.5배 증가했다는 점은 알 수 있습니다.
전통적인 비(非)AI 서버 사업 부문 역시 3분기에 호황을 누렸으며, 매출은 52% 증가하여 51억 7천만 달러를 기록했습니다. Dell의 경우와 마찬가지로, 기존 설치 기반의 구형 HPE ProLiant 서버에는 자연스러운 업그레이드 주기가 존재하며, 기업들이 이 오래된 장비를 교체하기 위해 구매하는 기계들에는 CPU, DRAM, 플래시, 하드 드라이브 등이 가득 채워져 있습니다. 이러한 고밀도 시스템(fat boxes)은 본질적으로 더 높은 비용을 수반합니다 (이러한 비용은 구형 서버 랙 대비 장비 밀도와 전력 절감으로 정당화됩니다). 게다가 시스템의 거의 모든 구성 요소에 대한 비용 또한 지속적으로 증가하고 있습니다.
물론 HPE가 데이터센터 사업에서 활동해 온 역사는 GenAI(생성형 AI) 호황이나 현재 최고 경영진의 재임 기간보다 훨씬 깁니다. 저희는 이 회사를 40년 동안 추적해 왔으며, 구축한 데이터셋은 대침체기 이후 HP와 HPE의 핵심 데이터센터 시스템 사업 부문을 추적하고 있습니다. 지난 20년간 이 핵심 시스템 사업 부문의 재무 상태가 어떻게 변화했는지 살펴보겠습니다:
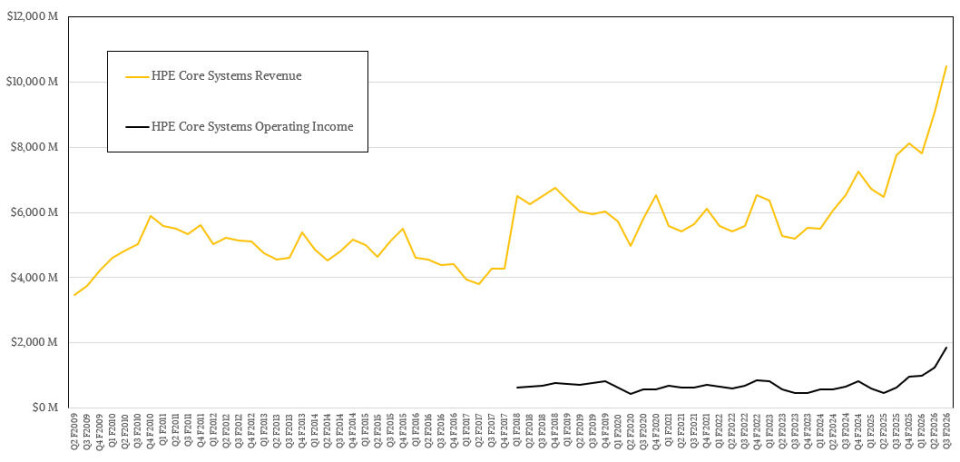
GenAI(생성형 AI) 붐은 2024 회계연도에 매출 상승을 돕기 시작했으며, Juniper가 HPE 포트폴리오에 추가된 것이 이를 더욱 가속화했습니다. 그리고 HPE는 지난 다섯 분기 연속으로 코어 시스템(서버, 스토리지, 네트워킹, 기술 지원 및 장비 금융)에서 기록적인 데이터센터 매출을 달성했습니다. 물론 서버 비즈니스에서는 Dell, Supermicro, Inspur (IEIT), Lenovo에 비해 작지만, 여기에 네트워킹과 금융까지 합치면 격차가 그렇게 크지 않습니다.
앞으로의 매출 성장은 HPE와 고객들이 확보할 수 있는 GPU 할당량에 달려 있으며, 이는 그 고객들이 준비할 수 있는 전력 및 시설에 달려 있습니다.
어쨌든, HPE의 3분기 코어 시스템 매출은 104억 9천만 달러로, 전년 대비 35.1% 증가했으며 직전 분기 대비 15.6% 증가했습니다. 영업이익 할당에 따르면 코어 시스템 사업부는 중간선(middle line)에서 18억 6천만 달러를 창출했습니다.
향후 HPE는 회계 4분기에 139억만 달러에서 148억만 달러의 비즈니스를 예상하고 있으며, 네트워킹 그룹은 11%에서 13% 성장할 것으로 예상되고 클라우드 & AI 그룹은 60%에서 72% 성장할 것으로 예상됩니다. 명확하게도, 이는 GPU 할당량에 전력 및 시설이 어떻게 맞춰지느냐에 달려 있습니다.
Neri의 관점에서 볼 때, 수요는 존재하며 사람들은 닷컴(Dot Com) 붐 이후로 보지 못했던 방식으로 예산을 재조정하고 늘리고 있습니다. 그리고 비용에 대한 반발은 많지 않습니다.
네리(Neri)는 설명했습니다. “이 초호황기(hyper cycle) 초기에 비용에 대해서는 당연히 약간 충격을 받았고, 그 타이밍을 헤쳐나가기 위해 트렌드를 이해하고 현물 시장 등을 살펴보는 데 집중하고 있습니다.” “그것을 이해하고, 특히 AI 분야에서는 더 빠르게 가야 한다는 것을 이해했을 때, 그들은 방법을 알아냈습니다. 보세요, 기다리는 것은 선택지가 아닙니다. 하지만 그들은 예산을 어디에 배분할지, 그리고 이러한 토큰 경제학(token economics)에 맞춰 어떻게 최적화할지에 대해 점점 더 똑똑해지고 있습니다. 온프레미스(on premise)에서 직접 처리하고 저희가 숫자를 공유했을 때, 토큰 기준으로 최대 60%의 비용 절감 효과를 볼 수 있다는 것을 알게 되었습니다. 그래서 지금 시점에서는 주저함이 보이지 않으며, 이것이 수요가 계속해서 예외적으로 강력한 이유입니다.”
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기