
GenAI 붐은 Supermicro를 끌어올리겠지만, 다른 기업들도 함께 상승할 것입니다
요약
GenAI 붐의 수혜를 받는 Supermicro가 AI 시스템 시장에서 핵심 제조사로 부상하고 있습니다. 특히 GPU 기반 가속기 시스템과 에이전틱 AI 샌드박스 매출이 전체 수익의 상당 부분을 차지하며 높은 성장세를 보이고 있습니다. 이는 단순히 특정 기업에 국한되지 않고, 더 넓은 하드웨어 생태계 전반의 성장을 예고합니다.
핵심 포인트
- Supermicro는 AI 시스템 시장에서 핵심적인 ODM 역할을 수행하고 있음.
- GPU 기반 가속기 및 에이전틱 AI 샌드박스 매출이 급증하며 주도적 성장세를 보임.
- AI 수요 증가로 인해 하드웨어 제조사 전반의 성장이 예상됨.
- 서브시스템 사업 부문 역시 꾸준한 성장세(2.4배)를 유지하고 있음.
COMPUTE
GenAI 붐은 Supermicro를 끌어올리겠지만, 다른 기업들도 함께 상승할 것입니다
모든 비즈니스가 견고해 보이지만, 규제되거나 그렇지 않은 독점적 지위를 얻는 몇몇 거대 기업이나 과점(oligopoly)의 일부가 아닌 곳은 어렵습니다. (과점이란 소수의 거의 독점적인 기업들이 시장을 통제하며 담합하는 것을 피하거나, 적어도 그렇게 생각하는 경우를 말합니다.)
이보다 더 어려운 분야는 대규모 엔터프라이즈에 다양한 구성을 판매하는 오리지널 장비 제조업체(OEM)이거나, 또는 매우 소수의 구성품만을 기술 거인들에게 매우 높은 물량으로 판매하는 오리지널 설계 제조업체(ODM)입니다. 이 두 분야 모두 현재 고객의 지출 1달러당 수익을 창출할 수 있는 엔터프라이즈 소프트웨어 업계에 비하면 수익성이 매우 낮습니다. 후자가 적어도 지금 당장은 고객으로부터 얻을 수 있는 수익이 2배, 3배, 심지어 4배에 달하기 때문입니다.
Supermicro는 오랫동안 OEM과 ODM 사이의 격차를 메워왔으며, 최근 몇 년 동안 폭발적으로 성장한 AI 시스템 사업 부문에서는 OEM이라기보다는 ODM처럼 기능합니다. 물론 상대적으로 적은 물량으로 자사 장비를 구매하는 수천 명의 고객들과, Supermicro 시스템을 재판매하거나 마더보드, 주변 카드(peripheral cards), 서버 인클로저(server enclosures), 스위치, 스토리지, 랙과 같은 부품을 Supermicro로부터 구매하여 고객을 대신해 맞춤형 시스템을 제작하는 채널 파트너들도 존재합니다.
물론 Supermicro는 여전히 서브시스템(subsystems) 사업을 하고 있지만, 이 부분이 상대적으로 작고 (하지만 저는 여전히 성장하고 있다고 생각합니다), 더 이상 많이 언급되지는 않습니다. Supermicro의 시스템 대 서브시스템 사업 구조를 제가 추측해 본 바는 다음과 같습니다:
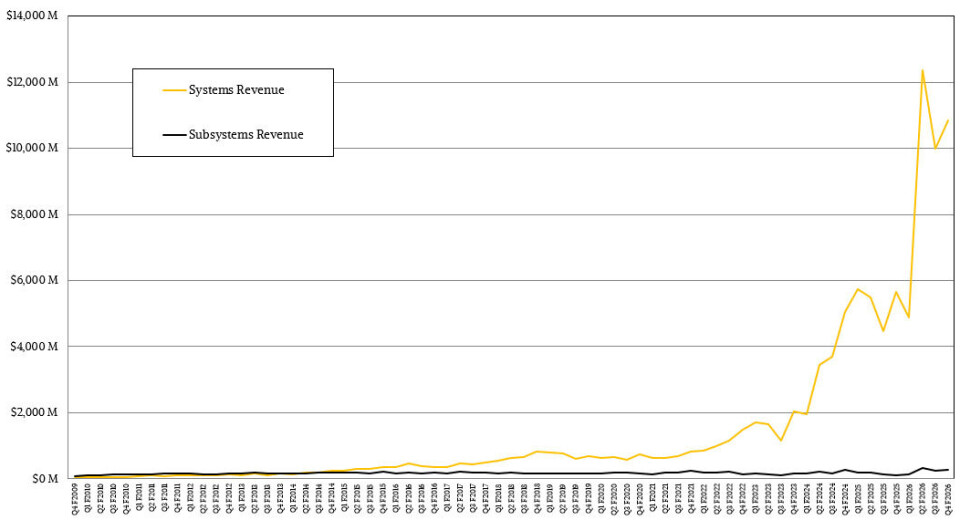
이 데이터는 회사가 6월에 마감한 2026 회계연도 4분기까지 이어집니다. 실제로 저는 서브시스템 사업 부문이 전 분기 대비 2.4배 성장하여 2억 7,800만 달러를 기록했다고 생각합니다. 서버 노드(server nodes), 랙 스케일 머신(rackscale machines), 그리고 Supermicro가 부르는 '데이터센터 빌딩 블록 솔루션(datacenter building block solutions)'을 포함하는 전체 시스템 사업 부문은 당시 계산상 매우 깔끔하게 108억 4,000만 달러를 기록했으며, 이는 전년 대비 92.2% 증가한 수치입니다.
하지만 무엇보다도 Supermicro는 Nvidia CPU, GPU 기반의 가속화 시스템과 스케일 업(scale up) 및 스케일 아웃(scale out) 스위칭을 기반으로 하는 필수 제조사가 되었으며, 이는 현재 전체 시스템 판매에서 매우 큰 비중을 차지합니다.
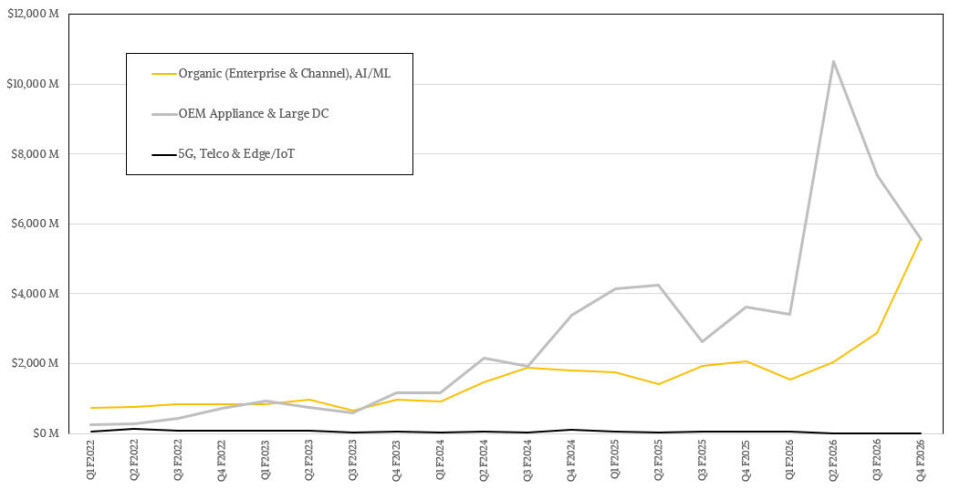
하지만 4분기에는 Supermicro가 GPU(그리고 언젠가 XPU도 될 수 있는) 가속기 기반의 AI 시스템 매출과 에이전틱 AI 샌드박스(agentic AI sandboxes)를 실행하는 CPU 전용 시스템 매출이 합쳐져 66억 9,000만 달러에 달했습니다. 이는 전년 대비 64.2% 증가한 수치이며 전체 수익의 60%를 차지합니다. Supermicro 창립자이자 최고경영책임자(CEO)인 Charles Liang은 월가 분석가들과의 통화에서 전체 수익 중 60%에서 70%는 기존 가속기 머신(현재 GPU, 대부분 Nvidia GPU)에 대한 것이었고, 나머지 10%에서 20%는 이 에이전틱 AI 샌드박싱 또는 엣지 AI(edge AI)를 위한 것이었으며, 나머지 약 20%는 전통적인 서버, 스토리지 및 IoT 시스템을 위한 것이지만 후자는 미미하다고 말했습니다.
사실, 작년에 증가세를 보였던 Nvidia의 'Grace-Blackwell' 랙스케일 시스템과 앞으로 몇 달 안에 증가세를 보일 'Vera-Rubin' 시스템 사이에는 약간의 매출 격차가 남아 있습니다.
이번에는 Supermicro가 최대 고객사들의 다른 워크로드를 지원하기 위해 엄청난 양의 서버를 판매했습니다. 저희는 정확히 몇만 톤인지 알지 못하지만 말이죠. 이들 고객사들은 GenAI 워크로드에 필요한 데이터 수요를 충족시키기 위해 기회적으로 업그레이드하고 있으며, 동시에 GenAI 가속 시스템을 위한 공간을 확보하기 위해 이러한 워크로드들을 더 적고 효율적인 장치로 통합하고 있습니다. 그리고 이는 AI 시스템의 둔화세를 거의 메웠습니다. 참고로 Supermicro는 6월 분기에도 AI 시스템 부문에서 놀라운 전년 대비 성장을 기록했습니다.
전통적인 HPC(High-Performance Computing) 슈퍼컴퓨터 시장은 항상 변동성이 컸으며, GenAI 슈퍼컴퓨터 시장도 다르지 않습니다. 이 시장은 예산의 등락에 따라 움직이는데, 이 예산들은 제품 로드맵과 느슨하게 연결되어 있을 뿐만 아니라 데이터센터 공간, 전력, 그리고 AI 시스템을 사전에 지불하고 모든 것을 정확한 시점에 갖추기 위한 자금 가용성에 의해 더욱 제약을 받습니다.
실제로 2026년 4분기에 들어올 예정이었던 일부 AI 시스템 주문들이 2027년 1분기(지금)와 2027년 2분기로 밀려날 것입니다. Supermicro가 정확하게 말하지는 않았지만, 2026년 4분기 가이던스였던 110억 달러에서 125억 달러 사이의 매출액과 실제 기록한 111억 달러보다 약간 많은 금액을 비교해 볼 때, 이 원래 가이던스에 포함되었던 일반적인 비가속 CPU 시스템 부문(하지만 전부 아닐 수도 있음)을 제외하고 AI 시스템 부문에서 1억 달러에서 14억 달러 사이의 매출액이 밀렸다고 추정할 수 있습니다. 2027년 1분기는 145억 달러에서 155억 달러 사이로 가이딩되고 있으며, 이 중 일부는 Vera-Rubin 시스템의 증가세일 뿐만 아니라 대량의 Grace-Blackwell 시스템 매출도 포함하고 있습니다. 따라서 AI 시스템 부문에서 6억 달러에서 7억 달러 사이가 밀렸고, CPU 시스템에 대한 추가적인 노력이 예상되는 AI 시스템 매출 감소분을 메우는 데 도움이 되었다고 추측하는 것이 합리적입니다.
이 모든 것을 합치면, Supermicro는 6월 분기에 111억 2천만 달러의 매출을 기록하며 93.2% 증가했습니다. 영업 이익은 6.6배 증가한 14억 9천만 달러를 기록했고, 순이익은 6배 급증하여 11억 8천만 달러를 기록했습니다. 이는 Supermicro가 기록한 최고 매출액은 아닙니다. 최고 매출은 2026 회계연도 2분기에 기록된 126억 8천만 달러였지만, 절대적인 금액 기준으로 볼 때 이번 분기가 회사 역사상 가장 수익성이 높았으며, 매출 대비 순이익 비율(net income to revenue)은 10.6%로 회사가 사상 최고치를 기록했습니다. (공정하게 말하자면, Supermicro는 2024 회계연도 3분기에 매출의 10.5%를 달성했지만, 당시 규모가 지금보다 3분의 1 수준이었고 그것이 더 쉬웠습니다.)
Supermicro는 현금 및 등가물 자산으로 75억 2천만 달러로 분기를 마감했으며, 이 중 14억 달러는 월스트리트에 신주를 판매하여 얻은 것이고, 42억 달러는 전환사채(convertible preferred shares)에서 발생했습니다.
AI 시스템 사업이 얼마나 변동성이 큰지 감안할 때, 분기별로 보는 것만큼 연간 기준으로 Supermicro를 살펴보는 것이 현명하다고 생각합니다. 여기 2010 회계연도부터의 연간 매출과 순이익을 보여드리며, 이는 클라우드 구축(cloud buildout)이 호황이었던 시점인 추정치 650억~720억 달러의 중간값부터 시작하여, GenAI 구축(GenAI buildout)이 폭발적으로 진행될 것으로 예상되는 2027 회계연도까지의 수치입니다:
2026 회계연도 전체 동안 Supermicro는 390억 6천만 달러의 매출을 기록하며 77.8% 증가했습니다. 해당 연도의 영업 이익은 27억 7천만 달러로 전년 대비 2.2배 증가했으며, 순이익은 22억 3천만 달러로 2.1배 증가하고 매출의 5.5%를 차지했습니다.
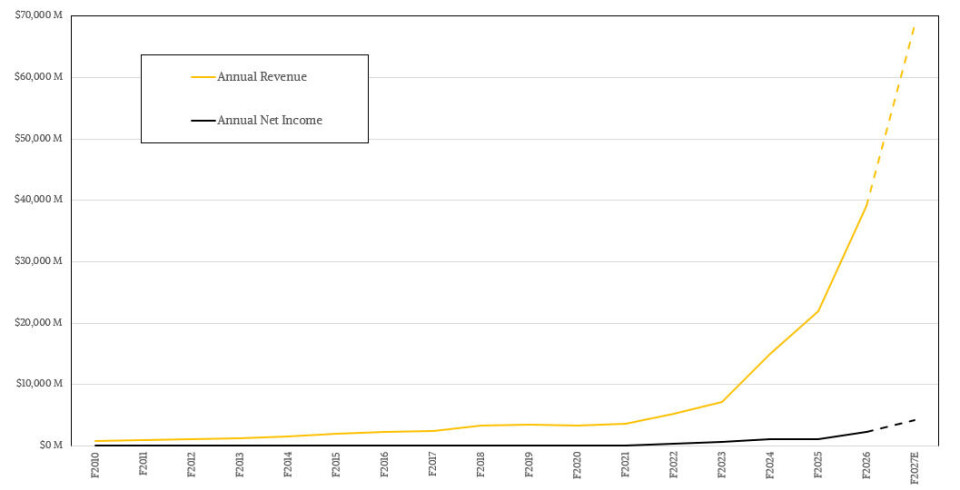
2027 회계연도를 내다볼 때, 가이던스(guidance) 중간값에 따르면 Supermicro는 685억 달러의 매출을 예상하며, 이는 직전 회계연도 대비 약 78% 증가한 수치입니다. 저는 Vera-Rubin 시스템의 가격 상승과 Supermicro가 전력 및 액체 냉각 기능을 갖춘 로우스케일(rowscale) 시스템 구축에 점점 더 능숙해지고 비용을 절감하고 있기 때문에 영업 이익이 더 빠르게 성장할 것으로 예상합니다.
이것이 바로 Supermicro가 메인보드부터 해왔고, 항상 해온 일입니다. 그래서 저는 2027 회계연도에 매출 수준을 기준으로 영업 이익을 52억 1천만 달러로 예상하며, 순이익은 약 41억 8천만 달러, 즉 매출의 6.1%가 될 것입니다. 매출이 증가함에 따라 절대적인 소득과 매출 대비 약간 더 높은 비율의 소득을 창출할 것입니다.
Supermicro는 실리콘밸리에 새로운 rowscale 컴퓨팅 시설을 개소하여 광학 네트워킹 및 데이터센터 규모 시스템 개발에 주력하고 있으며, 이를 통해 미국 내에서만 거의 400만 평방피트의 설계 및 공장 공간을 확보했습니다. 또한 대만, 말레이시아, 네덜란드에도 상당한 공장을 보유하고 있습니다. 현재 월간 3,000개 이상의 직접 액체 냉각 랙(랙당 최대 240킬로와트)과 3,000개의 공랭식 랙을 생산할 수 있으며, 500킬로와트급 랙은 현재 설계 및 프로토타입 제작 중입니다.
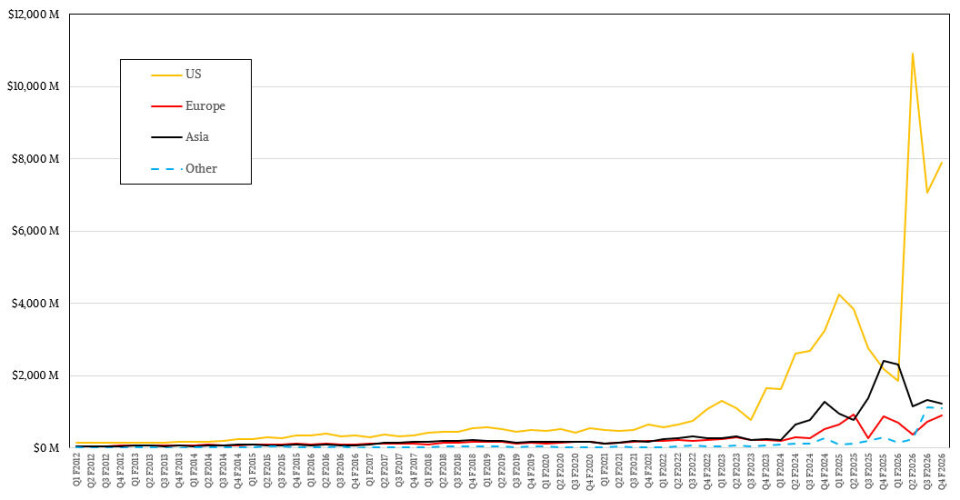
예상하셨겠지만, Supermicro는 미국 AI 시스템 시장에 매우 집중하고 있습니다. 이는 이곳의 기술 거대 기업들이 가장 많은 돈을 지출하고 있기 때문에 당연한 일입니다.
흥미롭게도 Supermicro는 2026 회계연도 매출의 28%를 차지하는 단일 고객사를 보유했습니다. 이 고객사는 거의 확실하게 Colossus 2 슈퍼컴퓨터를 사용하는 SpacexAI이며, 이는 각각 Google과 Anthropic이 월평균 약 9억 2천만 달러와 12억 5천만 달러로 임대하고 있습니다. Supermicro는 또한 10억 달러 이상을 지출한 아홉 개의 고객사를 보유했다고 밝혔습니다. 여기에는 CoreWeave와 다른 일곱 개 회사가 포함됩니다. 이 아홉 개 고객사들이 지난 회계연도 매출의 절반가량을 차지합니다.
사실, Supermicro가 성장할 것으로 예상하는 것만큼이나 미국에 있는 OEM 및 준(準)ODM 경쟁사인 Dell 역시 재무연도 2027년(내년 1월 마감)에 600억 달러 규모의 AI 시스템 매출을 기록하고, 전반적인 데이터센터 매출은 최대 1,200억 달러에 이를 수 있습니다. 이 과정에서 Dell은 전 세계 수백만 개의 기업 고객 기반을 보유하고 있습니다. 만약 Dell을 Supermicro의 회계연도 기준으로 정규화한다면, Dell과 Supermicro 사이의 격차는 더욱 커질 것입니다. 하지만 두 회사 모두 약 600억 달러 규모의 비슷한 AI 시스템 사업을 갖게 될 것입니다.
이 모든 것은 CPU와 GPU 할당에 달려 있으며, 우리는 누가 그것들을 통제하는지 알고 있습니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기