
AMD가 에이전트 AI 물결을 포착하고 능숙하게 주도할 것이다
요약
AMD는 GenAI 시장 확장에 힘입어 CPU와 GPU 양쪽 모두에서 강력한 성장세를 보일 것으로 예상됩니다. 특히 'Helios' 랙 스케일 디자인을 통해 데이터센터 AI 가속기 사업이 급격히 성장하며, Epyc CPU 및 Instinct GPU 출하량과 ASP 증가가 AMD의 수익 성장을 견인할 전망입니다.
핵심 포인트
- AMD는 Helios 시스템으로 Nvidia와 경쟁력을 확보하고 있습니다.
- Epyc CPU와 MI455X GPU를 활용해 데이터센터 AI 가속기 시장을 공략합니다.
- 2027년까지 데이터센터 사업은 두 배 이상의 성장이 예상됩니다.
- CPU 기반 에이전트 AI 수요 급증에도 충분한 공급 능력을 갖추고 있습니다.
compute
AMD Catches The Agentic AI Wave And Will Ride It Up Masterfully
AI 시스템 분야에서 AMD가 Nvidia의 시장 점유율을 직접적으로 가져가는 것은 아닐지라도, 초기 우주처럼 빠르게 인플레이션하는 GenAI 시장이 확장됨에 따라 그 비례적인 점유율을 확보하고 있습니다. 하지만 우리는 우주가 처음에는 단일 아원자 입자의 크기에서 자몽 정도의 부피로 커진 후에도, 새로운 조건과 물리 요소(문자 그대로뿐만 아니라 비유적으로도)가 나타나고 모든 것이 몇 차례 변화하는 '단속 평형 (punctuated equilibrium)'의 시기를 거쳐 진화해 왔다는 사실을 기억해야 합니다.
CPU 분야에서 Intel을 따라잡는 것은 두 번이나 어려웠었고, GPU와 랙 스케일 디자인으로 Nvidia를 따라잡는 것 역시 어렵습니다. 하지만 AMD는 Intel을 따라잡고 능가하는 데 성공했으며, AMD가 Nvidia를 따라잡거나 이길 수 없다는 물리 법칙은 없습니다. 기존 강자들, 특히 독점적인 기업들은 정면 돌파보다는 현상 유지(holding maneuver)를 선택하려는 경향이 있습니다. 따라서, AMD가 Meta Platforms 및 Microsoft와 협력하여 개발한 'Helios' 랙 스케일 디자인을 갖춘 Nvidia의 'Oberon' 랙 스케일 시스템과 동등해지는 것은 2026년 후반까지 걸릴 것입니다.
핵심은 이것입니다. 만약 여러분이 AMD가 2분기보다 AI 분야에서 더 나아지기를 기대했다면, 그건 여러분의 문제입니다. AMD는 CPU와 GPU 양쪽 모두에서 회사 최고 경영진이 예상했던 것보다 더 잘하고 있으며, 플래그십 'Altair' MI455X GPU와 매우 강력한 차세대 'Verano' CPU를 사용하는 Helios 시스템 덕분에 내년에 GPU 사업을 두 배 이상 늘릴 준비가 되어 있습니다. 이 Verano는 6세대 Epyc 프로세서인 'Venice'의 고 I/O, 중 코어 수 변형 모델이며, 2026년이 진행됨에 따라 점진적으로 출시될 것입니다.
Lisa Su 최고경영자(CEO)는 2분기 재무 실적 발표를 위해 월스트리트와 진행한 통화에서 시나리오를 상세히 설명했습니다. 전 세계의 ODM 및 OEM에 판매되는 Helio 랙 부품을 포함하게 될 데이터센터 AI 가속기 사업은, 이 부품들이 AMD의 MI455X 고객들을 대신하여 시스템을 만들 수 있게 해주면서, 상반기에 이미 준수하지 않은 성장을 보였지만, 하반기에는 그보다 더 빠르게 성장할 것이며, 2027년에는 데이터센터 AI 사업이 더욱 가속화된 성장을 할 계획입니다.
더 구체적으로 말하자면, Su는 Epyc CPU 사업이 2026년 하반기에 80% 이상, 그리고 전체 2027년에는 상당히 어려운 비교가 될 것임에도 불구하고 70% 이상 성장할 것이라고 말했으며, 전반적인 데이터센터 사업은 2027년에 두 배 이상 증가할 것이라고 덧붙였습니다. 그녀는 또한 AMD가 이러한 약속들을 이행할 뿐만 아니라 약간의 여유 용량까지 보유하고 있어, 올해 빠른 CPU 기반 에이전트 AI(agentic AI) 샌드박스의 갑작스러운 급증으로 인해 당황했던 상황에 놓이지 않을 것이라고 말했습니다. 걱정할 필요가 없습니다. 그 수요 급증은 모든 CPU 제조업체가 가지고 있는 모든 것을 판매하여 가격을 책정할 수만 있게 했다는 의미일 뿐입니다.
AMD가 2026년과 2027년에 서버 CPU 점유율을 높이고, 같은 기간 동안 랙 스케일 시스템의 점유율도 정의상 높일 것이라고 말하는 것이 안전하다고 생각합니다. 왜냐하면 현재 그들은 아무런 권리(right)를 가지고 있지 않기 때문입니다. 따라서 Helios는 모두 상승세입니다. Epyc CPU와 Instinct GPU 모두에 대한 출하량과 평균 판매 가격(ASP)이 모두 증가하고 있으며, 이것이 NIC 및 DPU 출하량 증가와 함께 AMD의 수익 급증을 이끌고 있으며, 이는 Helios 패키지의 일부입니다.
저희가 파악하기로는 AMD는 실리콘밸리에서 개최된 최근 Advancing AI 2026 행사에서 발표한 데이터센터 전체의 총유효시장(TAM)에 대해 어느 정도 발맞추고 있는 것으로 보이며, 이 내용은 저희가 여기서 자세히 다루었습니다. 저는 2026년부터 2029년까지 데이터센터 컴퓨팅 TAM의 공백을 채우기 위해 스프레드시트 마법이 필요했지만, AMD가 이번 주에 발표한 내용이 제가 2주 전에 추측했던 것과 일치합니다.
이제 데이터센터 AI 가속기 시장으로 넘어가 보겠습니다. AMD는 이 연도들뿐만 아니라 2025년과 2023년의 종점(endpoints)에 대해서도 자신이 발표한 TAM보다 더 빠르게 성장하고 있습니다. AMD 자체 시장 분석에 따르면, 데이터센터 AI GPU/XPU TAM은 75.6% 증가하여 3,600억 달러에 도달할 것으로 예상되며, 2027년에는 또다시 75% 증가하여 6,300억 달러가 될 것이고, 그 이후에는 성장세가 둔화될 것입니다. AMD 자체 예측에 따르면, 데이터센터 CPU TAM은 2026년에 두 배로 늘어나 530억 달러를 기록하고, 2027년에는 81.1% 증가하여 960억 달러가 될 것입니다. 이는 위에서 언급된 상세한 표(monster table)에 제가 설명했듯이 AMD의 자체 예측입니다. CPU TAM 역시 2027년 이후 성장 속도가 느려지지만, 2030년까지는 CPU와 GPU 시장 모두 감소세는 아닙니다.
이후에는 정상화되면서 진정한 경쟁이 시작될 것입니다.
한편, AMD의 2분기 실적을 자세히 살펴보겠습니다.
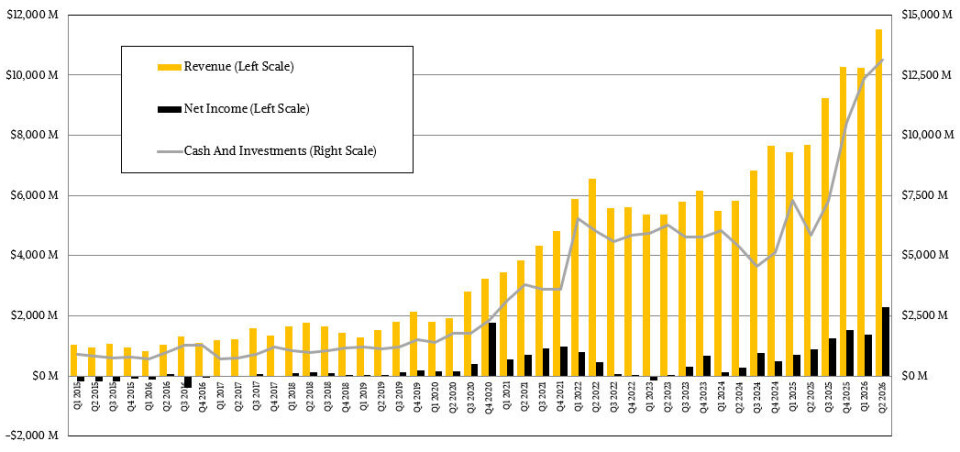
회사는 모든 제품군에서 매출이 50.1% 증가한 115억 4천만 달러를 기록하며 또다시 사상 최고치를 경신했습니다. 영업 이익은 19억 9천만 달러로, 작년의 1억 3,400만 달러 영업 손실에서 크게 반전되었습니다. 순이익은 AMD가 보유한 현금과 다른 회사에 대한 투자(이는 가치가 상승하고 있어 재무제표에 기록해야 하는 장부상 이익일지라도) 덕분에 매우 좋은 2.6배 증가하여 30억 달러에 약간 못 미치는 수준을 기록했습니다. 따라서 순이익은 매출의 19.9%를 차지했는데, 이는 AMD가 역사상 지금까지 단 두 번만 간신히 뛰어넘었던 높은 수준입니다.
AMD는 현금 및 투자액으로 131억 1천만 달러를 기록하며 분기를 마감했는데, 이는 회사의 연간 예상 매출의 4분의 1이 넘는 금액이며, 공급을 확보하기 위해 많은 부품에 선지급해야 하는 전투 준비 중인 모든 기술 기업에게 건강한 시몰리온(simoleons) 액수입니다.
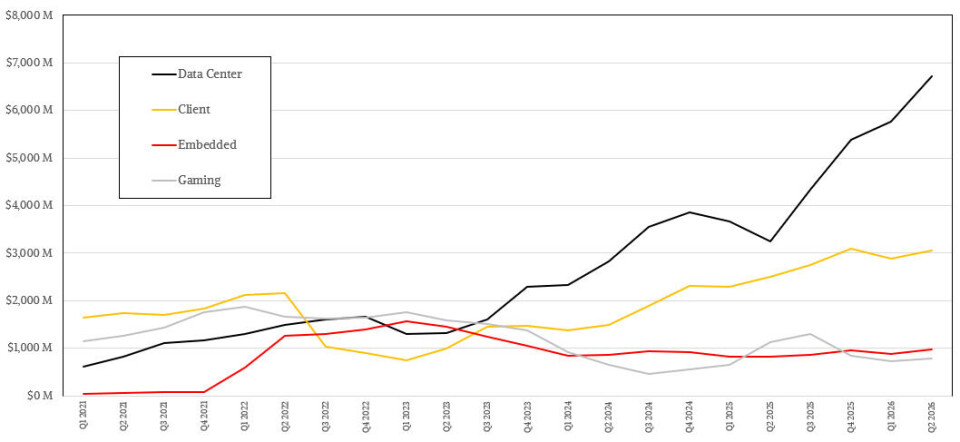
AMD는 여전히 건전하지만 압박을 받는 PC 및 게이밍 칩 사업을 보유하고 있습니다. 이 사업들은 부품 가격이 계속 오르고 고객들이 DRAM과 플래시 스토리지가 적은 기계에 더 많은 비용을 지불하는 것에 까다로워지면서 수익성 압박을 느끼고 있습니다. 임베디드(embedded) 사업, 즉 주로 Xilinx 라인의 FPGA는 여전히 AMD가 가진 가장 수익성이 높은 사업으로, 지난 2년간 평균적으로 매출의 약 38%를 차지했습니다. 따라서 이는 PC CPU 및 GPU와 게이밍 GPU의 문제점을 상쇄하는 데 도움이 됩니다.
하지만 CPU, GPU, DPU 및 Helios 랙 내 기타 IP 판매를 포함하는 데이터센터(datacenter) 사업은 회사의 주요 동력이며, 우리가 지평선 너머 마법 같은 2030년으로 나아감에 따라 그 중요성은 더욱 커질 것입니다.
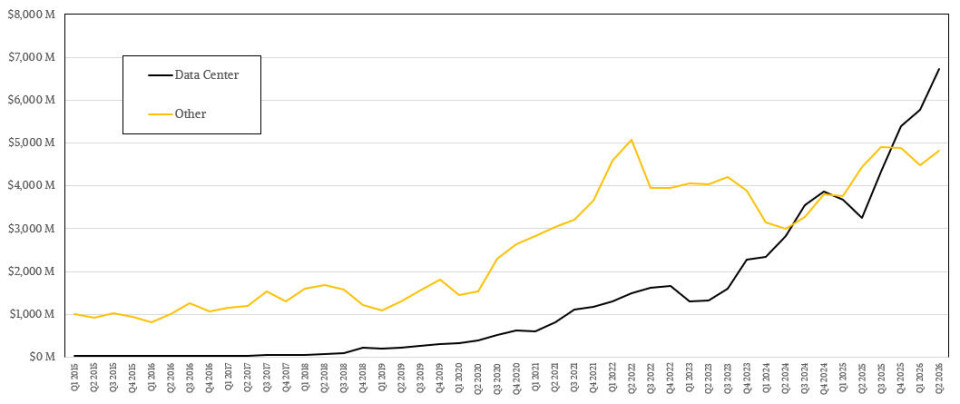
AMD의 데이터센터 그룹 매출액은 67억 2천만 달러로 전년 대비 107.3% 증가했으며, 직전 분기 대비로는 16.3% 증가했습니다. 영업이익은 21억 달러로 매출의 31.3%를 차지했는데, 이는 작년 같은 해의 1억 5,500만 달러 적자보다 훨씬 나은 수치입니다.
여기서 AMD의 데이터센터 사업에 대해 기억해야 할 점은, 회사가 단순히 수익 증대를 최적화하는 것뿐만 아니라, 수익성, 고객 만족도 및 경쟁력을 위해 HBM(High Bandwidth Memory) 및 웨이퍼 할당을 어떻게 최적화할지 학습하고 있다는 것입니다. 예를 들어, AMD는 초기 벤치마크에 따르면 Nvidia가 Vera-Rubin Oberon 랙에서 제공하는 것보다 Helios 랙의 HBM 메모리 용량을 50% 더 관대하게 제공하며, 고객에게는 AI 플롭스(flops)를 15% 더 많이, 와트당 토큰 비용을 30% 더 개선된 수준으로 제공합니다.
AMD가 Epyc CPU와 Instinct GPU 매출을 명시적으로 밝히지는 않지만, 우리가 대략 5포인트 정도 오차 범위 내에서 추론할 수 있을 만큼 충분한 단서를 제공합니다.
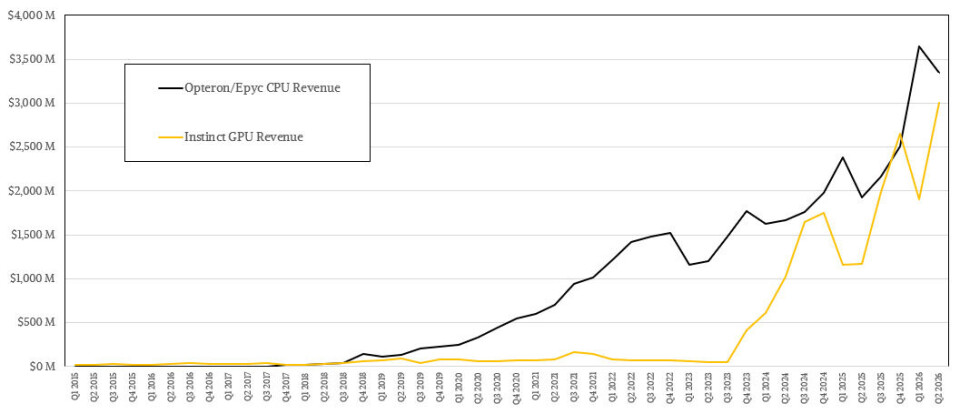
제 최선의 추측은 Pensando DPU와 AI NIC가 약 2억 7,500만 달러의 매출을 창출했으며, 이는 전년 대비 거의 세 배 증가한 것이고, 데이터센터급 FPGA는 약 9,500만 달러를 차지하며 전년 대비 1.7배 증가했다는 것입니다. 이 수치들을 데이터센터 그룹 매출에서 제외하고, Su가 언급했듯이 2026년 2분기에 '70% 이상'의 성장이 무엇을 의미하는지 추정해 본다면(제가 그랬던 것처럼), Epyc CPU가 33억 5천만 달러를 차지하며 전년 대비 74% 증가했지만, 직전 분기 대비로는 8.3% 감소했고, Instinct GPU는 2.6배 증가하여 겨우 30억 달러를 약간 넘었다고 결론 내릴 수 있습니다. Su가 이 GPU 성장을 명시적으로 언급하지 않은 것이 신기합니다. 제가 DPU와 FPGA 판매량을 과소평가하고 있을 가능성도 있습니다.
제가 가장 잘 아는 추측은 하이퍼스케일러(hyperscalers)와 클라우드 빌더들이 2분기 Epyc CPU 판매의 73%를 차지했으며, 이는 전년 대비 75% 증가한 것이고, 기업, 통신사, 학계, 주권 국가 등이 Epyc CPU 판매에서 9억 50만 달러를 차지하며 71.4% 증가했다는 것입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기