
생성형 AI(GenAI) 붐이 이더넷 스위칭을 가속화하고 변화시키다
요약
생성형 AI(GenAI) 붐으로 인해 서버 시장과 이더넷 스위칭 및 라우터 시장이 폭발적으로 성장하고 있습니다. IDC 데이터에 따르면, 2분기 스위치 매출은 전년 대비 크게 증가했으며, 이는 데이터센터뿐 아니라 엣지 및 캠퍼스 네트워크 업그레이드 수요도 반영합니다.
핵심 포인트
- GenAI 붐으로 서버 및 이더넷 스위칭 시장이 급성장 중입니다.
- 2분기 스위치 매출은 전년 대비 큰 폭의 증가세를 보였습니다.
- 데이터센터 외에도 엣지 및 캠퍼스 네트워크 업그레이드가 수요를 견인합니다.
CONNECT
생성형 AI(GenAI) 붐이 이더넷 스위칭을 가속화하고 변화시키다
서버 시장은 생성형 AI(GenAI) 붐 덕분에 폭발적으로 성장하고 있으며, 이더넷 스위치 및 라우터 시장도 이에 힘입어 좋은 성장을 시작하고 있습니다. 하지만 너무 들뜨지는 마십시오. 부품 부족으로 인해 예상만큼 빠르게 성장하지 못할 수도 있지만, 또 한편으로는 수요가 공급을 초과하여 가격 인상에 힘입어 자체적인 상승세를 만들고 있습니다.
지금은 어떤 종류의 반도체든 가격을 책정하기 좋은 시기입니다. 빨간색 지우개로 오래된 가격을 긁어내고 원하는 대로 새로운 높은 가격을 적을 수 있기 때문입니다. 누가 이에 대해 할 수 있겠습니까?
IDC가 시장 데이터를 취합한 가장 최근 분기인 2분기 스위치 매출은 43.4% 증가하여 189억 1천만 달러를 기록했으며, 이는 스위치 판매의 전년 동기(Q1 2026) 대비 23.1% 성장한 수치입니다.
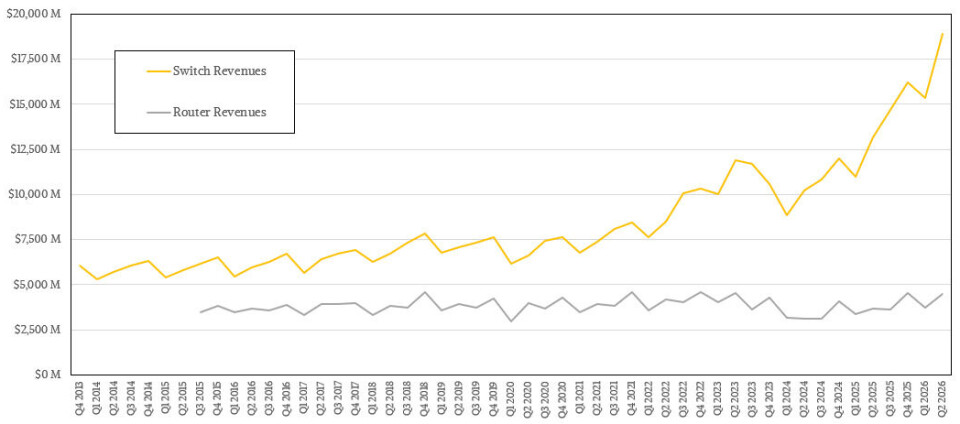
라우터 시장은 이더넷 스위치 ASIC에 점점 더 많은 라우팅 기능이 추가되면서 10년 이상 압박을 받아왔음에도 불구하고, 해당 기간 동안 22.8% 증가하여 45억 1천만 달러를 기록하며 매우 잘 성장했으며, 전년 동기 대비로는 20.1% 증가했습니다. 네, 하이퍼스케일러(hyperscalers)나 클라우드 빌더(cloud builders)처럼 이더넷 스위치에 자체 라우팅 소프트웨어를 작성할 수 없는 서비스 제공업체(service providers), 통신사(telcos) 등 다른 기업들도 여전히 라우터를 구매하고 있습니다. Cisco Systems, Juniper Networks, Huawei Technology, Nokia, Ericsson 및 기타 몇몇 회사의 라우터 장비를 많이 살펴보고 있지는 않지만, 이들의 라우팅 장비는 많은 기업에게 여전히 중요합니다. 비록 많은 회사에서 데이터센터를 외부 세계와 연결하는 역할을 하더라도 시스템의 핵심은 아닐지라도 말입니다.
일반적인 이더넷 스위칭을 살펴보겠습니다. 그리고 The Next Platform이 관심을 갖는 시장인 데이터센터 부분을 자세히 들여다보겠습니다.
IDC가 제공한 벤더별 전체 매출 차트를 확인해 보십시오:
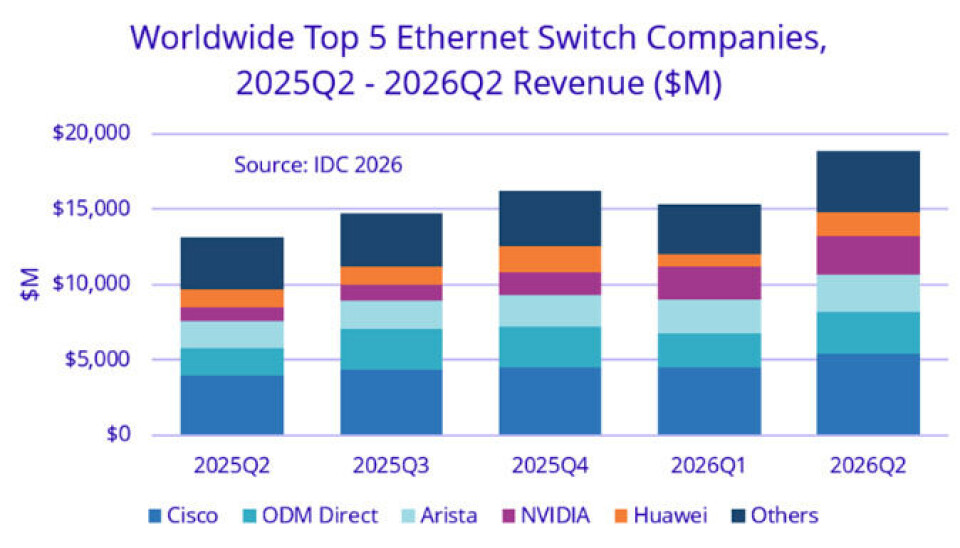
이 공급업체별 판매량 차트는 흥미롭지만, 각 공급업체의 추세선을 파악하기가 매우 어렵고 5개 분기 이상의 데이터가 제공되지 않아 이더넷 스위칭에 과거보다 얼마나 더 많은 돈이 쓰이고 있는지 체감하기 어렵습니다.
따라서 분명히 말씀드리자면, 이것은 이더넷 스위치에 대한 기록적인 판매량이며, 이는 단순히 데이터센터의 GenAI 시스템 때문만은 아닙니다. 엣지(edge) 및 캠퍼스 네트워크가 GenAI 시스템에 연결되기 위해 업그레이드되어야 하기 때문이기도 합니다.
공개된 IDC 데이터셋의 이더넷 스위치 시장 자료는 2013년 3분기까지만 거슬러 올라가므로, 구매 패턴을 바꾼 세 가지 주요 경제 이벤트인 닷컴 버블(Dot Com boom), 닷컴 버스트(Dot Com bust), 또는 대불황(Great Recession) 전후에 무슨 일이 있었는지 알 수 없습니다. 우리는 2020년부터 2022년까지 코로나바이러스 팬데믹의 영향을 볼 수 있고, GenAI 붐의 영향도 보고 있습니다.
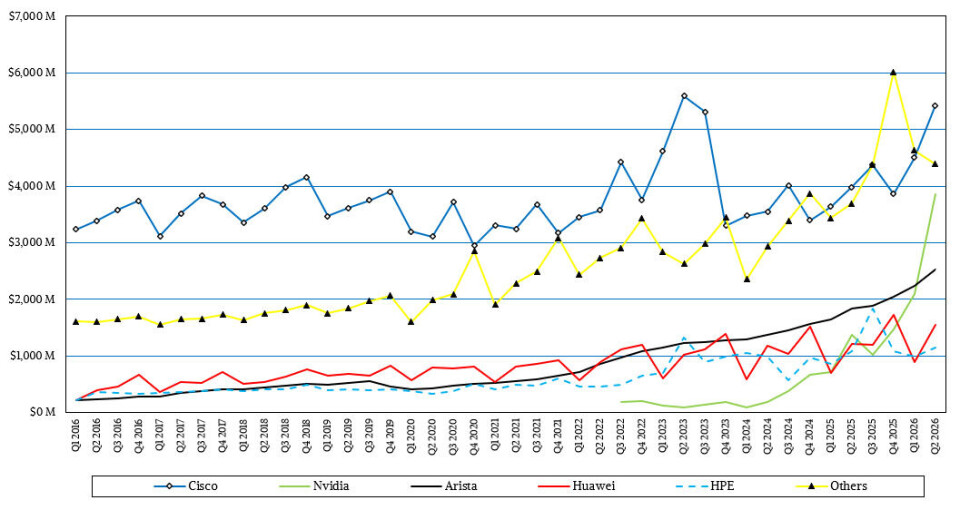
다음은 공급업체별로 훨씬 더 좋은 이더넷 스위치 차트이므로, 누가 상승하고 누가 하락하는지 확인할 수 있습니다:
그리고 위에서 보여준 선들의 일부에 대한 수치를 제공하는 2024년부터 2026년 2분기까지의 표가 여기 있습니다:
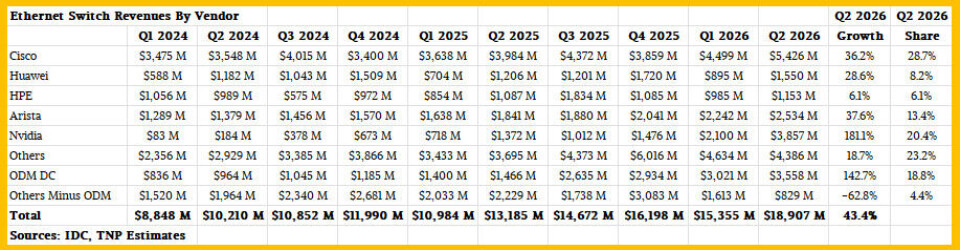
Cisco의 전체 이더넷 매출은 2026년 2분기에 36.2% 증가하여 54억 3천만 달러를 기록했지만, Nvidia는 거대한 GenAI 시스템 사업과 DGX 서버 노드를 확장하고 NVL72 랙스케일 시스템을 위한 Spectrum-X 스위치 부착률 덕분에 2.8배 성장했습니다.
Nvidia의 매출 38억 6천만 달러는 Cisco의 경쟁사인 Arista Networks가 37.6% 성장하여 기록한 25억 3천만 달러를 압도했습니다. Juniper Networks까지 인수했음에도 불구하고, Hewlett Packard Enterprise(HPE)의 이더넷 스위치 사업은 6.1% 증가한 11억 5천만 달러에 그쳤습니다. 그럼에도 불구하고 이는 HPE에게 상당한 추가 매출입니다. HPE의 이더넷 사업 부문은 주로 Aruba 브랜드 아래 무선 장비가 주를 이루었기 때문입니다. Huawei Technology는 지난 몇 년 동안 HPE와 경쟁해 왔으며, 이번 분기에는 28.6% 증가한 15억 5천만 달러의 매출로 우위를 점했습니다. IDC는 더 이상 종합적인 원 설계 제조사(ODM)에 대한 수치를 제공하지 않지만, 제가 추정하기로는 ODM들이 전년 대비 2.43배 증가한 35억 6천만 달러를 벌어들였습니다. 만약 제 ODM 수치가 정확하다면, 시장의 다른 공급업체들은 시장 점유율이 급감했을 것으로 보입니다.
물론 저희는 캠퍼스 및 엣지 네트워킹보다는 데이터센터 내부에서 발생하는 일에 더 관심이 많으며, 다행히도 IDC는 이 두 카테고리 간의 구분을 제공합니다:
공정하게 말하자면, IDC는 과거에 데이터센터와 캠퍼스/엣지 이더넷 스위치 판매에 대한 매출액과 포트 수를 발표했지만, 2022년 2분기 이후로는 포트에 대한 언급을 중단했습니다. 저는 그 이후로 격차를 메우기 위해 최선을 다하고 있습니다.
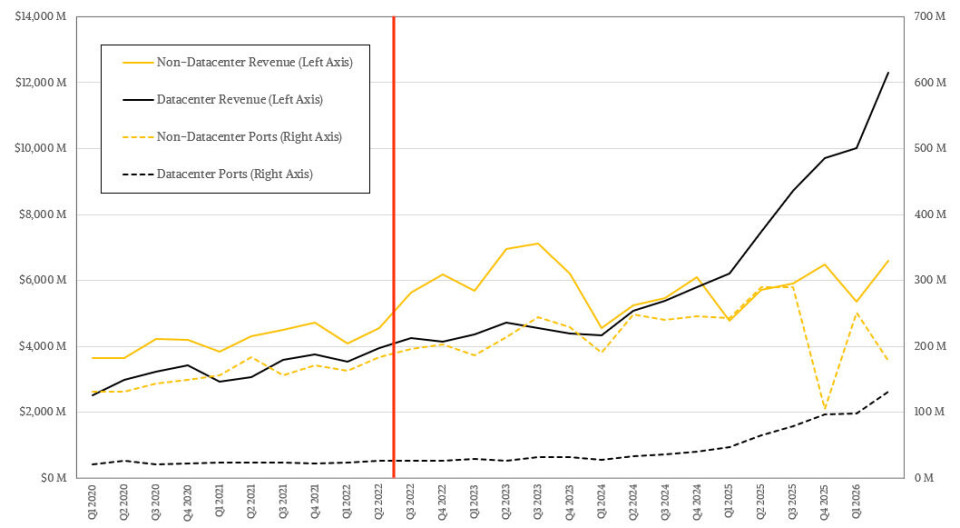
2분기 데이터센터 이더넷 스위치 매출은 전년 대비 64.5% 증가한 123억 달러였으며, 직전 분기 대비로는 23% 증가했습니다. 저는 확장(scale up), 규모 확장(scale out), 그리고 교차 연결(scale across) 네트워크를 위해 데이터센터 시장에 약 1억 2,950만 개의 포트가 판매되었을 것으로 추정합니다. 이 중 대부분은 규모 확장을 위한 것이었습니다. (이는 변경될 수 있습니다.) 제가 IDC의 데이터를 보강하여 분석한 바에 따르면, 데이터센터는 매출액의 65.1%, 출하된 포트의 42.8%를 차지했습니다.
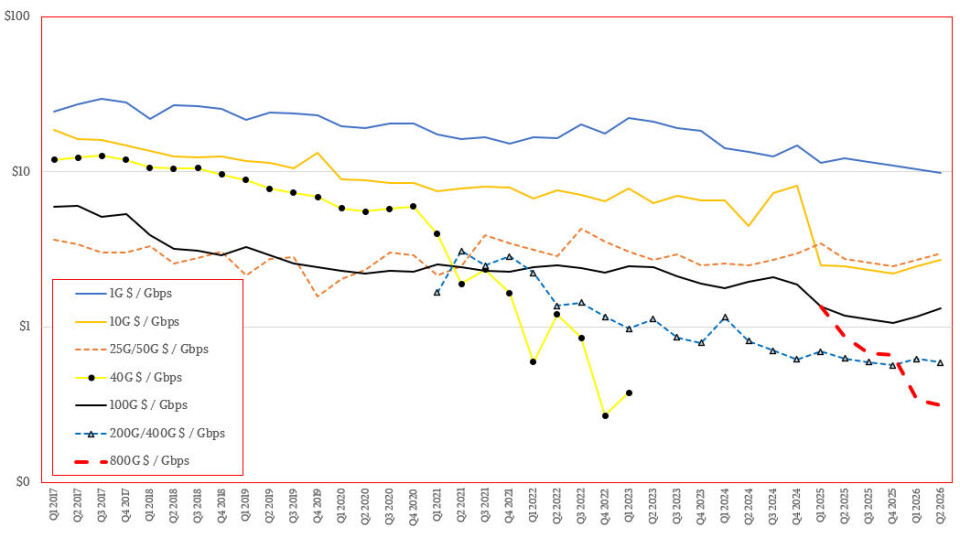
스위치 포트 속도를 자세히 들여다보면, 200 Gb/sec을 초과하는 것은 데이터센터 사용 사례에서 매우 흔하며, 100 Gb/sec 및 10 Gb/sec 네트워크는 데이터센터와 캠퍼스/엣지 사용 사례로 나뉘어 있습니다.
분기별로 800 Gb/sec 포트가 장착된 스위치는 데이터센터 사용 사례에만 전용으로 판매되었으며, 매출은 전년 대비 6.1배 증가하여 50억 7천만 달러를 기록했고, 이는 직전 분기 대비 41.5% 증가한 수치입니다. IDC는 데이터센터 부문에서 2026년 1분기에 출하된 포트 중 35.9%가 800 Gb/sec 스위치에서 나온 것이며, 2026년 2분기에는 이 비율이 전체 데이터센터 스위치 포트의 41.2%까지 증가했다고 알려주었습니다. GenAI 클러스터에서 800 Gb/sec 채택(adoption)의 거대한 물결이 일어나고 있으며, 흥미롭게도 하이퍼스케일러와 클라우드 빌더들이 할인을 위해 치열하게 협상하고 공급업체들이 부품 부족에도 불구하고 판매량으로 매출을 늘리면서 포트당 비용은 낮아지고 있습니다. 제가 추정하기로는 2026년 1분기에 800 Gb/sec 포트가 3,530만 개 판매되었고, 2026년 2분기에는 5,430만 개가 판매된 것으로 보입니다.
200 Gb/sec 또는 400 Gb/sec 포트를 갖춘 이더넷 스위치(대부분 데이터센터 사용 사례에만 전용으로 판매됨)의 매출은 71.6% 증가하여 63억 5천만 달러를 기록했습니다. 제가 추정하기로는 이러한 속도로 작동하는 포트는 2분기에 3,580만 개가 판매되었습니다.
제 모델에 따르면 800 Gb/sec 또는 200/400 Gb/sec 스위치의 포트당 가격은 약간 하락했지만, 그 폭은 크지 않았습니다. 시장에 51.2 Tb/sec 및 102.4 Tb/sec ASIC을 갖춘 장비들이 출시되면서 기기(machine)의 포트 수는 증가하고 있으며, 이는 고객들이 스위치에서 더 높은 레딕스(radix), 더 높은 대역폭 또는 둘 다를 찾으면서 스위치 매출을 끌어올리고 있습니다. 또한 고성능 GenAI 시스템용 1.6 Tb/sec 스위치가 곧 물량을 늘릴 것이며, UALink 또는 ESUN 프로토콜을 사용한 저지연(low latency) 이더넷이 Nvidia의 NVLink/NVSwitch 조합에 대한 대안이 될 것입니다.
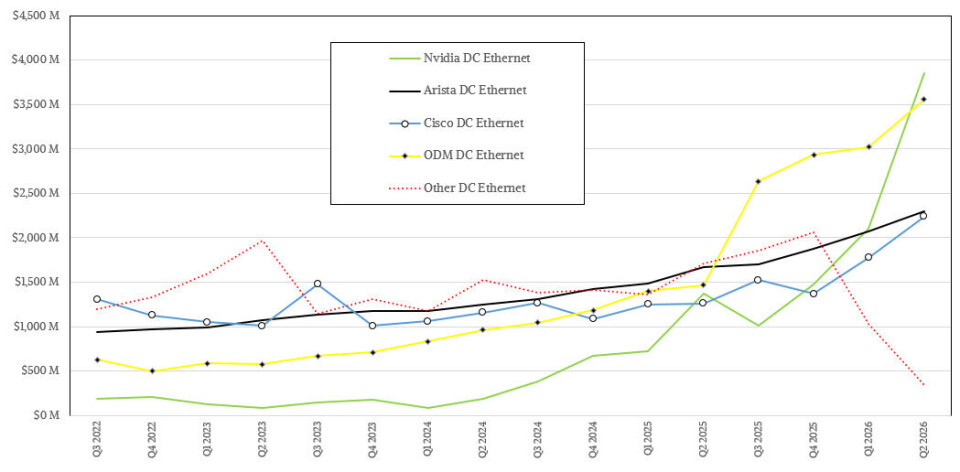
이제 전체 이더넷 시장 중 데이터센터 부분으로 깊이 들어가 보겠습니다. 이곳에서 대부분의 활동이 일어나고 있습니다. 다음은 상위 세 개 공급업체와 ODM 집단(collective)을 보여주는 그래프입니다:
그리고 2023년 1분기부터의 데이터를 보여주는 표는 다음과 같습니다:
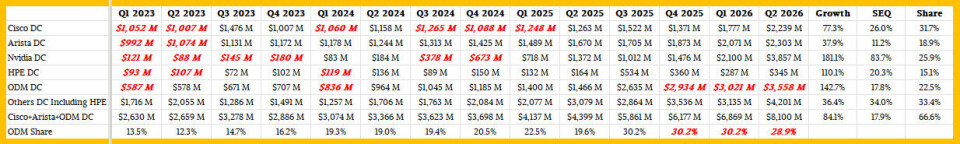
제가 ODM(Original Design Manufacturer) 집단의 숫자가 맞다면, Nvidia는 스케일 아웃 이더넷(scale out Ethernet) 분야에서 ODMs를 능가했으며, 만약 그 수치가 너무 높아서 – 즉 데이터센터 내 상위 4개사 외 다른 공급업체들 사이의 매출이 제가 생각한 것처럼 급락하지 않았다면 – Nvidia와 ODMs 간의 격차는 훨씬 더 커집니다. 위에서 지적했듯이, IDC에 따르면 Nvidia는 데이터센터 이더넷 스위치 판매량을 거의 세 배로 늘렸습니다. HPE는 2.1배 증가하며 좋은 성장을 보였지만, 이는 여전히 3억 4,500만 달러에 불과하여 데이터센터에서 스케일 아웃 이더넷을 팔고 있는 Nvidia가 기록하는 금액의 1/10도 되지 않습니다.
Cisco는 2분기에 데이터센터 이더넷 판매량을 무려 77.3% 늘렸지만, 여전히 22억 4,000만 달러에 그쳤습니다. (이 수치에는 Cisco가 ODMs가 자체 스위치를 만들 때 실리콘 원(Silicon One) ASIC을 판매하여 얻는 수익은 제외된 것입니다.) IDC에 따르면 Arista Networks는 여전히 Cisco보다 약간 더 크며, 37.9% 성장하여 23억 달러를 기록했습니다.
재미로 두 개의 차트를 더 보여드리겠습니다. 첫 번째 차트는 IDC가 발표한 서버 매출액과 스위치 매출액을 플롯합니다:
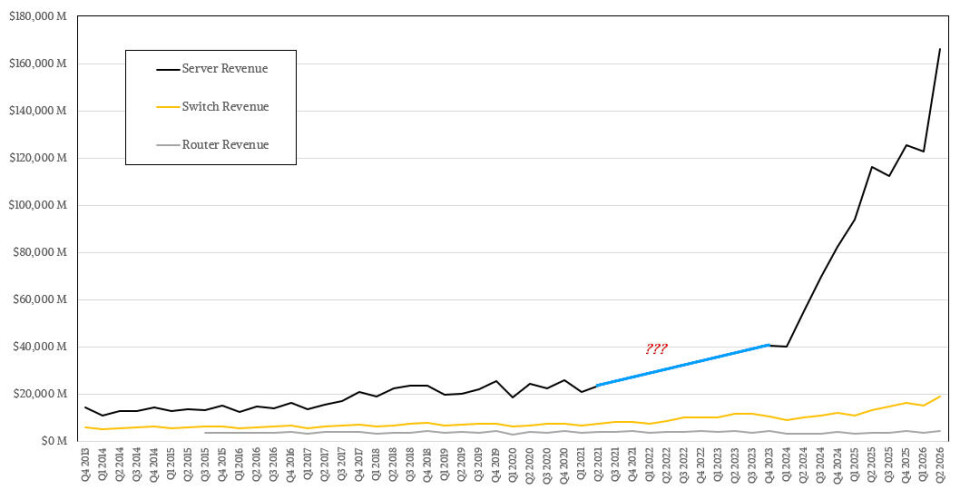
파란색 선은 IDC가 공개 성명에서 서버 매출액을 제공하지 않기 때문에 알 수 없습니다.
GenAI 붐과 고가의 서버 노드 및 GPU와 고속 스케일 업 네트워크(scale up networks)로 가득 찬 랙 규모 시스템에 의해 확장되고 있는 급성장하는 서버 시장은, IDC 이더넷 데이터에 포함되지 않는 부분입니다. 이러한 부분이 막 지금 스위치 시장을 끌어올리기 시작하고 있습니다.
시간 경과에 따른 서버 코어 수와 10 Gb/sec 이상의 스위치 포트를 보여주는 유사한 추세를 보이는 병렬 차트가 여기 있습니다:
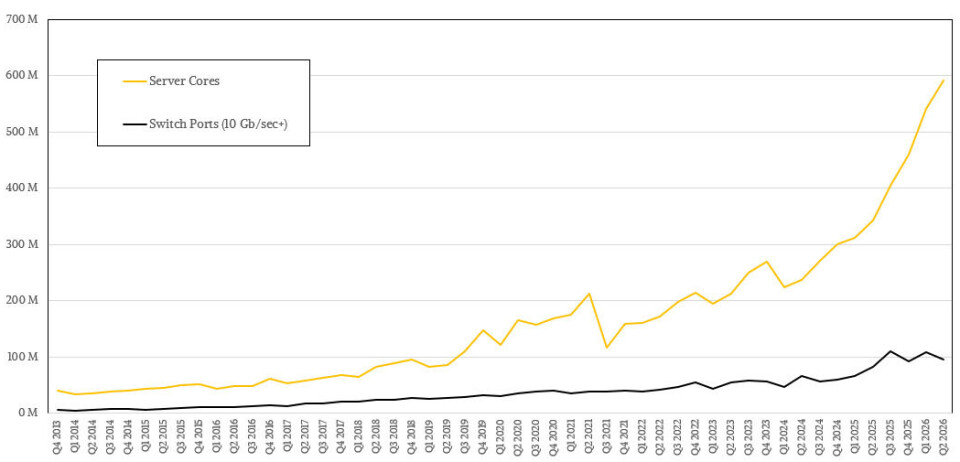
2026년 2분기 기준으로, 해당 속도에서 판매된 서버 코어는 스위치 포트보다 6.2배 많을 것으로 추정합니다 (이는 모두 스위치 포트에 대한 수치이며, 모든 서버가 데이터센터에 있는 것은 아니므로 데이터센터 포트만을 의미하는 것이 아닙니다). 기업들이 컴퓨팅 자원을 균형 있게 맞추기 위해 네트워킹에 충분히 투자하지 못하고 있다는 것을 짐작하기 어렵지 않습니다. 이런 일은 항상 발생하며, 사람들은 왜 자신들의 서버 활용률이 그렇게 낮은지 의아해합니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기