
portfolio-backtest: 파이썬 포트폴리오 백테스트 라이브러리
요약
portfolio-backtest는 Python 3.7 이상에서 포트폴리오 자산 배분 백테스트를 수행하는 라이브러리입니다. 이 도구를 사용하면 VTI, AGG, GLD와 같은 다양한 티커의 자산에 대한 기본 및 고급 백테스팅을 실행할 수 있습니다.
핵심 포인트
- Python 기반의 포트폴리오 백테스팅 라이브러리 제공
- VTI, AGG, GLD 등 다중 자산군 배분 테스트 가능
- 최소 분산, 계층적 위험 패리티 등 다양한 최적화 전략 지원
portfolio-backtest


portfolio-backtest는 Python 3.7 이상에서 포트폴리오 자산 배분 백테스트를 위한 파이썬 라이브러리입니다.
설치 (Installation)
$ pip install portfolio-backtest
$ pip install PyPortfolioOpt
사용법 (Usage)
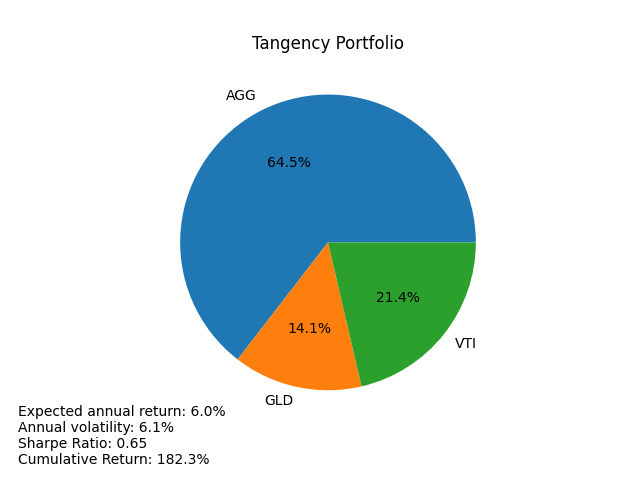
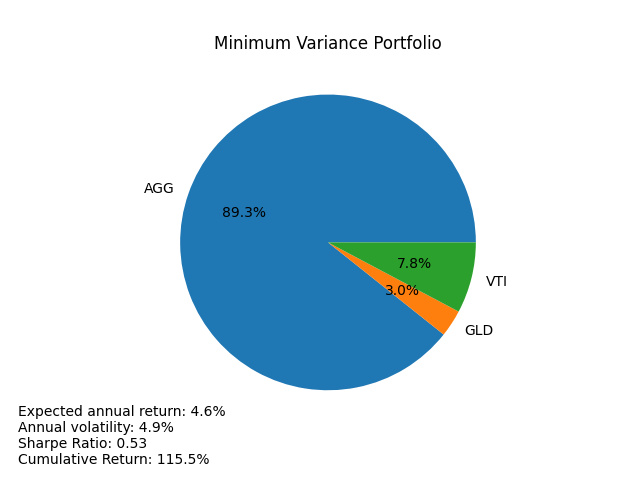
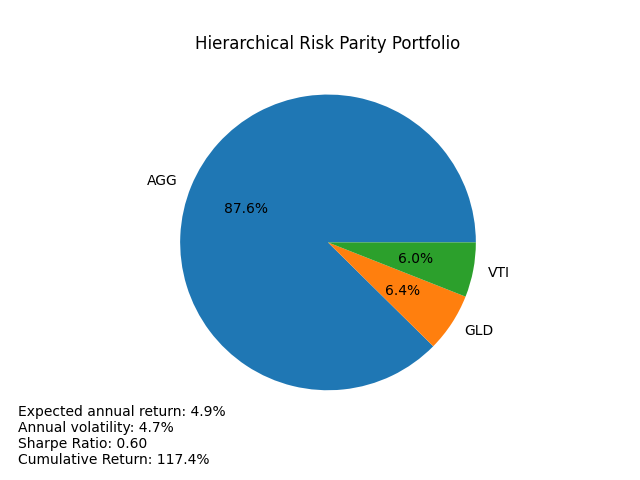
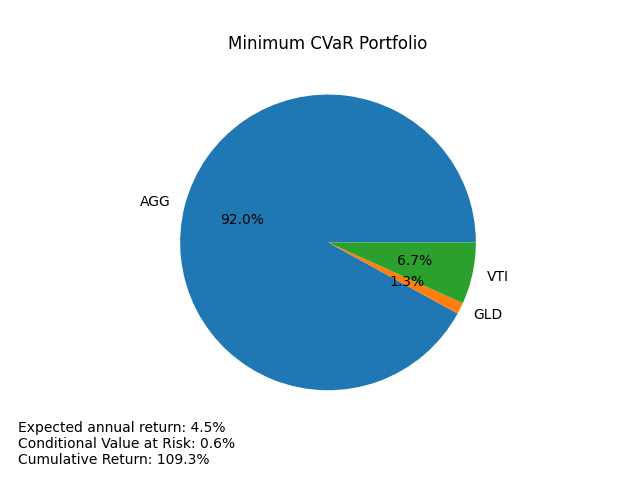
기본 실행 (basic run)
from portfolio_backtest import Backtest

Backtest(tickers=["VTI", "AGG", "GLD"])".run()
[
[
[
[
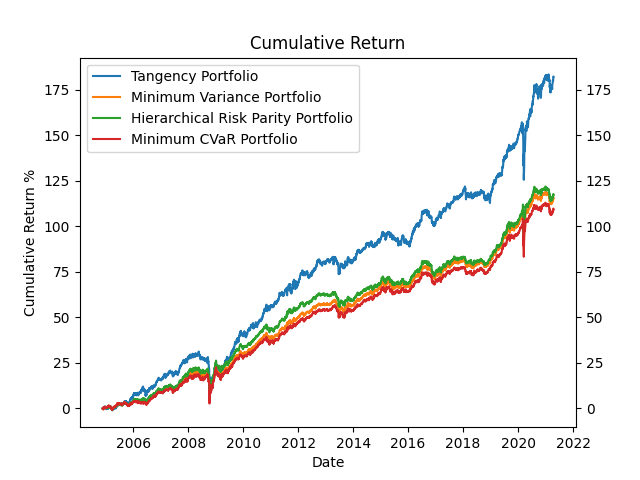
[
고급 실행 (advanced run)
from portfolio_backtest import Backtest
import pprint

...
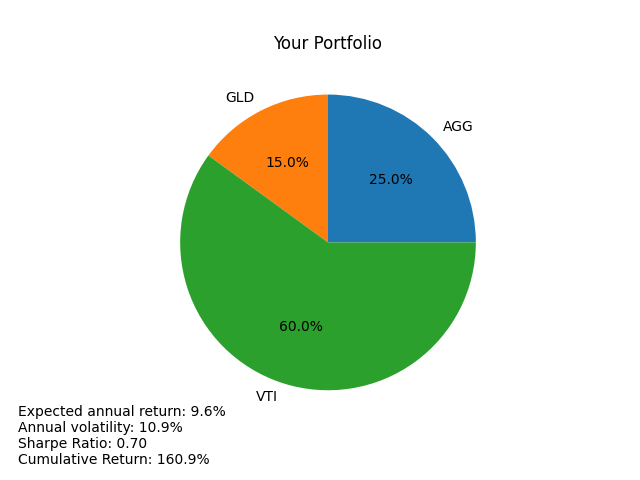
[{'Annual volatility': '10.9%',
  'Conditional Value at Risk': '',
  'Cumulative Return': '160.9%',
...
[
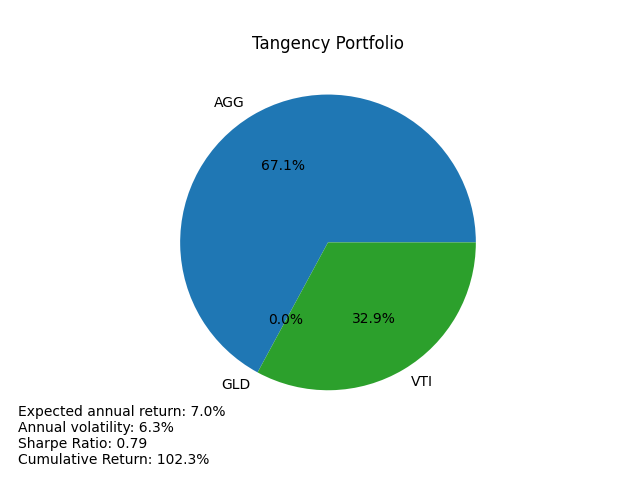
[
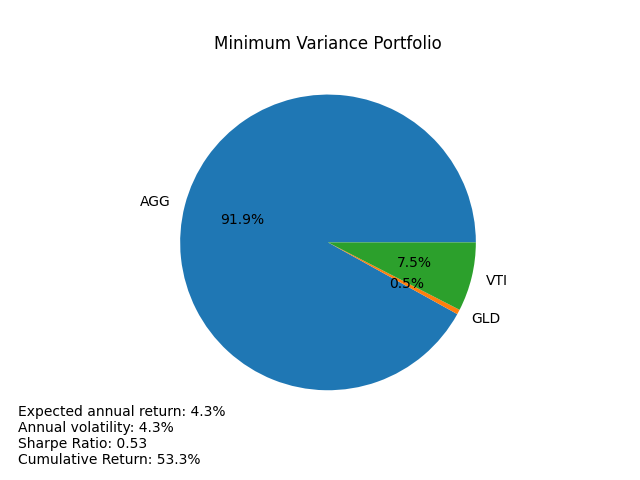
[
[
[
[
[
[
최신 가격과 원하는 포트폴리오 크기($ 10,000 예시)를 입력하여 구매 가능한 실제 배분으로 변환할 수 있는 메서드(discrete_allocation)를 제공합니다.
from portfolio_backtest import Backtest

bt = Backtest(
...
{'Discrete allocation': {'VTI': 28, 'AGG': 21, 'GLD': 9}, 'Funds remaining': '$109.45'}
지원하는 포트폴리오 (Supported Portfolio)
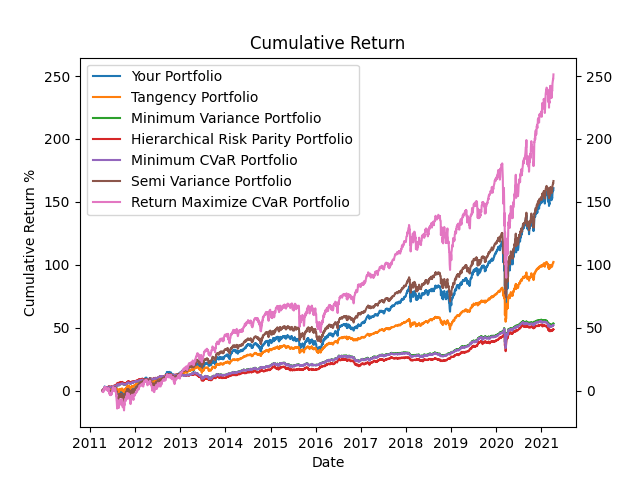
- 사용자 지정 포트폴리오 (Your Portfolio)
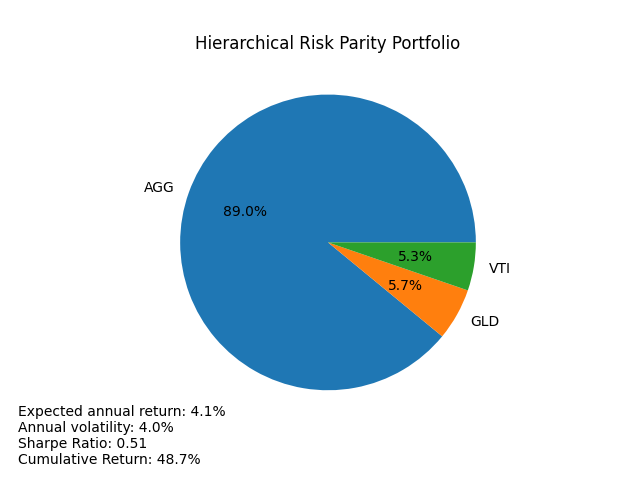
- 계층적 위험 패리티 포트폴리오 (Hierarchical Risk Parity Portfolio)
- 접점 포트폴리오 (Tangency Portfolio)
- 최소 분산 포트폴리오 (Minimum Variance Portfolio)
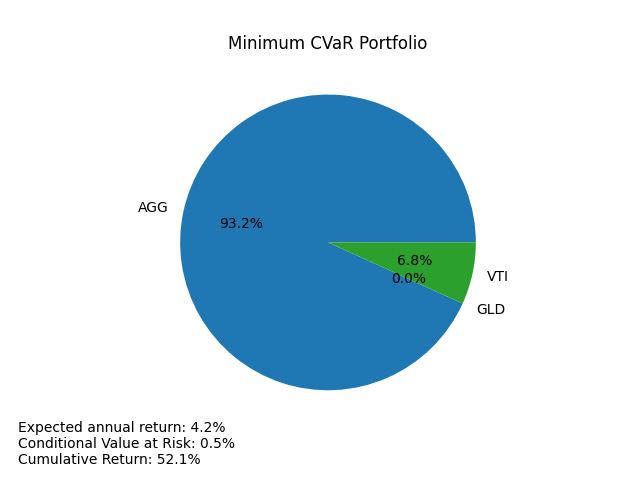
- 최소 CVaR 포트폴리오 (Minimum CVaR Portfolio)
- 준분산 포트폴리오 (Semi Variance Portfolio)
- 수익률 극대화 CVaR 포트폴리오 (Return Maximize CVaR Portfolio)
AI 자동 생성 콘텐츠
본 콘텐츠는 개발 자료 GitHub · 9b2255ca의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기