
Dell, AI가 2030년까지 데이터센터 수요의 75%를 주도할 것이라고 밝히다
요약
Dell은 AI가 2030년까지 데이터센터 수요의 75%를 주도할 것이라고 전망했습니다. 이는 기업들이 노후화된 서버 플릿을 전력 소모가 큰 AI 클러스터로 현대화하는 '조화로운 재도약' 현상에 기인합니다. Dell은 이러한 추세 속에서 강력한 성장세를 보이며, 고성능 AI 시스템 주문이 증가하고 있음을 강조했습니다.
핵심 포인트
- AI는 2030년까지 데이터센터 수요의 75%를 주도할 전망입니다.
- 기업들은 노후 서버를 AI 클러스터로 현대화하는 추세가 가속화되고 있습니다.
- Dell은 강력한 성장세를 보이며, 고성능 AI 시스템 주문을 통해 수혜를 입고 있습니다.
- AI 도입으로 인해 기존 서버의 업그레이드 및 통합 수요가 증가하고 있습니다.
COMPUTE
Dell Says AI Will Drive 75 Percent Of Datacenter Demand By 2030
마이클 Dell이 자신의 맞춤형 서버 제조사 경쟁사들이 하이퍼스케일러(hyperscalers)와 클라우드 기업들을 위해 일하며 방대한 GPU 할당량을 가져가는 것을 지켜보는 데는 오랜 시간이 걸렸을 수 있지만, AI는 그가 이름을 딴 회사에 추진력을 제공하고 있습니다.
마찬가지로 오랫동안 기다려왔던 불가피한 서버 업그레이드 주기가 있는데, 이는 부분적으로 AI 지출로 인해 지연되다가 기업들이 전력 소모가 많은 AI 서버를 위한 공간과 전력을 확보하기 위해 애플리케이션 및 데이터베이스 서버 플릿을 현대화하면서 가속화되고 있습니다.
이것은 나쁜 소식이 복합되는 완벽한 폭풍(perfect storm)과는 반대입니다. 제가 알기로는 이 역방향 현상에 대한 이름이 없어서, 그냥 '조화로운 재도약(harmonic resurgence)'이라고 부를 수 있을 것 같습니다. 이제 Nvidia와 AMD의 파트너들이 몇 년 전보다 더 많은 GPU 가속기를 만들 수 있게 되면서, Dell은 훨씬 더 많은 GPU 할당량을 확보하고 있으며, 공급망과 공장이 정비되어 증가하는 GenAI 수익 백로그에 대응할 철(iron)을 실제로 배치할 수 있기 때문에 AI 시스템 주문 중에서도 불균형적으로 큰 비중을 차지한다고 생각합니다.
회사 2027 회계연도 2분기 재무 실적에 대한 컨퍼런스 콜에서 Dell의 최고운영책임자(COO)이자 부회장인 Jeff Clarke는 'AI 팩토리'를 구매한 고객이 3,200명에게 도달하는 데 8개 분기가 걸렸다고 말했습니다. 그리고 다음 3,300명의 고객은 단지 3개 분기 만에 확보하여, PowerEdge 브랜드를 탑재한 AI 시스템을 배포한 총 6,500개의 고유 조직이 되었습니다. 이들 고객 중 상당수는 Tier 2 클라우드 및 서비스 제공업체뿐만 아니라 네오클라우드(neoclouds)와 주권형 클라우드(sovereigns)이지만, 이제 대기업들도 전통적인 서버 공급업체인 Dell에게 단순히 노후화된 장비를 업그레이드하는 것뿐만 아니라 추론(inference)용 AI 클러스터와 어쩌면 일부 학습(training)까지도 공급받기를 원하고 있습니다.
Dell의 서버 사업은 모든 면에서 호황을 누리고 있으며, Clarke는 Dell이 설치한 기반(installed base)에 있는 1.2백만 대 이상의 서버가 PowerEdge 14G 세대 또는 그 이전 버전이라고 설명했습니다. 14G 머신은 2017년에 발표되었고 2018년에 본격적으로 공급되었습니다. 따라서 이 장비들은 약 8년 이상 된 것입니다. 이는 서버를 현장에 유지하기에 긴 시간이며, 2년 전의 현재 17G 머신과 다음 달 출시될 예정인 18G 머신은 워크로드를 대규모로 통합할 수 있게 합니다. Clarke는 이 오래된 서버 몇 대가 하나의 17G 시스템으로 통합될 수 있으며, 18G 머신의 경우 12대에서 14대가 하나로 통합될 수 있다고 추정했습니다.
고객들이 통합 작업을 위해 구매하는 17G 또는 18G 머신은 구성이 훨씬 더 복잡하며, 따라서 본질적으로 더 비쌉니다. Dell은 또한 DRAM, 플래시, CPU 및 기타 주변 장치의 증가하는 비용을 전가하고 있으며, 이는 기존 서버의 수익을 더욱 증대시키고 있습니다.
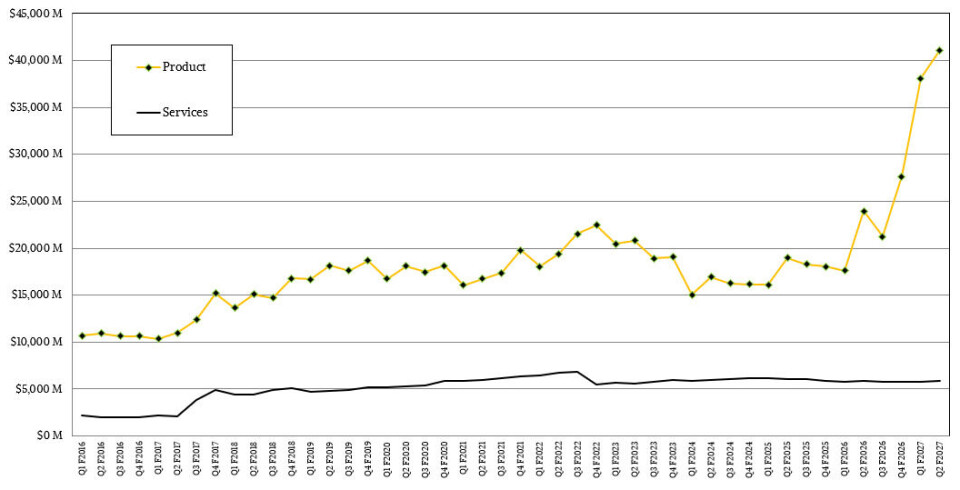
7월 31일 마감된 분기에 Dell은 제품 판매액으로 411억 1,100만 달러를 기록했는데, 이는 전년 대비 71.8% 증가했고 직전 분기 대비 7.9% 증가한 수치입니다. 서비스 매출은 58억 6천만 달러로 완만하게 유지되며 변동이 없었습니다.
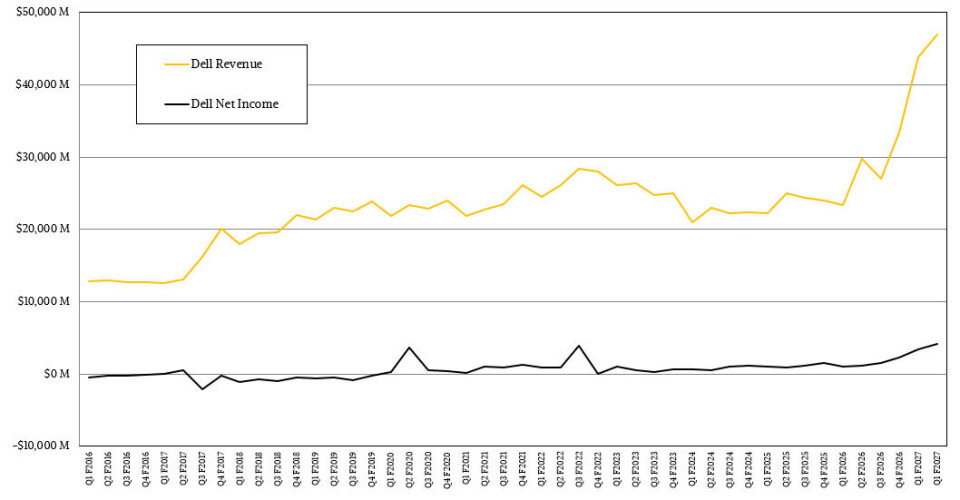
제품 및 서비스 매출을 합산하면 총액은 469억 7,000만 달러로, 57.7% 증가했습니다. Dell이 CPU, GPU, DRAM, 플래시 할당량을 극대화하고, 대규모 시스템 제조 운영을 더욱 최적화하며, PC의 마진을 높인 덕분에, 회사의 영업 이익은 3.1배 증가한 53억 6천만 달러를 기록했습니다. 해당 분기의 순이익은 41억 3천만 달러로, 전년 대비 3.55배 증가했으며 매출의 8.8%에 해당합니다. 이는 Great Recession(대침체) 이후 15년간 Dell이 보고한 수익성 중 가장 높은 수준이며, 회사가 회사 일부를 매각하여 이익을 얻었던 Q2 F2020과 Q3 F2022를 제외한 수치입니다.
하지만 보시다시피, 순이익(net income)을 늘리기 위해서는 훨씬 더 많은 돈이 필요합니다. Dell은 대형 식료품 체인이나 원래 설계 제조사(ODM) 경쟁업체들이 누리던 2%에서 3% 정도의 마진율에서 소프트웨어 회사와 유사한 매우 공격적이고 비레거시 시장 부문인 8%에서 10% 수준으로 이동했습니다. 이는 개선된 부분이지만, Dell은 그 목표에 도달하기 위해 열심히 노력하고 있습니다. 그리고 저희는 아직 수치를 살펴본 것은 아니지만, Dell이 Hewlett Packard Enterprise, Lenovo, Supermicro, 그리고 중국에서 IEIT Systems으로 알려진 리브랜딩된 Inspur와 같은 원래 장비 제조사(OEM) 동료들보다 훨씬 더 잘하고 있다고 강력하게 믿습니다.
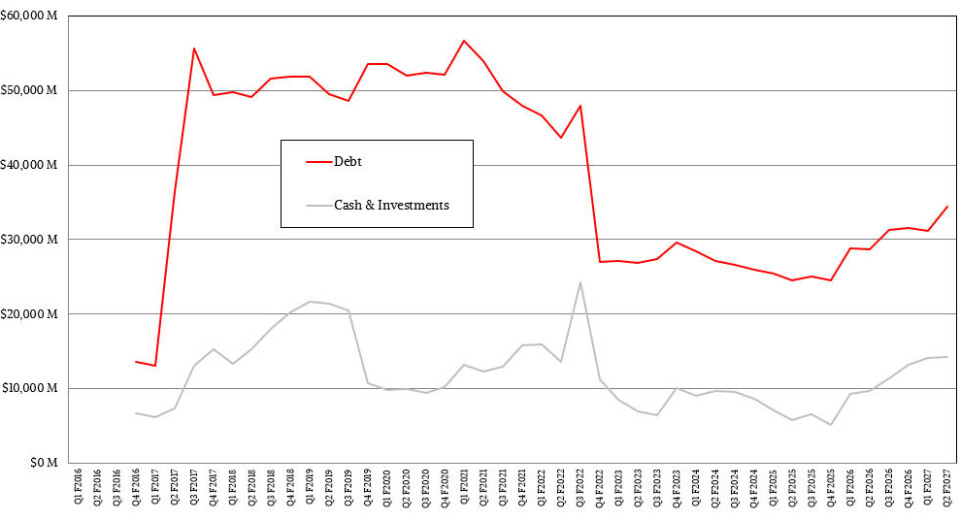
흥미로운 점은 Dell의 부채 부담이 다시 증가하고 있다는 것입니다. 비록 10년 전 EMC와 VMware를 인수하고 몇 년 후 사모(private) 기업으로 전환했을 때의 수준에는 미치지 못하더라도 말입니다. 부채 부담은 VMware가 분사된 후 300억 달러 아래로 떨어졌고, 현금이 압박을 받으면서 수년에 걸쳐 책임감 있게 하락 추세를 보였습니다. 현금과 부채 모두 비슷한 속도로 증가하고 있어 좋은 상황이며, AI 시스템에 필요한 막대한 투자에도 불구하고 상대 순부채(relative net debt)는 크게 변하지 않고 있습니다.
Michael Dell은 지구상에서 다섯 번째로 부유한 사람이며, 월스트리트가 큰 소동을 일으키지 않는 한, 회사의 주식 가치를 높이기 위해 자사주 매입(stock buybacks)을 할 이유가 없습니다. 그와 그의 아내는 회사 주식의 41%를 공동으로 보유하고 있으며, 마찬가지로 배당금 지급액의 41%도 받습니다. 이 모든 현금—둘째 회계 분기에 22억 달러—은 부채 상환에 사용될 수 있으며, 그들의 142억 5천만 달러 규모의 현금 및 투자 자산 일부도 마찬가지입니다.
하지만 제가 말씀드렸듯이, 월스트리트는 신경 쓰지 않는 것 같습니다. 특히 Dell의 매출이 부채보다 더 빠르게 성장하고 있기 때문에 더욱 그렇습니다.
Dell의 서버 시장을 좀 자세히 살펴보겠습니다.
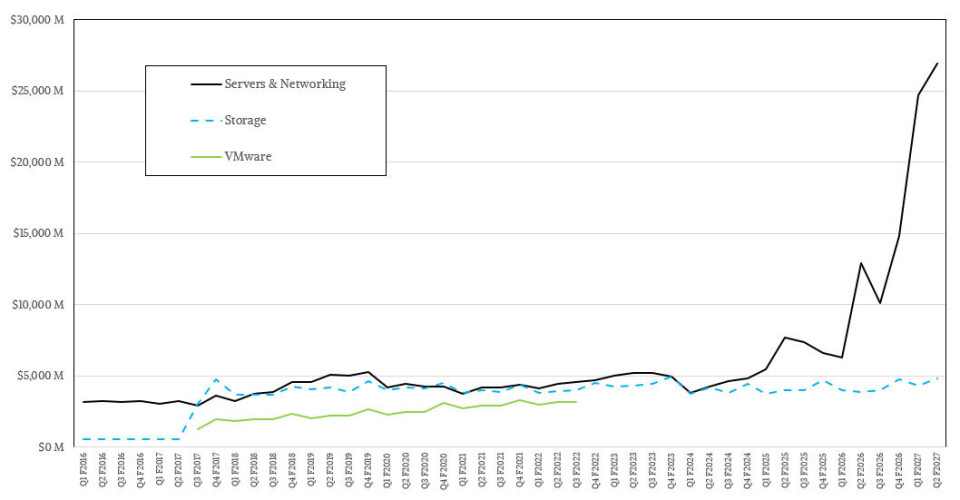
주로 서버를 포함하는 Dell의 서버 및 네트워킹 사업부는 9.1% 증가한 269억 3천만 달러로 2.1배 상승했습니다. EMC 기반으로 구축된 회사 스토리지 사업부는 25.8% 증가하여 48억 5천만 달러를 기록했습니다.
Clark은 지난 2년간 준비해 온 고성능 AI 워크로드용 병렬 파일 시스템인 Project Lightning에 대한 일종의 업데이트를 제공했습니다. 이 시스템은 DataDirect Networks가 관리하는 Lustre뿐만 아니라 VAST Data, WEKA, Everpure(구 Pure Storage)의 스토리지도 목표로 합니다. Lightning은 Dell 외부에서 오랜 역사를 가진 매우 우수한 HPC 파일 시스템인 Isilon의 OneFS 기반이 아닙니다. OneFS는 대용량 파일을 처리하는 PowerScale 고성능 시스템의 핵심입니다. 반면, Lightning은 플래시(flash)에서 실행되는 블록 스토리지에 대한 엄청난 양의 작은 I/O를 가진 워크로드를 목표로 합니다.
Clarke는 “네이티브 AI 사용 사례를 위해 설계된 병렬 파일 시스템인 Lightning을 현재 현장에서 계속 배포하고 있습니다”라고 설명했습니다. “우리는 여전히 관심을 받고 있습니다. 아직 비교적 새로운 제품입니다. 여러 고객사에서 베타 테스트 중이며, 우리는 이 제품으로 다른 경쟁사들과의 경쟁을 진행하고 있습니다. 이는 계속될 것이며, 모멘텀이 쌓이는 대로 미래에 업데이트를 드릴 수 있을 것이라 확신합니다. 하지만 현재 Lightning은 여기까지입니다.”
현재로서는 경쟁사들이 크게 걱정하지 않는 것 같습니다.
이 모든 매출을 합산하면 인프라 솔루션 그룹(Infrastructure Solutions Group)의 매출은 89.2% 증가한 317억 8천만 달러를 기록했으며, 영업 이익은 3.25배 증가하여 47억 8천만 달러였습니다. Dell의 PC 사업부(전년 대비 20.2% 증가)는 150억 달러 규모로, 영업 이익은 42.2% 증가한 11억 4천만 달러를 기록했습니다.
Dell은 지난 두 분기 동안 AI 시스템 사업부를 기존의 서버 및 네트워킹 사업부와 명확하게 분리해 왔으며, 저는 자체 모델을 사용하여 Q4 F2022까지 역산하여 이 AI 사업부가 Dell에게 얼마나 빠르게 성장했는지 보여주고자 했습니다.
Dell의 AI 시스템 사업 부문은 1년 전보다 규모가 커졌으며, 이 격차는 계속해서 클 가능성이 높습니다. 하지만 제가 이 이야기 초반에 말씀드렸듯이, 기존 서버 역시 호황을 누리고 있어 적어도 이번 분기에는 그 격차가 상당히 줄어들었으며, 믿기 어려우시겠지만 Q4에서는 AI 서버 판매를 넘어설 것으로 보입니다.
정확히 말하자면, Dell은 AI 시스템 부문에서 164억 달러를 판매했는데, 이는 작년 대비 두 배 증가한 수치이며 Q1 F2027과 거의 비슷한 수준입니다. 기존 서버와 네트워킹을 합친 매출액은 사상 최고 분기 기록을 경신하며, 마치 닷컴 버블이 농담처럼 보이게 만들 정도의 105억 3천만 달러를 기록했고, 이는 전년 동기 대비 2.2배 증가한 수치입니다.
AI 시스템 부문만 놓고 보면, Dell은 이번 분기에 총 950억 달러의 예약 주문(bookings)을 기록했으며, 그중 609억 달러가 이번 분기 내에 발생했습니다. 이 백로그 규모는 작년 대비 8.1배나 커졌습니다.
앞으로를 내다보건대, Dell은 Q3에 약 190억 달러의 AI 시스템 판매와 Q4에 또 다른 225억 달러를 예상하고 있으며, 이는 연간 총액 740억 달러가 될 것입니다. ISG 예측치를 바탕으로 계산하여 기존 서버만 역산해 보면, Q3에는 156억 달러, Q4에는 251억 달러가 됩니다. 네, 기존 서버가 Nvidia의 'Vera-Rubin' 시스템이 풀 볼륨(full volume)으로 증가하는 것처럼 Q4에 AI 서버를 능가할 예정입니다.
우리는 정말 미친 시대를 살고 있습니다.
클라크(Clarke)는 “우리가 보기에 에이전트적 수요(agentic demand)가 데이터센터의 근본 인프라를 재편하고 있습니다”라고 말했습니다. “추론(Inference)은 학습(training)을 넘어섰으며, 우리 산업에서는 순수한 수요입니다. 추론이 주도하는 토큰 수는 2030년까지 87배 증가하여 3,600 콰드리ล리언(quadrillion) 토큰에 달할 것으로 생각합니다. 학습 수요는 5배 증가하여 2030년까지 850 제타플롭스(zettaflops)에 달할 것입니다. 엔터프라이즈 에이전트적 워크로드(Enterprise agentic workload)가 2028년까지 단일 최대 워크로드가 될 것으로 예상됩니다. 우리는 AI가 2030년 데이터센터 전체 수요의 75%를 차지하고, 같은 기간 동안 200 GW의 전력을 추가할 것이라고 예상하며, 그 절반은 고객인 네오클라우드(neocloud), 국가 주권 기관(sovereigns), 그리고 엔터프라이즈와 우리의 최적 지점(sweet spot)에 있다고 믿습니다. 이 수학을 살펴보면, 우리 앞에 놓인 기회는 같은 기간 동안 1조 달러를 초과한다고 생각합니다. 그리고 우리는 매우 좋은 위치에 있다고 믿습니다. 우리는 우리의 모델이 차별화되어 있고, 우리가 상호 작용하는 모든 고객을 통해 엔지니어링으로 자신들을 차별화하고 있다고 믿습니다. 우리의 배포 역량의 규모는 전 세계적으로 비할 데가 없습니다.”
물론 Supermicro와 IEIT Systems도 이에 대해 반박할 것입니다. AMD로부터 ZT Systems 사업을 인수한 Sanmina 역시 마찬가지일 것이고, Quanta Computer나 Foxconn도 그럴 것입니다. 요점은 Dell이 바로 그 자리에 있으며, ODM(Original Design Manufacturer)들과 경쟁하면서 OEM 동료들을 압도하고 있다는 점입니다. 이것이야말로 진정으로 예상치 못한 부분입니다. 그리고 이 모든 것은 Nvidia가 GPU를 Dell에게 할당하여 Big Green이 하이퍼스케일러(hyperscalers) 및 클라우드 빌더들이 자체 XPU 가속기를 만들고 Nvidia로부터 엄청난 양의 GPU를 구매하는 것에 대한 의존도를 줄이는 데 네오클라우드, 국가 주권 기관, 대형 엔터프라이즈에 진입시키는 것으로 귀결됩니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기