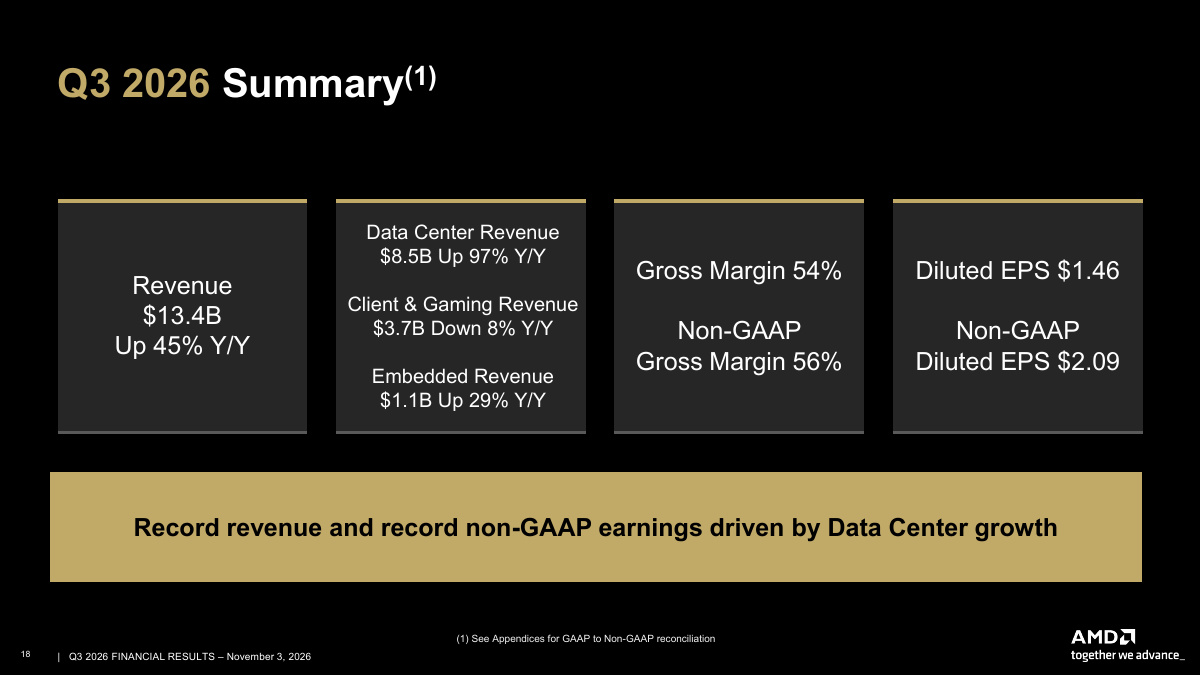
AMD는 2026년 3분기에 대규모 실적을 발표했습니다. 매출은 전년 대비 45%, 직전 분기 대비 16% 증가한 133억 7,700만 달러를 기록했습니다. 특히 데이터 센터 부문 매출은 85억 4,600만 달러로, 전년 대비 97%가 급증했습니다. 임베디드(Embedded) 매출도 크게 성장했으며, 클라이언트(Client) 매출 역시 여러 면에서 Intel보다 좋은 성과를 보였습니다.
데이터 센터에 힘입어 역대급 분기를 기록한 AMD
다음은 AMD의 2026년 3분기 요약 자료입니다. 이는 엄청난 분기 실적입니다. 임베디드 매출은 전년 대비 29% 증가했지만, 이 수치는 마치 각주처럼 느껴질 정도입니다.
AMD Q3 2026 summary 098 AMD Q3 2026 Earnings Summary
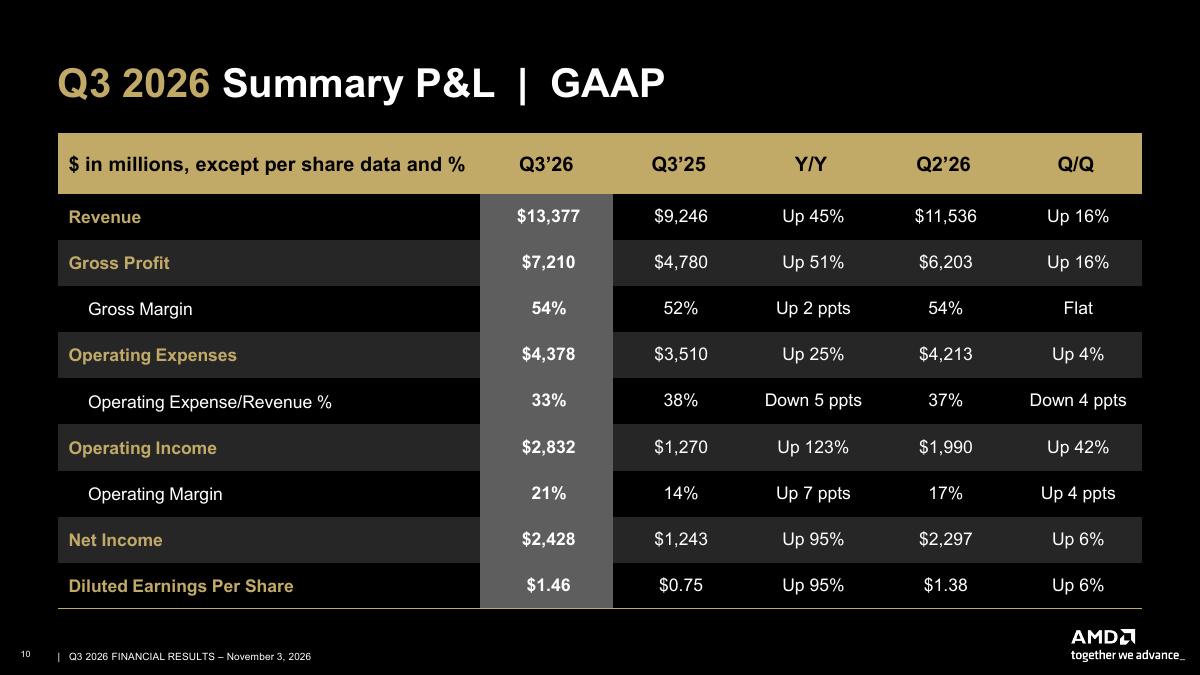
AMD는 총매출 133억 7,700만 달러를 기록하며 GAAP(일반회계기준) 영업이익 28억 3,200만 달러, 순이익 24억 2,800만 달러, 희석 주당 순이익(diluted earnings per share) 1.46달러를 기록했습니다. 주식 기반 보상, 인수 관련 무형자산 상각 및 기타 항목을 제외한 비GAAP(non-GAAP) 기준으로는 영업이익이 39억 2,300만 달러, 순이익이 34억 7,100만 달러를 기록했으며 주당순이익은 2.09달러였습니다.
AMD Q3 2026 gaap 098 AMD Q3 2026 GAAP Financial Results
분기별 수치 자체도 상당한 상승세를 보였으며, GAAP 기준으로 16% 성장이 있었습니다.
AMD의 데이터 센터 부문이 매우 강력하다
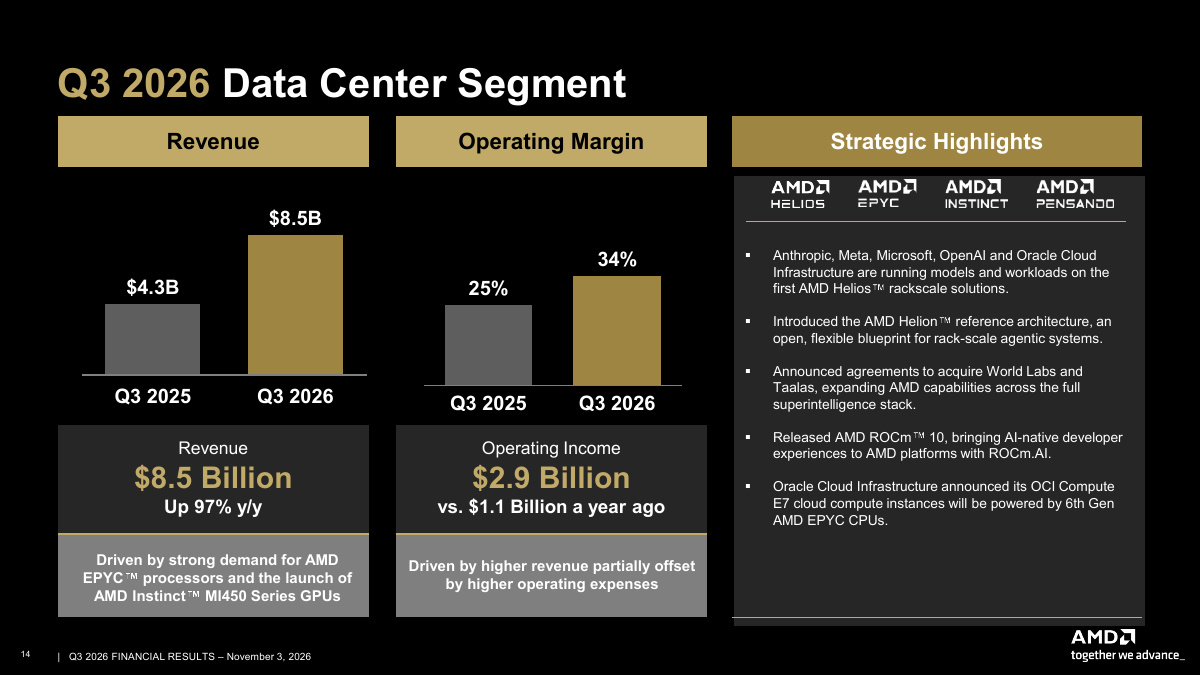
데이터 센터 부문은 매출 85억 4,600만 달러를 기록하며 전년 대비 97%, 직전 분기 대비 27% 증가했습니다. AMD는 이러한 데이터 센터 급증세가 강력한 EPYC 수요와 Instinct MI450 GPU 출시 덕분이라고 분석합니다. 이 회사는 Anthropic, Meta, Microsoft, OpenAI, Oracle Cloud Infrastructure를 포함한 주요 고객들이 이 칩으로 구동되는 Helios 랙 규모 솔루션에서 워크로드를 운영하고 있다고 밝혔습니다.
AMD Q3 2026 data center 098 AMD Q3 2026 Data Center Results
지난주 발표된 Intel의 데이터 센터 실적과 비교했을 때, Intel은 전년 대비 78% 증가한 분기 매출 73억 달러를 기록했습니다. 반면 AMD의 데이터 센터 부문은 85억 4,600만 달러로 97%라는 더 빠른 성장률을 보였습니다. 두 회사 모두 AI 인프라 및 서버 프로세서에 대한 수요 급증을 분명히 목격하고 있지만, AMD가 가속화되고 있는 것으로 보입니다.
Venice가 다가오고 있으며, 우리는 AMD가 x86 성능 리더십을 확실하게 확보할 것으로 예상합니다. Intel의 PCIe Gen6 Diamond Rapids 플랫폼은 2027년 하반기쯤으로 예상되기 때문입니다. 기술적 측면에서 볼 때, AMD는 매우 좋은 위치에 있다고 예상되며, 또한 AMD가 칩 공급 관리를 더 잘하고 있는 것 같습니다.
AMD 클라이언트 및 게이밍 부문
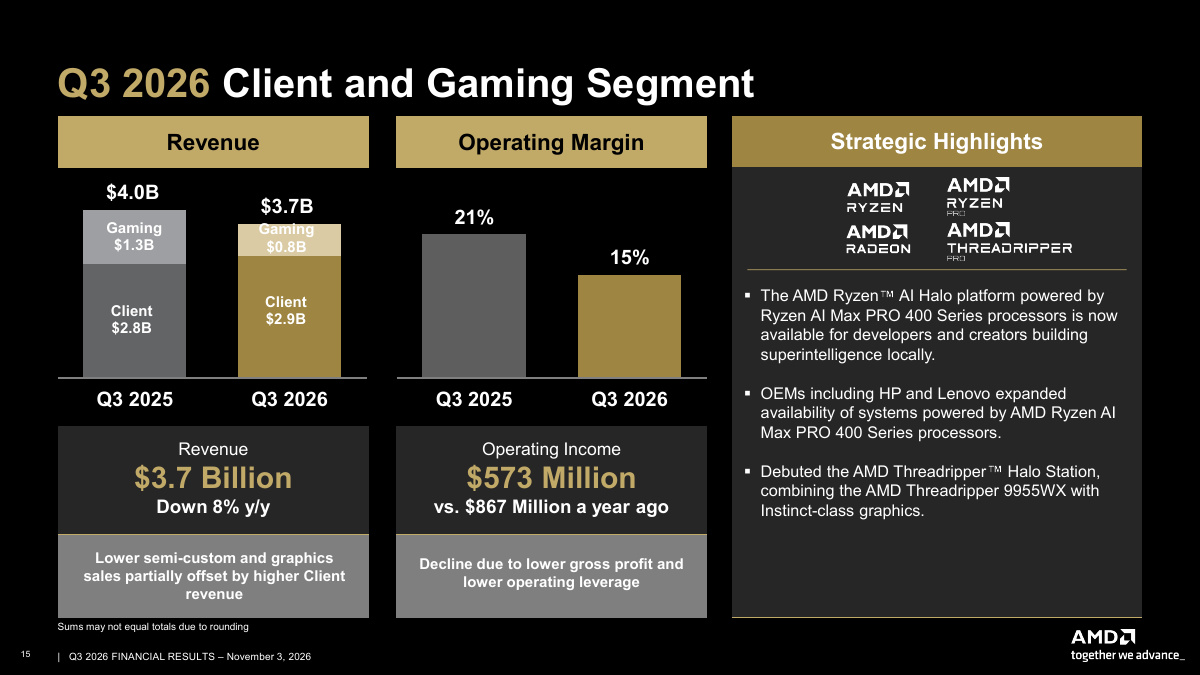
클라이언트(Client) 및 게이밍(Gaming) 부문 합산 매출은 전년 대비 8% 감소한 37억 2,200만 달러를 기록했습니다. 클라이언트 부문은 소폭 상승했지만, 게이밍 부문은 하락세를 보였습니다. 메모리 및 NAND 가격이 이 시장을 억제하고 있습니다.
AMD Q3 2026 client gaming 098 AMD Q3 2026 Client And Gaming Results
주목할 점은 AMD가 Ryzen AI Max Pro 400 시리즈를 탑재한 Ryzen AI Halo Platform이 현재 이용 불가능하다는 것입니다. 그렇다면 Gorgon Halo일까요? 해당 기기가 현재 벤치마크를 진행하고 있어 곧 첫 번째 Gorgon Halo 리뷰를 제공할 예정입니다. 슬라이드에서 다소 주목되는 부분은 AMD가 세 가지 AI 관련 제품을 강조한 반면, Intel의 CCPG 부문에 대한 세 가지 요약 항목은 부족 현상, 미래 제품 수요, 그리고 일반적인 AI PC 언급에 초점을 맞추었다는 점입니다. 적어도 Strix Halo 플랫폼을 가진 AMD는 로컬에서 비교적 큰 모델을 실행하는 데 사용할 수 있는 무언가를 가지고 있으며, 이것이 동력원인지 궁금해집니다.
AMD의 임베디드 부문 성장세
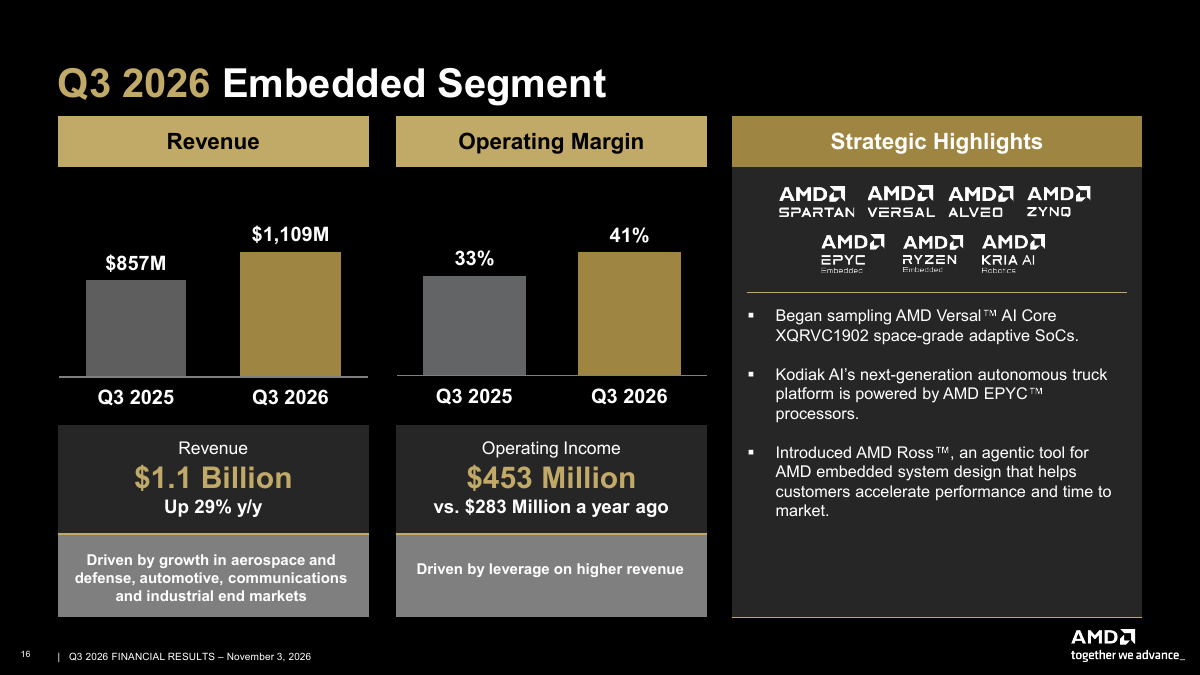
임베디드(Embedded) 부문은 전년 대비 29% 증가한 11억 900만 달러의 매출을 기록했습니다. AMD는 이러한 성장이 항공우주 및 국방, 자동차, 통신 및 산업 최종 시장에서 비롯되었다고 밝혔습니다.
AMD Q3 2026 embedded 098 AMD Q3 2026 Embedded Results
참고로, AMD가 Xilinx를 인수했을 당시 Xilinx의 연간 매출은 약 31억~32억 달러 수준이었습니다. 대부분의 시장에서 전년 대비 29% 성장하고 막대한 마진 증가를 보인다면 축하할 만한 일입니다. 이는 단순히 클라이언트(게이밍) 부문의 약점을 상쇄하는 것으로 보입니다.
AMD의 4분기 가이던스, 가속화 시사
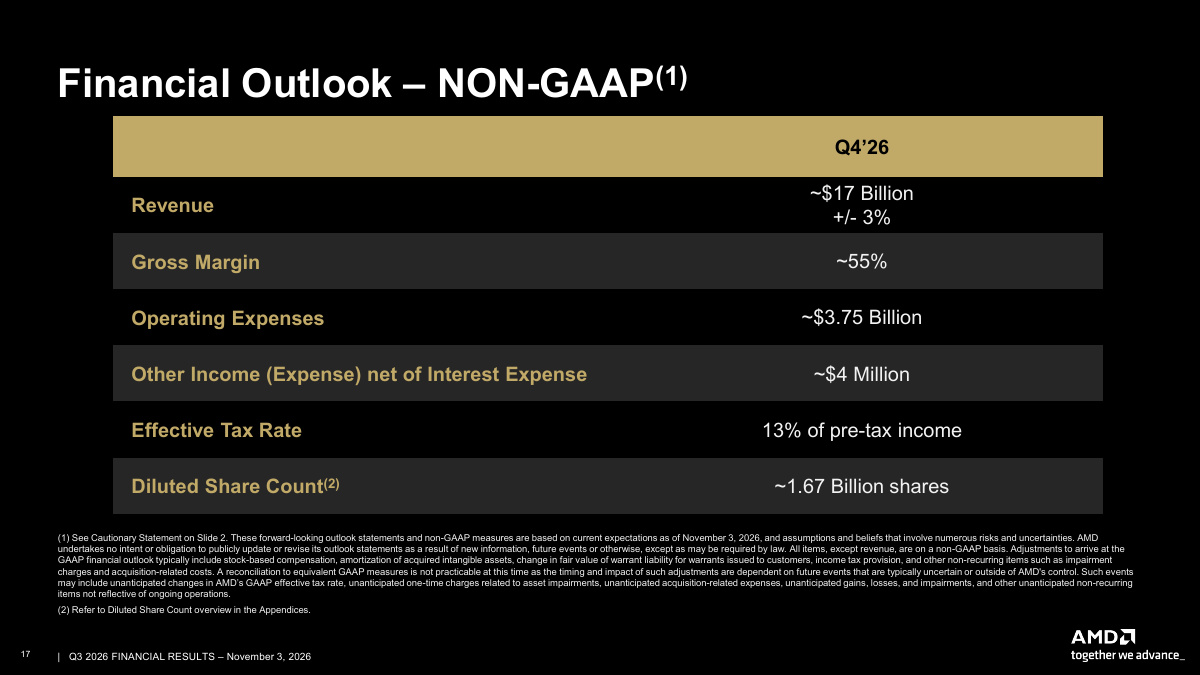
AMD는 2026년 4분기 매출이 약 170억 달러(±3%)에 이를 것으로 예상합니다. 중간값으로 계산했을 때, 이는 전년 대비 약 66%의 성장과 직전 분기 대비 약 27%의 성장을 의미합니다.
AMD Q3 2026 outlook 098 AMD Q4 2026 Financial Outlook
이번 분기가 크게 느껴진다면, 다음 분기는 훨씬 더 클 것으로 보입니다.
마무리 발언
AMD는 Helios 랙 규모 인프라를 출시하고 있으며, Venice도 그렇다. Ryan은 최근 Venice 아키텍처에 대해 깊이 다루었다. 만약 AMD가 Turin 세대에서 여러 지표로 앞서 있었다면, 코어 추가, 업데이트된 코어, 그리고 더 높은 메모리 대역폭을 결합하는 것은 적어도 인텔이 Diamond Rapids를 출시할 수 있을 때까지 명확한 x86 소켓 리더십의 비결이 될 것이다. AMD가 세대적 우위와 최초 시장 진입자(first-mover) 지위를 통해 얼마나 높은 가격 프리미엄을 확보할 수 있을지 지켜보는 것이 흥미로울 것이다. 소켓 리프레시 세대는 주요 플랫폼 업데이트(DDR5 채널 수 및 PCIe Gen6)인 Turin에서 Venice로의 전환만큼 흥미롭지 않다. 이는 또한 PCIe Gen4와 같이 PCIe Gen6 개발이 인텔보다 AMD에서 더 자주 일어날 것임을 의미한다. 칩들을 함께 붙이는 방식(Gluing chips together)이 상당히 잘 작동하고 있는 것으로 보인다.