
AI 지출은 예산의 허니 배지다
요약
AI 인프라 및 서비스 지출이 IT 예산의 핵심 동력으로 부상하며, 이는 정보 기술 역사상 가장 극적인 투자 사이클을 형성하고 있습니다. AI 지출은 경기 침체에 빠진 전통적 IT 지출과 대비되며 가파르게 증가할 것으로 예측됩니다.
핵심 포인트
- AI 지출이 IT 예산의 핵심 동력(허니 배지)으로 부상 중입니다.
- 전통적인 데이터센터 IT 지출은 경기 침체 상태가 지속될 전망입니다.
- 2026년에는 AI 지출이 전통적 IT 지출을 추월할 것으로 예상됩니다.
- AI 관련 분야에 8.1조 달러 규모의 투자가 필요할 것으로 예측됩니다.
AI 지출은 예산의 허니 배지다
AI 인프라 및 서비스에 얼마나 많은 돈이 쓰이고 있는지 파악하는 것이 하나의 스포츠가 되어가고 있습니다. 우리는 정보 기술 역사상 가장 극적인 IT 투자 사이클을 겪고 있으며, 이는 60년 전 상업용 컴퓨팅 시스템의 등장과 맞먹습니다. 당시 IBM과 여러 다른 회사들이 (상대적으로 말해) 엄청나게 부유해지게 만들었던 사건입니다.
AI는 새로운 아키텍처를 나타냅니다. 물론 슈퍼컴퓨팅 전문가라면 하드웨어 측면에서는 그리 새롭지 않겠지만, 그 자체로 독특한 것이며 데이터센터에서 지배적인 아키텍처가 될 때까지 그렇게 있을 것입니다. 그리고 이 새로운 아키텍처는 미친 듯이 성장하고 있으며, 인플레이션, AI 거품 붕괴에 대한 우려, 전력 제약, 공급망 문제, 정치적 불안정성, 불확실한 국가 및 글로벌 경제에도 불구하고 AI 지출 추정치는 계속해서 상향 조정되고 있습니다. AI는 IT 예산의 허니 배지이며, 오른쪽으로 이동함에 따라 수정되는 예측을 막을 것은 아무것도 없습니다.
그리고 짐작하실 수 있듯이, AI 예산이 가속화됨에 따라 전통적인 데이터센터 IT 지출은 경기 침체 상태에 있으며, 이는 GenAI 붐이 본격적으로 시작된 2023년 이래로 계속되어 왔습니다. 그리고 전통적인 IT는 가까운 미래에도 경기 침체 상태일 것으로 보입니다.
이러한 예측은 Gartner에서 나온 최신 AI 지출 예측과, 특히 해당 회사의 저명한 부사장 분석가이자 경제학자인 John-David Lovelock의 발언에 의해 뒷받침됩니다. 평소처럼 저는 이 예측에 관점을 더하고, 또한 하이퍼스케일러(hyperscalers), 클라우드 빌더(cloud builders), AI 모델 빌더들이 2025년부터 2027년까지 AI 관련 분야에 투자하는 8조 1천억 달러를 지원하기 위해 배치하는 부채를 뒷받침하는 수익 흐름에 대해서도 이야기할 것입니다.
IT 시장에서 AI 지출과 비(非)AI 지출 간의 대비는 명확하지 않기 때문에, 저희는 Gartner의 AI 예측을 전체 IT 지출 예측과 함께 제시했습니다. 다음 차트는 전통적인 IT 불황을 명확하게 보여줍니다:
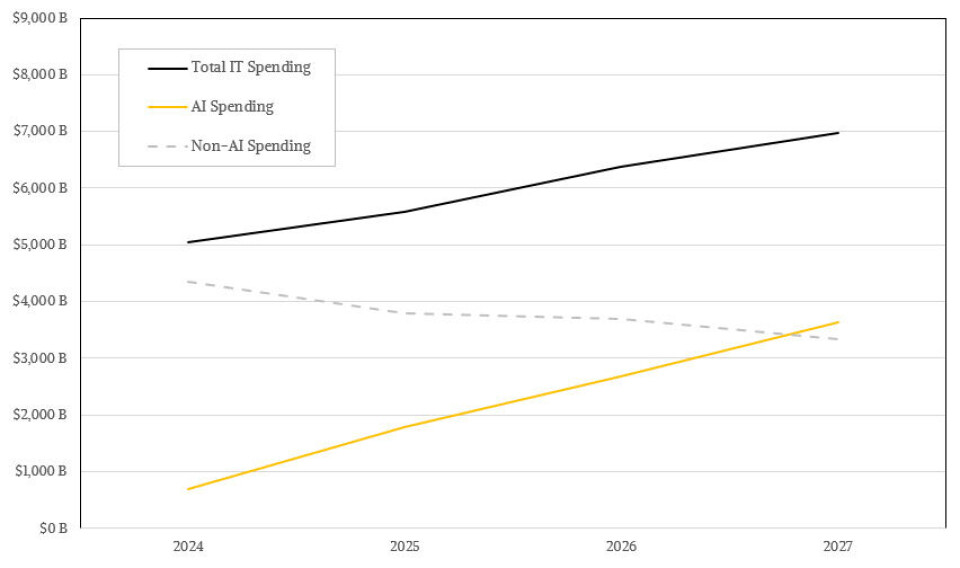
계산해 보면, 제가 계산한 바와 같이 총 IT 지출은 2025년에 10.7% 증가하여 5조 5,800억 달러에 달했으며, 2027년에는 그보다 더 큰 폭인 14.2%가 증가하여 6조 3,700억 달러에 이를 것으로 예상됩니다. Gartner는 아직 2027년에 대한 공개된 IT 지출 예측을 제공하지 않았기 때문에, 저는 9.6% 증가한 6조 9,800억 달러라는 추정치를 사용했습니다.
이 기간 동안 AI 지출은 총합계로 2025년에 2.6배 증가하여 1조 7,900억 달러에 달했으며, 2026년에는 49.7% 증가한 2조 6,700억 달러, 2027년에는 36% 증가한 3조 6,400억 달러가 될 것으로 예상됩니다. 내년(2026년)은 만약 전체 IT 지출에 대한 제 추정치가 적절하다면, AI 지출이 전통적인 IT 지출보다 커지는 첫 해가 될 것입니다. 전통적인 IT 지출은 2025년에 12.5% 감소한 3조 7,900억 달러에 그쳤고, 2026년에는 2.5% 더 감소하여 3조 6,900억 달러, 그리고 2027년에는 9.5% 감소하여 3조 4,300억 달러가 될 것으로 예상됩니다. 이 데이터 해석에서 저는 사람들이 AI 스마트폰이나 AI PC에 대해 이야기하고 이를 어떤 범주에 넣으려는 사실은 무시했습니다. 이러한 기기들에서의 AI 기능은 대체로 부수적인 것입니다. 사람들은 새 휴대폰이나 새 PC를 구매할 뿐이며, 놀랍지 않게도 이 장치들에는 온디바이스(on-device)에서 AI를 구동하는 기능이 탑재되어 있습니다. 하지만 제 생각에 이것들이 AI 인프라의 일부가 되지는 않습니다.
여기에 최신 Gartner 수치와 예측을 한곳에 모은 표가 있습니다:
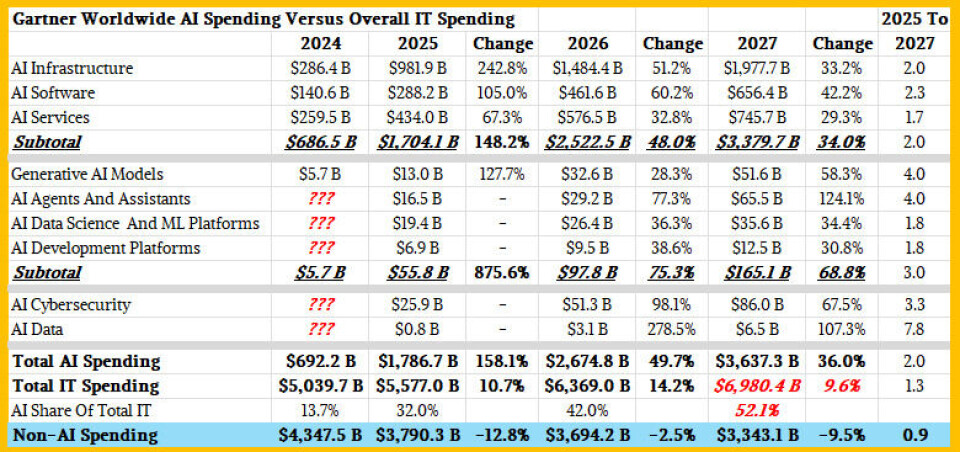
최신 예측에서 새로워진 점은 Gartner가 GenAI 모델 라이선스, AI 에이전트 및 비서 판매를 AI 데이터 과학 및 머신러닝 플랫폼 판매와 더 일반적인 AI 개발 플랫폼 판매와 분리했다는 것입니다. 이는 자체적으로 AI 기능을 내장한 기업용 소프트웨어인 광범위한 AI 소프트웨어 범주와는 다릅니다. AI PC나 AI 스마트폰처럼, 사람들이 이 기능만을 특별히 구매하는지 여부는 확실하지 않지만, 업그레이드의 일부로 얻고 있습니다. 많은 고객들이 그 AI 기능을 얻기 위해 앱을 의도적으로 업그레이드할 수 있지만, 저는 AI 기능이 없는 경우에도 역량 자체를 업그레이드하는 경우가 더 흔하다고 생각합니다. 이는 기업 컴퓨팅에서 끊임없이 일어나고 있는 일입니다. AI는 애플리케이션 스택의 또 다른 기능 세트일 뿐이며, 어느 시점에는 이것이 정말로 '소프트웨어'가 할 모든 것이 될 것입니다.
모두가 가장 알고 싶어 하는 것은 GenAI 버블이 더 커지는 것을 위해서라도 AI 인프라 지출(서버, 스토리지, 스위칭)이 어떻게 유지되고 있느냐입니다. Gartner는 2025년 검토에서 AI 인프라 지출을 기존 5월 예측의 9,756억 달러에서 9월 예측의 9,819억 달러로 약간 상향 조정했습니다. 2026년에는 추가로 529억 달러를, 2027년에는 874억 달러를 추가했습니다. 저는 이 증가된 지출이 하이퍼스케일러와 클라우드 빌더가 내부적으로 사용하고 OpenAI 및 Anthropic과 같은 대형 AI 모델 구축 업체에 판매하는 XPU 디자인으로 인해 크게 발생한다고 강력히 의심합니다. 물론 일부는 증분적인 Nvidia 및 AMD GPU 가속 시스템 판매입니다.
Lovelock은 업데이트된 AI 지출 예측을 수반한 성명에서 “AI 데이터 센터 용량 구축은 인류가 수행한 가장 큰 인프라 프로젝트”라고 말했습니다. “하이퍼스케일러와 서비스 제공업체가 AI 최적화 서버를 구매함으로써 발생하는 용량 성장은 계속해서 가장 큰 단일 지출 영역이 될 것입니다.”
그렇다면 이 모든 투자를 지속하기 위해 이 회사들이 얼마나 많은 돈을 벌어들일까요? Synergy Research Group은 클라우드 컴퓨팅 서비스, 클라우드 소프트웨어 서비스, 그리고 GenAI 소프트웨어를 채택하고 이를 프로덕션 환경에서 실행하기 위한 인프라 구매를 하는 주요 소비자 지향 디지털 서비스를 위한 최신 지출 예측 보고서에서 이 답을 제시합니다. 여기서 핵심 기업들은 Google, Microsoft, Amazon Web Services, Meta Platforms, ByteDance입니다.
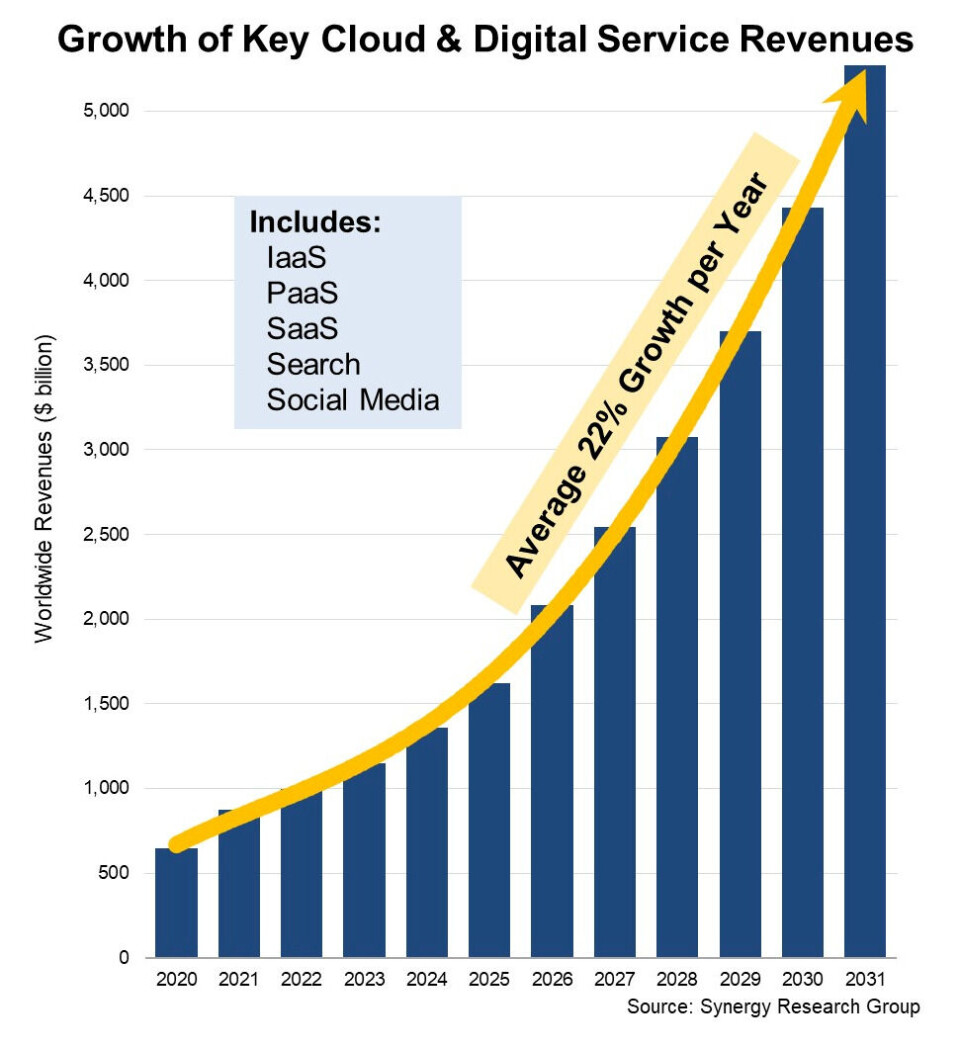
2026년부터 Synergy Research의 수석 분석가인 John Dinsdale은 이러한 서비스 제공업체들의 매출 성장이 2020년부터 2025년까지의 성장률보다 더 빠르게 증가할 것으로 예상합니다. 만약 이 모든 서비스 제공업체의 2025년, 2026년, 그리고 2027년 매출을 합산한다면 (이 데이터는 실제 숫자가 담긴 표를 읽은 것이 아니라 차트에서 대략적으로 추정한 것이기 때문에 약간의 오차가 있을 수 있습니다), IaaS, PaaS, SaaS, 검색, 소셜 미디어 검색 부문에서 총 6.2조 달러의 매출이 발생합니다.
이제 이 매출액은 인건비, 건강 보험료 및 기타 복리후생비를 지불하는 것을 포함하여 이러한 서비스를 제공하는 비용을 충당해야 합니다. 만약 AI 관련 지출의 75%가 하이퍼스케일러(hyperscalers), 클라우드 빌더(cloud builders), 그리고 AI 모델 빌더(AI model builders)에 의해 이루어진다고 가정한다면, 이는 6.1조 달러에 해당합니다. 이들은 자신들의 AI 인프라 꿈을 실현하기 위해 모든 돈, 즉 매출 흐름의 모든 페니를 지출해야만 합니다.
이것이 바로 기술 거인들이 부채 금융(debt financing), Nvidia, AMD, Broadcom으로부터의 벤더 금융(vendor financing), 라운드트립 거래(roundtripping deals) 등 자본을 확보하여 IT 지출 목표에 할당하는 여러 방식에 의존하고 있는 이유입니다. 만약 이들을 하지 않는다면, 그들은 원하는 속도로 AI의 미래에 투자할 여유가 없어지며, 이는 Gartner의 AI 지출 예측으로 표현됩니다. 네오클라우드(Neoclouds), 주권 클라우드(sovereign clouds), 그리고 상업 기업들 역시 덜하거나 같거나한 정도의 동일한 문제에 직면하게 될 것입니다. 모든 경우에 있어, AI는 추가적인 AI 투자를 지원하기 위해 비용 절감에 기여해야 할 것입니다.
이것을 할 수 있는 다른 방법은 미래에서 계속 빌리는 것밖에 없습니다. Synergy Research의 차트가 보여주듯이 2028년부터 2031년까지 수익 흐름은 두 배 이상 증가할 것입니다. 따라서, 이 모든 것이 예상대로 진행된다면, 대출받을 큰 미래가 존재하며, 바로 그 대출이 그 미래를 실제로 가능하게 만들 수 있습니다.
지켜보겠습니다. 제가 여러 번 말했듯이, 미래를 예측하는 유일한 방법은 실제로 살아보는 것입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기