
AI 호스트와 샌드박스가 인텔의 데이터센터 CPU에 활력을 불어넣다
요약
GenAI 붐과 에이전트형 AI의 등장은 인텔 데이터센터 CPU 시장에 활력을 불어넣고 있습니다. 특히 AI 호스트 서버와 작업 수행을 위한 샌드박스 설정 수요가 증가하며, 인텔은 높은 서버 CPU 성장을 기록했습니다. 또한, 인텔은 18A 공정 및 14A 제품군 개발 계획을 발표하며 미래 경쟁력 확보에 집중하고 있습니다.
핵심 포인트
- AI 호스트와 에이전트형 AI의 등장이 데이터센터 CPU 시장 수요를 견인함.
- 인텔은 서버 CPU 부문에서 높은 성장세를 기록하며 시장의 주목을 받고 있음.
- 18A 공정 및 14A 제품군 개발에 집중하여 미래 반도체 경쟁력을 확보하려 함.
COMPUTE
AI 호스트와 샌드박스가 인텔의 데이터센터 CPU에 활력을 불어넣다
제가 알기로는, GenAI(생성형 AI) 붐 덕분에 서버 CPU 시장이 다시 살아날 것이라고 생각했던 사람은 아무도 없었습니다. 네, 우리 모두는 AI 호스트 서버에 사용되는 CPU가 AI 호스트를 위해 강력한 코어를 많이 가지고 있어야 하고, 많은 I/O 및 메모리 대역폭과 합리적인 용량을 필요로 할 것이라고 생각했습니다. 하지만 에이전트형 AI(agentic AI)와 실제로 ‘생각하는’ 것 대신 무언가를 수행하는 샌드박스(일반적으로 Python에서 실행됨)—AI 클러스터의 GPU가 토큰을 해석하고 응답을 출력하는 방식—의 출현은 우리가 또 다른 종류의 범용 컴퓨팅이 필요하다는 것을 의미합니다.
저는 항상 많은 AI 추론 작업이 CPU에서 수행될 것이라고 생각했지만, 서버 CPU가 일부 추론 작업을 수행하더라도 이는 조금 다릅니다. 그리고 서버 CPU에 벡터 및 행렬 수학 유닛이 통합되면서 장기적으로 제가 옳을 수도 있습니다. 최근 몇몇 HPC(고성능 컴퓨팅) 전문가는 CPU가 GPU와 더 유사해짐에 따라 우리가 장기적으로 GPU를 필요로 할 것이라는 생각 자체에 의문을 제기했습니다.
어쨌든, AI 호스트 CPU에 대한 막대한 수요와 CPU 클러스터에서 작업을 실행하기 위한 AI 샌드박스 설정의 필요성은 많은 서버 CPU가 더 저렴하거나(하이퍼스케일러 및 클라우드 빌더들이 자체 개발한 Arm 서버 칩처럼 거의 확실하게 그러할 것이고) 또는 더 강력함에도 불구하고(AMD의 Epyc 라인업이 Intel Xeon 6의 변형과 비교하여 분명히 그렇듯이) 인텔을 다시 성장시키고 있습니다. 지난주에 발표된 2026년 2분기 재무 결과를 언급하면서, 인텔 경영진은 이번 분기에 인텔이 15년 만에 가장 높은 서버 CPU 성장을 경험했다고 지적했습니다.
기술적으로는 사실입니다. 그리고 오랜 역사를 가진 이 반도체 제조사에게 좋은 소식이기도 합니다. 하지만 인텔이 HPC(고성능 컴퓨팅) 및 AI 가속기 시도를 거치며 GPU 시장을 놓쳤고, 플래시 사업부를 매각하여 역사상 가장 큰 가격 인상을 겪는 플래시 스토리지에서 벗어날 수 있었던 점은 무시하는 발언입니다. 이 일반적인 GenAI(생성형 AI) 붐과 에이전트 기반 AI(agentic AI)의 등장은 인텔에게 행운일 뿐, Brian Krzanich, Bob Swan, Pat Gelsinger와 같은 전임 경영진이나 Lip-Bu Tan을 포함한 현 경영진의 설계 결과물이라고 보기 어렵습니다. 저희가 무례하게 말하는 것이 아니기 때문입니다. 이것이 사실이기 때문입니다. X86 또는 Arm 서버 CPU를 설계하고 파운드리 및 패키징을 통해 대량으로 생산해낼 수 있다면, 팔 수 있습니다. 시장은 크게 신경 쓰지 않을 것입니다. 모든 CPU는 DRAM과 플래시 메모리처럼 부족하기 때문입니다.
인텔의 파운드리 노력이 18A 공정에서 결실을 보기 시작했고, 18A-P 고성능 변형 모델로 진행하고 있으며, 14A가 Tan이 작년에 인텔 운영을 맡은 때처럼 창문 가장자리에 위태롭게 놓여있지 않다는 점에 만족합니다.
Tan은 Q2 실적 발표를 위해 월스트리트에 말하며 다음과 같이 말했습니다. “저희는 광범위한 고객군에 걸쳐 14A 제품군을 배치하기 위해 14A의 IP 포트폴리오 구축 및 검증을 계속하고 있습니다. 인텔 14A에 대한 고객 참여가 증가하는 것을 보니 기쁘며, 14A가 성능, 전력, 밀도, 비용, 일정 등 주요 벡터에서 매우 경쟁력 있는 공정 제공이 될 것이라고 점점 더 확신합니다. 외부 고객의 고무적인 진행과 내부 제품에 대한 수요 증가로 인해, 저희는 2027년 하반기에 내부 제품을 위한 14A 리스크 생산 계획을 유지하고 있으며, Q2에 2028년 대량 양산(high-volume ramp)에 전념하기로 결정했습니다.”
따라서 이것은 좋은 소식입니다. 또한, 대만 반도체 제조사(Taiwan Semiconductor Manufacturing Co)조차 고객을 만족시킬 만큼 충분한 CoWoS-L 패키징을 만들 수 없기 때문에 관심을 받고 있는 Intel EMIB-T 패키징 기술 역시 마찬가지입니다. TSMC는 웨이퍼 용량이 충분하기 때문에, 만약 고객들이 CoWoS-L을 확보하지 못하더라도 칩을 제작하여 EMIB-T를 사용하게 할 수 있습니다. 인텔은 TSMC로부터 칩렛(chiplets)을 받아 초기 버전의 EMIB를 사용하여 실패한 “Ponte Vecchio” GPU를 만들었는데, 이는 2020년에는 다소 야심 찬 계획이었습니다. 인텔과 TSMC 양쪽의 다섯 가지 다른 공정 노드를 사용하는 총 47개의 칩렛을 단일 패키지에 넣었기 때문입니다. 우리가 아는 한, 첫 세대 EMIB는 약간 까다롭긴 했지만 작동했고, 이제 인텔은 여기서 돈을 벌 기회를 얻게 되었습니다.
인텔은 또한 기업들이 맞춤형 프로세서(CPU와 IPU 모두)를 제작하는 것을 돕는 데도 관심을 보이고 있습니다. 인텔 최고재무책임자(CFO) David Zinsner에 따르면, 2026년 2분기가 마감될 무렵 이 사업은 연간 실행률(annualized run rate)이 20억 달러였으며, 맞춤형 칩의 총 시장 규모가 1,000억 달러인 상황에서 “머지않은 미래”에는 40억 달러 수준에 이를 것이라고 합니다.
이 모든 것은 희망적인 이야기이며, 에이전트형 AI(agentic AI)를 위한 CPU 르네상스가 Intel을 10년 전의 위치로 되돌릴 만큼 충분할 수도 있습니다. 하지만 여전히 낮은 지연 시간 추론(low latency inference)에 있어 Nvidia의 GPU나 Grok LPU와 경쟁할 수 있는 AI 추론 가속기(AI inference accelerator)를 보유하고 있지는 못합니다. SambaNova와의 파트너십은 중요하지만, Intel이 그 기술을 통제하지 못하며, Intel은 통제를 좋아합니다. Tan은 SambaNova의 회장인 동시에 Intel의 최고경영자(CEO)이며, 의아한 점은 왜 이들이 합병에 대한 어떤 종류의 합의에 도달하지 못했는지입니다. 하지만 Nvidia가 LPU를 위해 Grok을 '인수 고용(aquihire)'하는 데 200억 달러를 지출하면서, SambaNova는 Intel이 돈을 쓰기에는 너무 비싸졌고, 특히 파운드리 야망을 감당할 수 없고 미국 정부와 Nvidia로부터 자금을 지원받고 있는 상황에서는 더욱 그렇습니다. SambaNova는 계속해서 자금을 모으면서 점점 더 비싸지고 있습니다. 3주 전 시리즈 F 라운드에서 10억 달러를 유치하며 기업 가치가 110억 달러에 달했습니다. 이는 파운드리 절반 규모입니다.
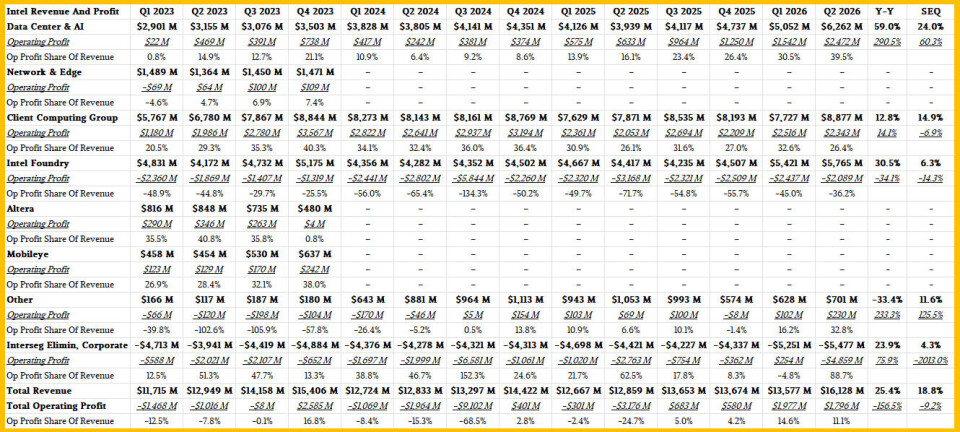
이 배경을 바탕으로 수치를 살펴보겠습니다. 여기에 지난 몇 년간의 데이터를 담은 거대한 표가 있습니다:
그리고 색상으로 추세를 보고 싶은 분들을 위한 차트가 여기 있습니다:
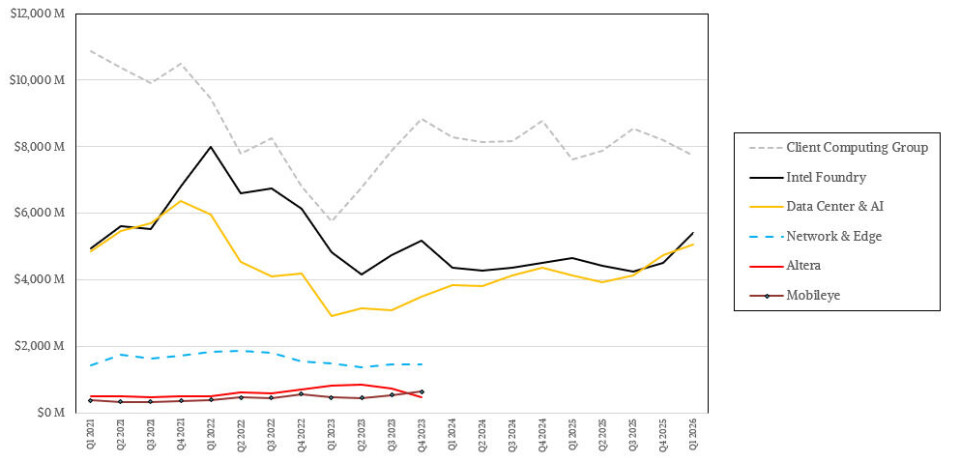
이번 분기에 Intel의 데이터센터 및 AI 그룹(Data Center & AI group) 매출액은 62억 6천만 달러로, 전년 대비 59% 증가했고 직전 분기 대비로는 24% 증가했습니다. 이는 명백히 큰 급증입니다. DCAI 그룹의 영업이익은 이번 분기에 3.9배 증가하여 24억 7천만 달러를 기록했습니다. 이는 매출액의 39.5%에 해당하는 수익성 수준으로, Intel이 지난 5년 동안 보지 못한 수치입니다. 이는 10여 년 전 X86 서버가 전 세계 서버 출하량과 거의 모든 서버 매출을 차지했을 때 Data Center Group에서 Intel이 가졌던 영업 이익률인 50%와는 여전히 상당히 거리가 있습니다.
Intel Foundry 그룹은 인텔의 데스크톱 및 서버 부품 출하량이 증가하면서 30.5% 증가한 57억 7,000만 달러를 기록했습니다. 하지만 파운드리 사업부는 20억 9,000만 달러의 영업 손실을 기록했는데, 이는 작년 대비 34% 감소한 수치입니다. 인텔 내부 매출과 외부 파운드리 고객사 매출을 합친 금액은 2026년 2분기에 2억 9,300만 달러에 불과했습니다. 인텔의 18A 공정 출하량은 2분기 목표치보다 25% 높았으며, 2026년 1분기 대비로는 50% 이상 증가했습니다. 인텔은 이번 분기에 Intel 4, 3, 그리고 18A 공정에 대한 수율 개선을 확인했습니다.
저는 우리가 추적하는 모든 상장 기업의 데이터센터 관련 사업 부문을 추적하는 것을 좋아하는데, 지금은 쉬워졌지만 이전에 인텔이 FPGA 및 플래시 제품뿐만 아니라 서버 칩, 칩셋, 마더보드, 그리고 때로는 전체 시스템까지 복잡했기 때문에 더 어려웠습니다. 하지만 이는 인텔이 얼마나 많이 하락했고, 다시 올라가고 있는 것처럼 보이는지를 보여줍니다.
지난 10년 동안 인텔의 데이터센터 사업은 2020년 2분기에 90억 6,000만 달러로 정점을 찍었으며, 영업 이익은 34억 3,000만 달러였습니다. 영업 이익률은 AMD가 데이터센터 시장에서 사실상 퇴출당했던 2009년부터 2015년 사이에는 매출의 45%와 50% 사이를 오갔습니다.
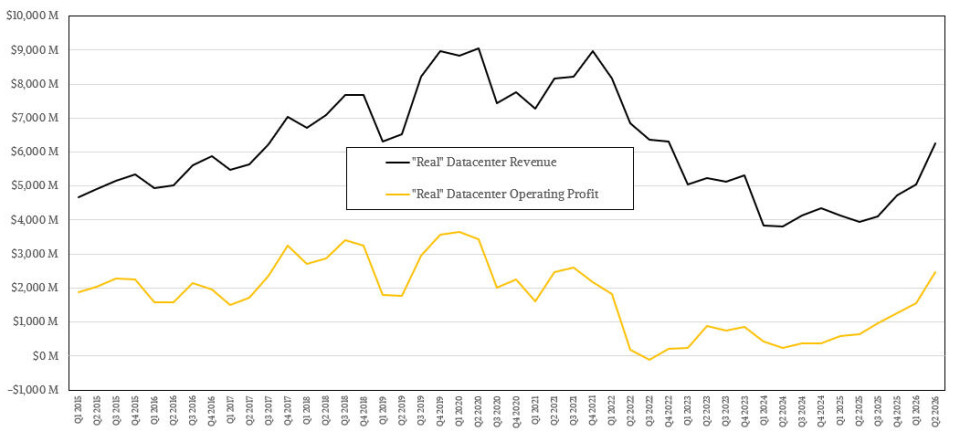
인텔이 그 수준으로 돌아가기까지는 시간이 좀 걸릴 것입니다. 하지만 여전히 가능합니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기