
AI 분야 붕괴가 글로벌 금융 전염병이 될 위험, IMF 보고서 경고
요약
IMF 보고서는 글로벌 경제가 AI 분야의 자본 흐름에 과도하게 의존하고 있으며, 이 분야의 붕괴가 전 세계적인 금융 위기를 초래할 수 있다고 경고합니다. 특히 레버리지 포지션 증가와 소수 기업 집중화로 인해 거품 붕괴 시 피드백 루프 위험이 높습니다.
핵심 포인트
- AI 자본 흐름 의존도 심화: AI 분야의 붕괴가 글로벌 GDP에 피해를 줄 수 있음.
- 핵심/비핵심 구분 필요: TSMC, Nvidia 등 핵심 기업은 안정적이나 전반적인 거품 위험 존재.
- 레버리지 및 집중 투자 위험: 헤지펀드의 레버리지 포지션과 소수 기업 집중화가 불안정성을 높임.
- IMF의 경고 시나리오: AI 투자가 기대보다 덜 수익성이거나 필요 컴퓨팅이 낮을 경우 경제 위축 가능성 언급.
AI 분야의 관찰자들과 기자들은 오랫동안 이 분야가 순환 경제 (circular economy) 붕괴할 수 있으며, 이로 인해 연관된 투자까지 위험에 처할 수 있다고 지적해 왔습니다. IMF는 최신 글로벌 금융 안정성 보고서 (Global Financial Stability Report)에서 이러한 우려를 검토했으며, 그 결론은 매우 심각합니다. IMF의 관점에서 볼 때, 글로벌 경제는 AI 분야로의 자본 흐름에 점점 더 의존하고 있으며, 붕괴가 발생할 경우 2028년까지 글로벌 GDP, 투자 및 소비에 피해를 줄 수 있습니다.
이 보고서는 '핵심(core)' AI 기업과 이 분야의 다른 기업들을 구분합니다. 핵심 기업에는 TSMC, Nvidia, AMD와 같은 회사들, SK hynix 및 Micron과 같은 메모리 제조업체, Western Digital과 같은 스토리지 공급업체가 포함됩니다. 이러한 기업들은 역사적인 횡재를 경험하고 있으며, 대부분의 생산 물량은 현재 몇 년 전까지 예약되어 있습니다. 다시 말해, 이 금광 붐에서 삽을 파는 회사들입니다.
이론적으로 비핵심 플레이어들이 실패하더라도 그들의 투자자들만 피해를 입어야 하지만, 보고서에 따르면 여전히 걱정해야 할 위험이 존재합니다. 헤지펀드들은 레버리지 포지션과 마진 차입을 늘려 잠재적인 거품 붕괴의 폭발 반경에 자신들을 더욱 노출시키고 있습니다. 게다가 IMF는 AI 및 기술주에 대한 수요가 촉진되어, 레버리지 ETF에서 단일 종목 비중이 28%까지 증가했다고 밝히고 있습니다. 저희 판단으로는 이러한 주식들이 급락할 경우 ETF 발행사들과 대출 기관들로부터 대규모 매도세가 촉발되어 피드백 루프를 일으킬 수 있습니다.
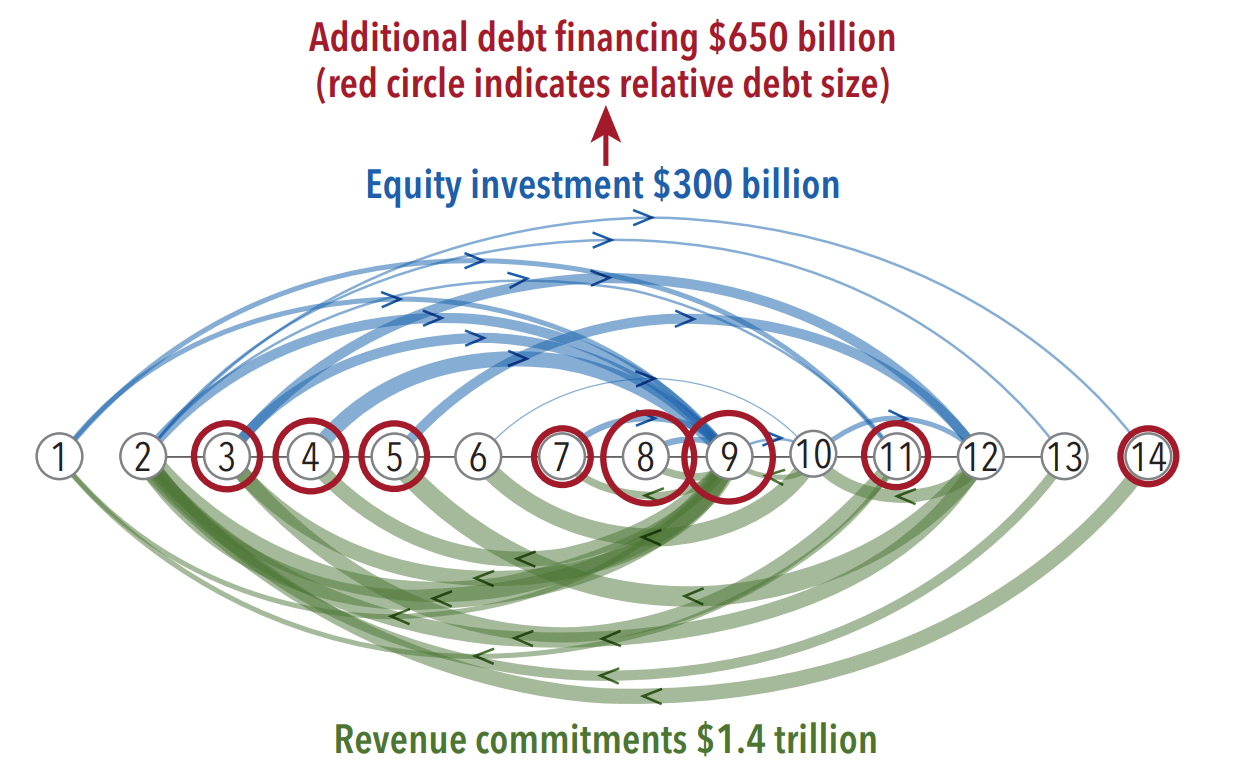
(이미지 출처: IMF)
보고서 중 산업 내 순환 투자를 다룬 섹션은 이 문제를 더욱 강조합니다. IMF는 2023년 이후 14건의 공공 거래를 추적했으며, '재정적으로 취약한' AI 기업(주로 하이퍼스케일러)에 투자된 3,000억 달러와 부채 6,500억 달러가 서비스 및 칩 주문에서 1조 4,000억 달러의 매출을 차지하는 것으로 나타났습니다. 이 가상의 돈 대부분은 소수의 기업에 집중되어 있어, 한 곳이 감기에 걸리면 무리가 독감에 걸릴 위험을 증가시키고 있습니다.
IMF는 'AI가 글로벌 경제와 금융 시장의 중요한 지원원이 되었다'고 지적합니다. 긍정적인 측면은 기금(Fund)에 따르면, 이러한 투자가 이란에서의 현재 전쟁이 에너지 가격에 영향을 미치고 정책 불확실성을 야기하는 시기에 글로벌 경제를 지탱하는 데 도움이 되었다는 것입니다. 더욱이, 최근 은행들을 대상으로 한 글로벌 스트레스 테스트 결과, 에너지 가격 충격, 높은 인플레이션, 그리고 AI 주도 시장 조정의 조합에도 불구하고 은행들이 '전반적으로 회복력 있게' 유지될 것이라는 점을 시사했습니다.
이러한 조정에 관해, IMF는 '더 약하거나 지속 가능성이 낮은 AI 투자 및 수익성' 덕분에 발생할 수 있다고 믿으며, 필요한 AI 컴퓨팅이 그렇게 높은 수준의 투자를 필요로 하지 않을 수도 있고, 마찬가지로 예상하거나 기대했던 것보다 덜 수익성이 높을 수도 있다고 언급했습니다. 이러한 가상 시나리오 하에서, IMF는 2028년까지 글로벌 GDP가 0.4% 감소하고, 투자가 1.3% 감소하며, 소비가 0.6% 감소할 수 있다고 예측했습니다. 하지만 기금은 산업 전반으로 흐르는 과도한 부채와 레버리징이 시스템에 더 가혹한 충격을 줄 수 있음을 지적합니다.
하이퍼스케일러(Hyperscalers)는 이제 투자등급 채권 발행액의 10%를 차지하며, 이는 2024년의 1% 미만에서 증가한 수치입니다. AI 컴퓨팅 수요가 여전히 강하기 때문에 이들 기업은 막대한 수익을 올리고 있습니다. 하지만 AI 장비에 대한 과도한 투자로 인해 현금 흐름이 점점 빠듯해지고 있어, 사업을 지속하기 위해 상당한 규모의 대출이 필요합니다. 오직 시간이 지나야만 투자자들이 이러한 회사들이 발행하는 부채에 계속해서 관심을 가질지 알 수 있을 것입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 Tom's Hardware의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기