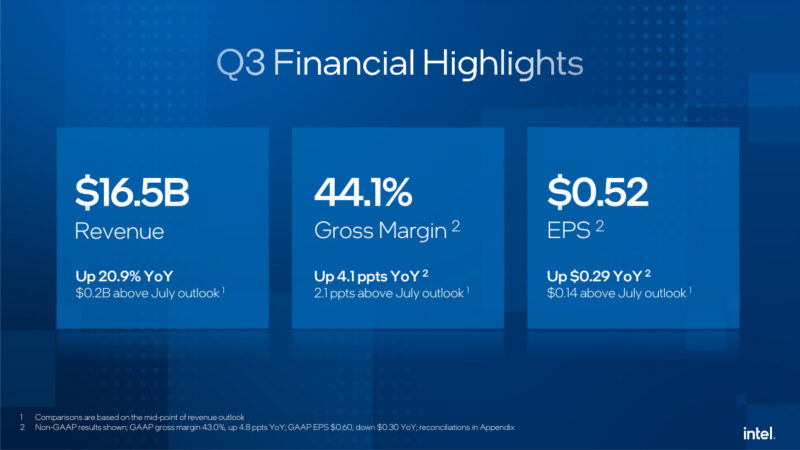
인텔은 매출 165억 달러를 기록하며 2026년 3분기 실적을 발표했으며, 이는 전년 대비 21% 증가한 수치입니다. Non-GAAP 총이익률(gross margin)은 44.1%에 도달했고, Non-GAAP 주당순이익(EPS)은 $0.52를 기록했습니다. 데이터 센터 수요는 급증하는 반면, 클라이언트 PC 사업 부문은 메모리 시장 상황으로 인해 큰 어려움을 겪고 있습니다. 저희가 항상 이 부분을 다루는 것은 아니지만, 패트릭의 요청에 따라 작성하게 되었는데, 이는 STH에서 최근 목격한 추세를 보여주기 때문입니다.
인텔 2026년 3분기 실적: 대비되는 부문들
우선 전반적인 수준에서 인텔의 주요 수치는 비교적 긍정적입니다. 전년 대비 거의 21% 증가는 좋은 성과이지만, 작년은 인텔에게 좋지 않은 한 해였습니다.
Intel 2026 Q3 Earnings Financial Highlights Intel Q3 2026 Earnings Financial Highlights
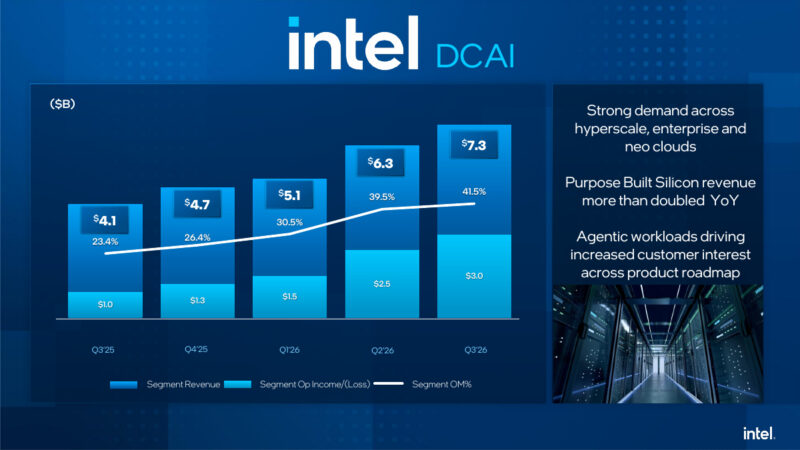
데이터 센터 및 AI(DCAI) 그룹은 매출 73억 달러를 기록하며 전년 대비 78% 증가했습니다. 인텔의 CFO인 데이비드 진스너(David Zinsner)는 이를 지난 15년간 인텔 사상 가장 강력한 데이터 센터 매출 성장이라고 언급했습니다. 해당 부문의 영업이익은 30억 달러에 달했으며, 마진율은 41.5%였습니다. 저희가 이 발표를 다루게 된 흥미로운 부분 중 하나는 시장 수요가 AMD의 192코어 Turin 제품 쪽으로 이동했다는 점입니다. 인텔은 이에 대한 직접적인 경쟁 제품을 가지고 있지 않습니다(혹시 Clearwater일까요?). 하지만 파트너사들은 Xeon 6이 판매되고 있다고 전해왔으며, 이는 기본적으로 모든 것이 잘 팔리고 있기 때문이라고 합니다.
Intel 2026 Q3 Earnings Data Center And AI Intel Q3 2026 Earnings Data Center And AI
수요는 하이퍼스케일(hyperscale), 엔터프라이즈(enterprise), 네오 클라우드(neo cloud) 고객 전반에 걸쳐 강력하며, '목적 맞춤형 실리콘(Purpose Built Silicon)' 매출은 전년 대비 두 배 이상 증가했습니다. 인텔의 CEO인 립-부 탄(Lip-Bu Tan)은 인텔의 즉각적인 우선순위가 Xeon 제품군에 대한 비정상적인 수요를 충족시키기 위해 추가 공급을 확보하는 것이라고 말했습니다. 그는 통화에서 기판(substrate) 가용성이 생산량을 제한하고 있으며, 이 문제가 완화되는 데 시간이 걸릴 것이라고 밝혔습니다.
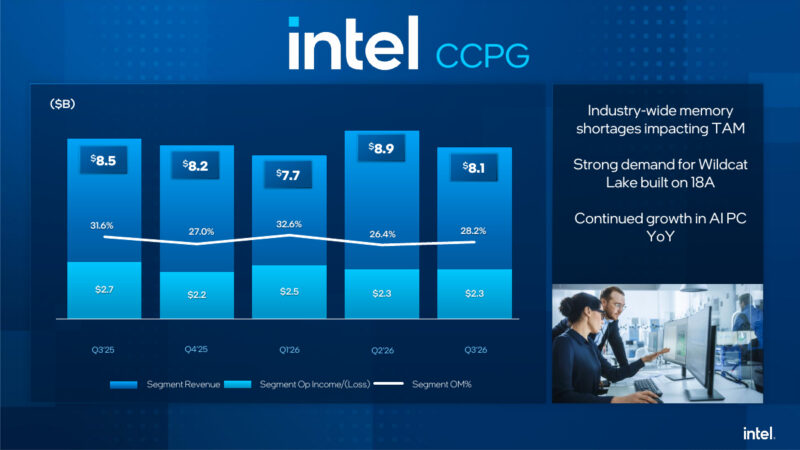
클라이언트 측은 매우 다르게 보입니다. 클라이언트 컴퓨팅 및 물리 AI 그룹(CCPG)의 매출은 전년 대비 5% 감소하여 81억 달러를 기록했습니다. 사용되는 지표에 따라 전체 인플레이션이 0을 훨씬 상회하고 있기 때문에, 매출 하락은 좋지 않은 신호입니다. 컨퍼런스 콜에서 Intel은 산업 전반적인 메모리 부족 현상이 총 유효 시장(total addressable market)에 영향을 미치고 있다고 언급했습니다. 높은 DRAM 및 NAND 가격은 시스템 비용을 상승시키고 수요를 위축시키고 있습니다. 또한, 컨퍼런스 콜에서는 인텔이 기판 가용성을 기다리며 데이터 센터 측에서 18A 공급을 활용하기를 바라는 것으로 들렸습니다.
Intel 2026 Q3 Earnings Client Computing And Physical AI Intel Q3 2026 Earnings Client Computing And Physical AI
인텔은 PC 시장의 둔화가 적어도 내년 상반기까지 계속될 것으로 예상합니다. 메모리와 NAND 가격 압박은 2027년까지 지속될 것으로 예상되며, 이는 클라이언트 시스템 비용이 한동안 높은 수준을 유지할 가능성이 높다는 것을 의미합니다. 오늘날의 메모리 가격을 보고 충격적이라고 생각하는 분들에게도, 이번 실적 발표 코멘터리는 1분기(Q1)에 메모리 가격 하락이 있을 것이라고 생각하게 만들지 못했습니다.
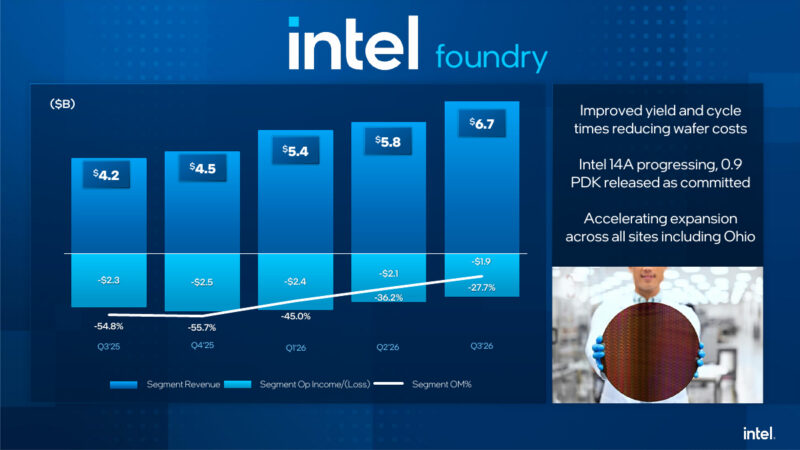
인텔 파운드리(Intel Foundry)는 67억 달러의 매출을 기록하며 전년 대비 58% 증가했지만, 이 수치에는 외부 고객 판매액뿐만 아니라 부문 간 거래가 포함되어 있습니다. 해당 부문은 여전히 영업 손실로 19억 달러를 기록했으며 마진율은 -27.7%였으나, 이는 작년의 23억 달러 손실보다는 적은 수치입니다.
Intel 2026 Q3 Earnings Intel Foundry Intel Q3 2026 Earnings Intel Foundry
개선된 수율(yields)과 사이클 시간(cycle times)은 웨이퍼 비용을 낮추고 있습니다. 인텔은 약속대로 지난 10월에 Intel 14A 0.9 공정 설계 키트(process design kit)를 출시했으며, 오하이오를 포함한 여러 현장에서 확장이 계속되고 있습니다.
최종 코멘트
저희는 모든 실적 발표(earnings calls)를 다루지는 않지만, 패트릭의 생각으로는 이 발표가 STH에 대한 스토리도 담고 있어 중요했습니다. 사람들은 왜 저희가 AI 데스크톱 및 서버/네트워킹 커버리지를 많이 하고 미니 PC 관련 내용은 적게 다루는지 궁금해합니다. Intel의 Panther Lake는 멋진 제품이지만, 더 큰 로컬 모델을 구동하는 용도는 아닙니다. 현재 DRAM과 NAND는 AI 노드에 연결된 가치로 가격이 책정되고 있습니다. 마찬가지로, NVIDIA-Intel 투자와 인텔 제온(Intel Xeon) CPU를 탑재한 수많은 NVIDIA GPU 기반 시스템들이 Xeon 6 판매를 견인하고 가격을 상승시키고 있습니다. 그 결과, 높은 가격 때문에 비(非) 로컬 AI PC에 대한 시장 수요가 떨어지는 반면, AI 관련 시장은 활발하게 움직이고 있습니다. 저희는 사람들이 미니 PC 리뷰를 더 원한다는 것을 알지만, 이것은 근본적인 산업적 과제입니다. 또한 클라이언트 측 시장이 작다는 것은 폼 팩터(form factors) 혁신을 시도하는 소규모 기업이 적다는 것을 의미하지만, 데이터 센터 시장은 정반대입니다. 이는 인텔의 실적 발표에서 매우 명확하게 드러났습니다.