
광학 부품이 마벨의 AI 사업을 맞춤형 칩보다 더 주도하고 있다
요약
Marvell의 AI 비즈니스는 데이터센터 부문에서 강력하게 성장하고 있으며, 특히 광학 부품이 맞춤형 칩보다 매출 성장을 주도하는 것으로 분석됩니다. 전체 매출 중 데이터센터가 가장 큰 비중을 차지하며, 이는 Marvell의 핵심 동력임을 보여줍니다. 다만, 과거 레거시 사업들이 여전히 존재하지만, 회사가 이 부분에 대한 세부 정보를 명확히 공개하지 않아 추정치에 의존해야 하는 상황입니다.
핵심 포인트
- Marvell AI 비즈니스는 데이터센터 부문이 주도하며, 광학 부품 매출 기여도가 높음.
- 데이터센터 부문은 전체 매출의 79.3%를 차지하는 핵심 성장 동력임.
- 과거 레거시 사업들은 여전히 존재하나, 회사의 명확한 정보 공개가 부족함.
- Marvell은 GenAI 분야에서 Broadcom 등 경쟁사 대비 균형추 역할을 하고 있음.
CONNECT
광학 부품이 마벨의 AI 사업을 맞춤형 칩보다 더 주도하고 있다
데이터센터는 반도체 제조업체이자 '칩 목자'인 Marvell의 비즈니스를 이끄는 지배적인 요인이 되었으며, 이 비즈니스 성장은 거의 전적으로 AI 클러스터용 부품에서 나오고 있습니다. Marvell이 Amazon Web Services, Google 등과 맞춤형 칩에 대한 큰 계약을 체결한 것은 흥미롭지만, 이 사업 자체는 여전히 상대적으로 작습니다. 네트워크 및 스위칭용 광학 부품들이 여전히 매출의 대부분을 주도하고 있습니다.
통신사(telcos) 및 기타 통신사, 엔터프라이즈 네트워킹, 그리고 소비자 및 산업 장치에 사용되는 레거시 칩들은 한때 훨씬 작았던 Marvell의 더 큰 부분을 차지했지만, 여전히 오르내리며 작동하고 있습니다. 하지만 Marvell은 이 부분들을 단일 그룹으로 묶어 언급하는 경우를 제외하고는 이에 대해 별로 이야기하지 않습니다. 예를 들면 다음과 같습니다:
Nvidia 역시 할 말은 없지만, 데이터센터 사업에 속하지 않는 모든 것을 'Edge Computing'이라는 그룹으로 묶었습니다. 사실 이 차트는 Marvell의 것이지만, Y축의 숫자는 훨씬 작고 지수 곡선도 그렇게 가파르지는 않습니다. 적어도 아직은 그렇습니다. 하지만 하이퍼스케일러(hyperscalers), 클라우드 빌더(cloud builders), AI 모델 빌더들 사이에서 AI 네트워킹과 맞춤형 XPU 및 CPU가 급성장하는 것을 지켜보십시오. Marvell은 GenAI 분야에서 Broadcom만큼 Nvidia의 큰 성공에 대한 균형추가 되고 있습니다.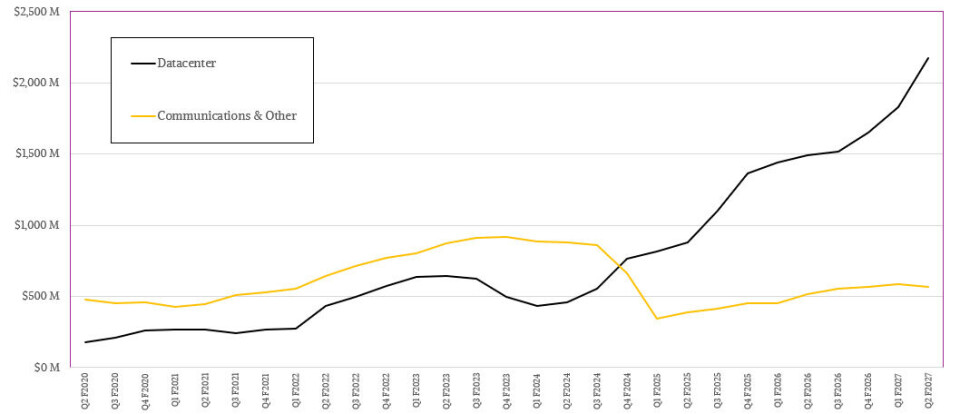
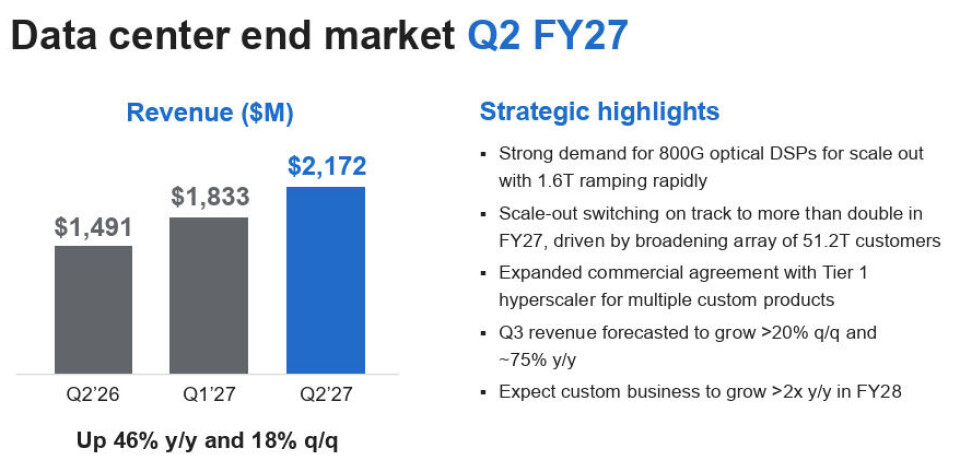
2027 회계연도 2분기(8월 1일 마감)에 마벨은 데이터센터 제품 판매액이 21억 7,000만 달러를 기록하며 전년 대비 45.7% 증가했고, 직전 분기 대비로는 18.5% 증가했습니다. 제 모델에 따르면, 원래 데이터센터 부문에 포함되어야 할 레거시 엔터프라이즈 네트워킹이 이번 분기에 추가로 2억 6,600만 달러를 벌어들였으며, 이는 전년 대비 37.4% 상승한 것으로 생각합니다. 인정하건대, 마벨이 이전에 언급했던 구(舊) 레거시 부문들의 세부 분석은 추측에 불과합니다. 왜냐하면 회사가 2026 회계연도 3분기 이후로 매출에 대해 명확하게 이야기한 적이 없기 때문입니다.
이 모든 레거시 사업들을 합치면, 이번 분기에 총 5억 6,780만 달러를 기록하며 10.1% 증가했습니다. 마벨 비즈니스의 데이터센터 부문은 현재 전체 매출의 79.3%를 차지하고 있으며, 여기에 엔터프라이즈 네트워킹을 더하면 수익의 89%까지 끌어올립니다.
재미로 말씀드리자면, 제 모델에서 데이터센터 사업이 다른 이전 부문들과 어떻게 비교되는지 보여드립니다:
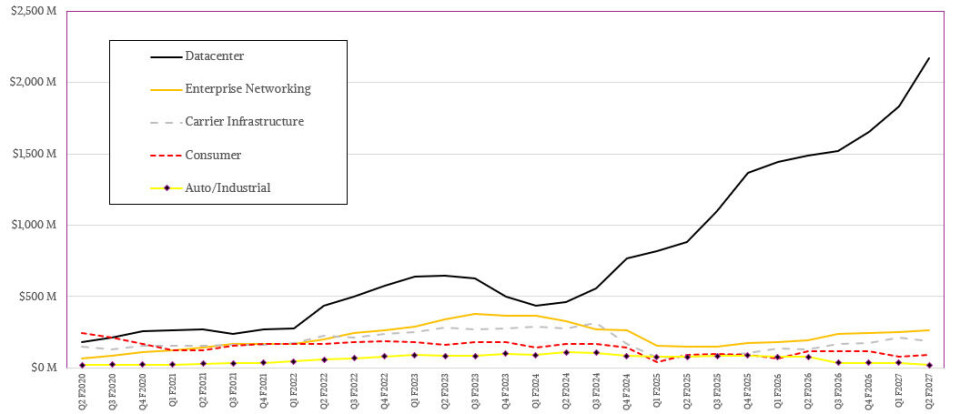
마벨이 곧 있을 재무 분석가 데이(financial analyst day)에서 이 내용들을 명확히 언급하지 않는 한, 이러한 추정된 부문별 매출의 오차 막대(error bars)는 점점 더 불분명해지고 있습니다. 그리고 이 차트는 또한 엔비디아(Nvidia)의 GenAI 붐 이전과 이후의 구(舊) 부문별 구분과 매우 유사하게 보입니다.
주목할 점은 데이터센터 사업이 2021 회계연도 2분기 대비 8.1배 성장한 반면, 이러한 레거시 칩 비즈니스는 같은 기간 동안 1.3배만 성장했다는 것입니다. 만약 마벨이 글로벌파운드리(GlobalFoundries)로부터 IBM의 맞춤형 칩 사업뿐만 아니라 Inphi와 Celestica AI까지 인수하지 않았다면 어땠을지 상상해 보십시오... 자동차 칩 사업을 인피니언(Infineon)에 매각한 것 역시 현명했습니다. 모든 역량을 GenAI에 집중하는 것입니다. 그리고 마벨이 기동성 확보를 위한 자금과 더 나은 집중도를 갖기 위해 다른 부문들을 매각하는 것이 놀랍지 않을 것입니다.
우리가 정말로 해야 할 일은 데이터센터 사업에 깊이 파고드는 것이며, 만약 마벨이 이 훨씬 더 큰 사업을 여러 부문으로 나누어 준다면 물론 도움이 될 것입니다. 우리는 마벨의 고위 관계자들로부터 여기저기서 충분한 힌트와 몇 가지 데이터를 얻었으며, 이를 바탕으로 그러한 부문들이 어떻게 만들어질 수 있는지, 그리고 얼마나 많은 돈을 벌어들이고 있는지에 대한 모델을 구축했습니다. 미국 증권거래위원회(SEC)는 명백히 여러 부문들로 구성된 사업체가 있을 경우, 재무 보고를 그렇게 해야 한다는 규칙이 있어야 합니다. SEC의 느슨한 규정은 기업이 내부적으로 운영하고 이야기하는 방식이 투자자들에게도 (물론 매우 일반적인 의미에서) 이야기해야 하는 방식이어야 한다는 것입니다.
제가 마벨의 전체 데이터센터 및 AI 관련 데이터센터 제품 사업을 깊이 파고들어 두 가지 주요 그룹으로 나누어 본 시도가 여기 있습니다. 그리고 AI 전기광학(electro-optics)과 AI 맞춤형 칩, 그리고 기타 데이터센터 제품들을 분리한 차트가 여기 있습니다. (여기에는 엔터프라이즈 네트워킹은 포함되어 있지 않습니다.) 아무튼, 한번 살펴보세요:
2023년 초에 생성형 AI(GenAI) 붐이 막 시작되던 시기, 즉 마벨의 2024년 1분기로 가정했을 때, 이 회사는 약 7,700만 달러 규모의 AI 사업을 가지고 있었으며, 아마존 웹 서비스(AWS)와의 Graviton 칩 거래를 통해 초기 맞춤형 ASIC으로 약 1,200만 달러, 그리고 전기광학 부품 판매로 약 6,600만 달러에 달했습니다.
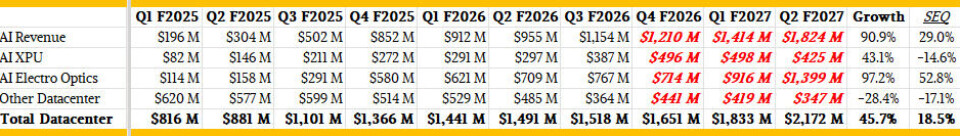
시간을 돌려 3년여 후인 2027년 2분기로 가보면, 저는 마벨의 AI 매출이 18억 2,000만 달러였을 것으로 추정하며, 이는 전년 대비 90.9% 증가했고 3년 전보다 23.6배나 높은 수치입니다. AI XPU 판매는 현재 분기에 약 4억 2,500만 달러로 직전 분기 대비 약간 감소했지만, 이는 여전히 43.1% 증가한 수치이며, 마벨이 몇 분기 전 월스트리트에 예상해야 한다고 말했던 20% 정도의 성장률보다 빠른 것입니다.
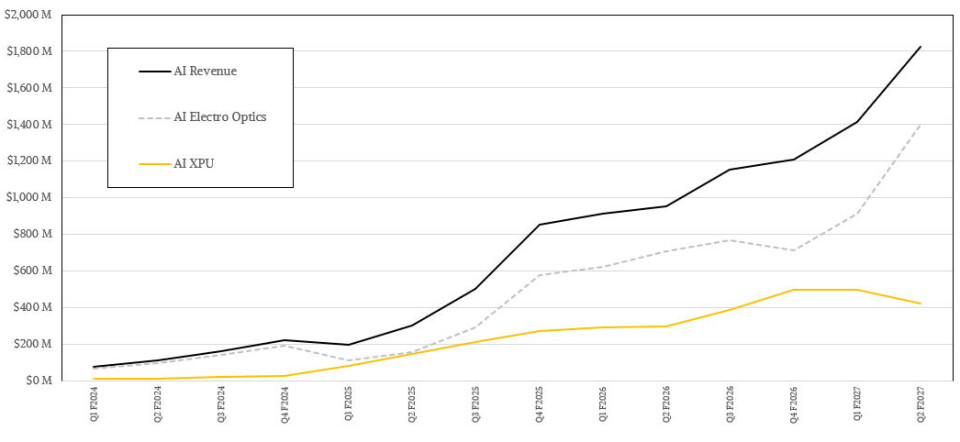
제 모델에 따르면, Electro-optical components가 매출 약 14억 달러를 기록하며 AI 스토리에서 마벨(Marvell)을 계속 주도하고 있으며, 이는 97.2% 증가한 수치입니다. 다른 데이터센터 제품 중 AI 고객군 외에서 판매된 제품은 약 3억 4,700만 달러로, 28.4% 감소했습니다.
이 모든 것을 합산하면 마벨의 매출은 27억 4천만 달러를 기록하며 36.5% 증가했고, 영업 이익(operating income)은 4억 6,000만 달러로 58.5% 증가했으며, 순이익(net income)은 3억 800만 달러로 58.1% 증가했습니다. 회사는 39억 3천만 달러의 현금을 보유하고 있으며, 이는 칩을 관리하는 고객사들에게 의무를 이행하는 데 사용될 것입니다.
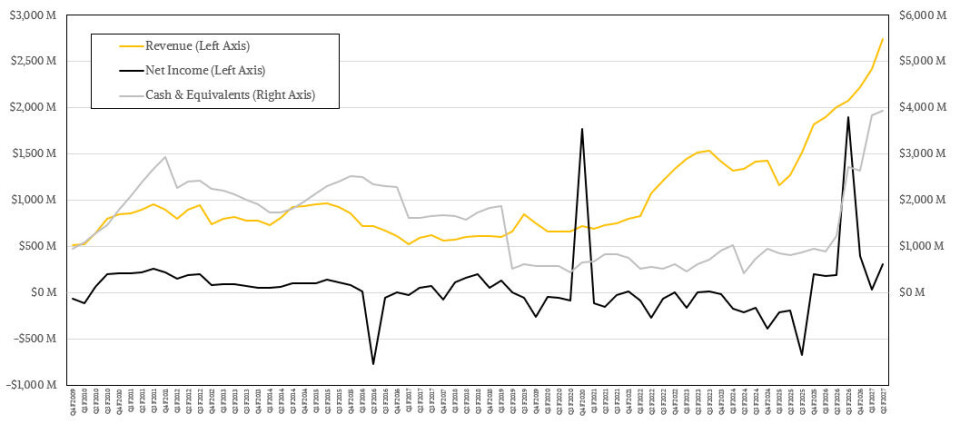
앞으로 전망을 살펴보면, 마벨은 가이던스(guidance)를 다시 한번 상향 조정했으며, 이제 2027 회계연도 3분기(Q3 F2027) 매출이 약 31억 5천만 달러에 이를 것으로 예상한다고 밝혔습니다. 이는 전년 대비 51.8% 증가하고 직전 분기 대비로는 15% 증가하는 수치입니다. 마벨의 회장 겸 최고경영자(CEO)인 Matt Murphy는 2027년 4분기(Q4 2027)에 성장이 가속화될 것이라고 말했습니다. 특히, 구글이 최근 발표한 마벨과의 확대 파트너십 관련 첫 매출은 2027 회계연도 3분기에 발생할 예정입니다. 데이터센터 사업 부문은 3분기에 직전 분기 대비 약 20%, 전년 대비 약 75% 성장할 것으로 예상됩니다.
머피는 2027 회계연도 매출을 120억 달러로 상향 조정했는데, 이는 한 분기 전의 115억 달러에서 증가한 수치이며, 이를 통해 2027년 4분기는 약 37억 달러가 되어 전년 대비 66.4% 증가할 것으로 예상됩니다. 명백하게 데이터센터와 특히 AI 부문이 이러한 성장을 주도하고 있습니다. 만약 종이에 간단한 계산을 해본다면, 맞춤형 CPU(custom CPUs)와 XPU(eXtended Processing Unit)가 2027 회계연도에 약 20억 달러의 매출을 차지하며, 이는 전 분기 대비 약 33% 상승하여 마벨이 몇 분기 전에 언급했던 20% 성장률보다 훨씬 높은 수치입니다. 레거시 통신(legacy comms) 및 기타 칩 사업은 2027 회계연도에 겨우 10% 정도의 성장이 예상됩니다.
2028 회계연도의 경우, 머피(Murphy)는 이전 분기 가이던스 대비 $15억 달러를 늘려 총 180억 달러로 상향 조정했으며, 이는 50%의 성장률을 의미합니다. 또한 데이터센터 사업은 2028 회계연도에 60% 이상 성장할 것이라고 덧붙였습니다. UALink, ESUN 및 NVSwitch 네트워크용 네트워킹 컴포넌트와 Celestial AI 광학 인터포저(optical interposer)를 위한 부품 규모는 약 3억 달러 수준이 될 것으로 예상되며, 이 중 Celestial AI의 하드웨어 비중은 약 1억 5천만 달러에 달합니다. 2028년의 맞춤형 CPU 및 XPU 가속기 사업은 2028 회계연도에 두 배 이상 증가할 것으로 예상되며, Google과의 계약 덕분일 뿐만 아니라 Marvell이 AWS 등 다른 기업들을 위해 진행하는 칩 프로젝트들 덕분에 2029년에는 더욱 빠르게 성장할 것입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기