
Micron의 수치가 보여주는 HBM4 메모리가 금 무게의 15배 가치가 있는 이유
요약
HBM4 메모리가 AI 혁명의 핵심 동력임을 강조하며, Micron의 최근 실적 급증(매출 4.8배 증가)과 강력한 재무 상태를 분석했습니다. 이는 HBM 스택형 DRAM 패키징이 IT 역사상 가장 수익성 높은 제품군 중 하나가 될 것임을 시사합니다.
핵심 포인트
- HBM 스택형 DRAM은 GenAI 혁명의 필수 요소입니다.
- Micron의 매출과 이익은 전년 대비 폭발적으로 증가했습니다.
- 회사는 충분한 현금 보유액을 바탕으로 대규모 파운드리 건설이 가능합니다.
- 메모리 제조사들은 높은 수요와 가격 상승 덕분에 과잉 공급을 피하려 합니다.
STORE
Micron의 수치가 보여주는 HBM4 메모리가 금 무게의 15배 가치가 있는 이유
HBM 스택형 DRAM이 상업 정보 기술 역사 60년 동안 가장 수익성이 높은 제품이 될 수도 있습니다. 비용과 수익을 어떻게 배분하느냐에 따라 1970년대 IBM 메인프레임 엔진도 비슷한 영역에 있을 수 있습니다. 하지만 제 직감으로는, 매출과 이익을 창출하는 측면에서 HBM 스택형 DRAM 패키징은 1970년대 System/370의 모놀리식 시스템 기술(MST) 패키징이나 1980년대 System/3081의 열전도 모듈(TCM) 패키징을 능가합니다.
이는 첨단 패키징이 과거에 얼마나 가치 있었는지, 그리고 미래에도 여전히 중요하다는 것을 보여줍니다.
어떤 경우든 HBM 시장의 성장과 Micron Technology, Samsung, SK Hynix의 매출은 IBM 메인프레임이 했던 것보다 훨씬 빠르게 급증하고 있습니다. 이는 경탄할 만한 일이며, Nvidia와 AMD의 성장을 뒷받침합니다. 아주 사소하게 말하자면, 이 회사들이 만드는 고대역폭 스택형 DRAM 없이는 GenAI 혁명은 일어나지 않았을 것이고, 일어날 수도 없습니다.
저는 이 붐이 시작된 이후로 Micron의 재무 상태를 다루어 왔으며, 다음 순서에서는 Samsung과 SK Hynix를 추가하여 세트를 완성할 예정입니다. 하지만 지금은 회계연도 2026년(9월 3일 마감) 기준 Micron의 실적을 살펴보겠습니다. 수치는 정말 놀랍습니다. (아니면 어쩌면 똑바로 'gog'일지도...)
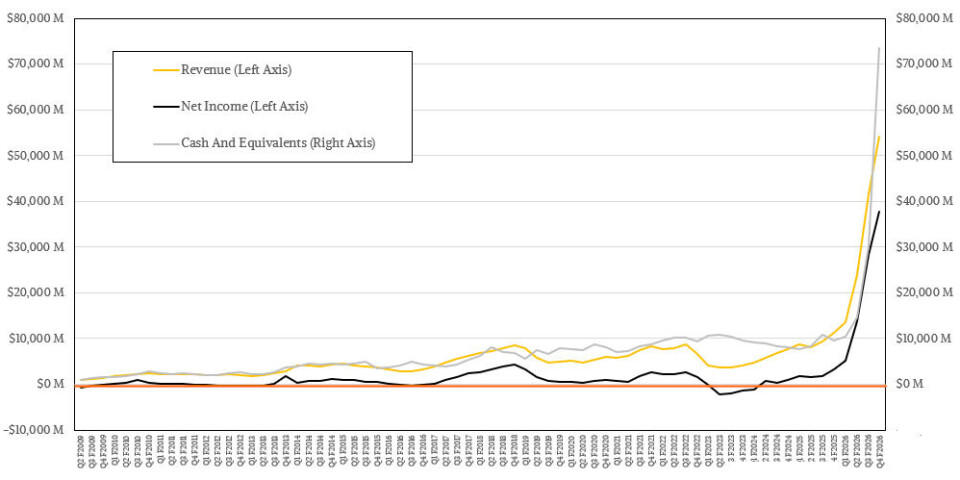
이번 분기에 Micron의 매출은 전년 대비 4.8배 증가한 542억 3천만 달러로 급등했습니다. 영업 이익은 전년 동기 대비 거의 12배 증가하여 437억 5천만 달러를 기록했으며, 순이익 역시 12배 증가한 377억만 달러를 기록했습니다. Micron은 매출의 69.5%를 최종 수익으로 가져오고 있으며, 이미 야심찬 계획보다 더 빠르게 메모리 및 플래시 파운드리 건설을 추진할 생각조차 하지 못하고 있습니다.
Micron은 현재 현금 보유액만으로 약 네 개의 파운드리(fabs)를 건설할 수 있는 자금(734억 5천만 달러)을 가지고 있으며, 이는 작년 대비 7.6배 증가한 수치입니다. 하지만 실제로 설비 투자 비용(capital expenses)은 107억 7천만만 달러에 불과합니다. 왜냐하면 파운드리를 건설하는 것은 아기를 낳는 것과 같기 때문입니다. 여아 9명이 작업을 병렬로 나누어 한 달 안에 끝낼 수는 없습니다. 착상부터 출산까지 순차적으로 진행해야 합니다. 게다가, 모든 메모리 제조사들은 AI 버블이 적어도 2028년까지, 어쩌면 2030년까지는 지속될 것이라고 확신하고 있으며, 그 누구도 대규모 호황 이후의 침체 주기(bust cycle)를 만들 서두름이 없습니다.
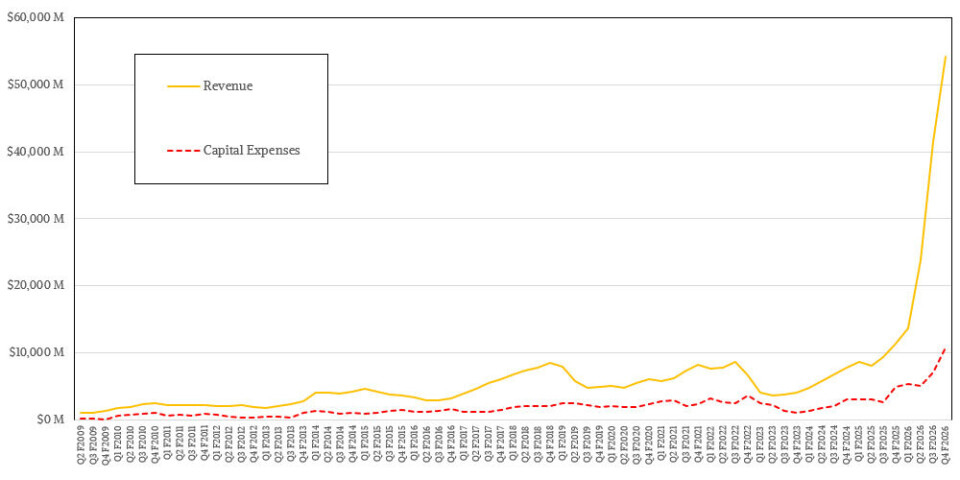
그들은 석유에 대한 OPEC 국가들처럼 학습하고 있습니다.
메모리 산업은 항상 호황과 불황 주기에 시달려 왔으며, DRAM 및 플래시 공급업체 중 어느 누구도 과잉 공급 상황을 만들고 싶어 하지 않습니다. 특히 엄청난 수요와 공급 부족이 가격과 이윤을 하늘 높은 줄 모르고 끌어올리고 있는 지금은 더욱 그렇습니다. Micron, Samsung, SK Hynix가 설비를 건설하고 가동하는 데 1년밖에 걸리지 않더라도, 단위 용량당 메모리 가격이 계속 오르고 있기 때문에 그렇게 하지 않을 수도 있습니다. 그들은 모두 최소한의 노력으로 최대 수익과 가능한 가장 낮은 비용을 달성하려고 하며, IT 역사상 이렇게 눈부신 황금 시간대는 없었습니다.
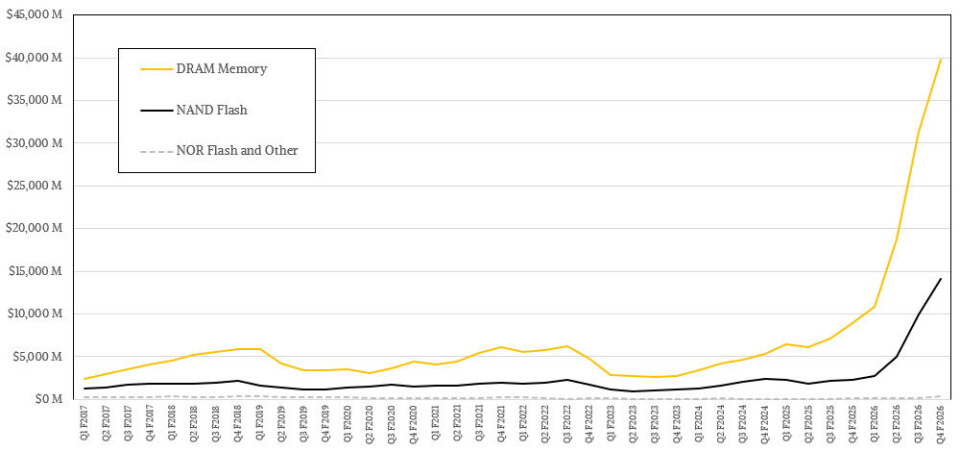
DRAM 사업은 저전력 LPDDR(일부 AI 서버 시스템에서 점점 더 사용되고 있는 다양한 종류의 메모리 칩), 일반 DRAM 기반 고용량 서버 메모리, 그리고 PC, 태블릿 및 스마트폰용 '일반' DRAM을 포함합니다. DRAM 사업 부문은 분기별로 4.4배 증가하여 397억 7천만 달러를 기록했으며, HBM의 가격 상승이라는 최선의 의도에도 불구하고, DRAM이 Micron에게 가장 빠르게 성장하는 제품 라인은 아니었습니다. 플래시 비휘발성 스토리지(Flash non-volatile storage)는 매출이 6.2배 증가하여 141억 달러를 기록하며 선두를 차지했습니다.
용량(capacity)이 제약 사항이 아니라면 – 즉, Micron이 수년이 아닌 몇 분기 안에 작동하는 파운드리(working foundries)를 확보할 수 있다면 – 플래시 비즈니스가 DRAM 비즈니스을 따라잡는 데 여전히 많은 시간이 걸릴 것입니다. 그렇다고 해도, 1달러의 설비투자금(capex)으로 NAND 플래시 메모리 파운드리를 구축하는 것이 DRAM 파운드리보다 더 쉽고 저렴하기 때문에, 수요를 고려할 때 Micron이 이 사업을 가능한 한 빨리 확장할 것으로 예상합니다. 클린룸(clean room) DRAM 파운드리를 가동시키는 것의 어려움과 높은 비용 때문에, 우리는 비트 출하량(bits shipped) 측면에서 Micron이 더 느리게 움직일 것이라고 예상합니다.
어떤 경우에도, Micron의 최고기술책임자(CTO)인 Scott DeBoer는 월가 분석가들에게 회사가 중국의 떠오르는 자국 메모리 제조업체인 ChangXin Memory Technologies (CXMT)보다 두 세대 앞서 있다고 말했으며, 이는 고객들이 중국 메모리로 이동하는 것을 막기 위해 그 격차를 유지할 것이라고 확신할 수 있습니다. CXMT는 7월에 상하이 증권거래소(Shanghai Stock Exchange)에 상장하며 86억 달러를 모금했습니다. 이는 경쟁사들이 현재 누리고 있는 이익에 비하면 아주 적은 금액입니다. 하지만 중국이 자체 메모리 공급에 대해 매우 진지하며 전 세계적으로 판매하려고 노력하고라는 것은 확실합니다. 시간문제일 뿐입니다.
하지만 지금으로서는 Micron이 돈을 벌고 있습니다.
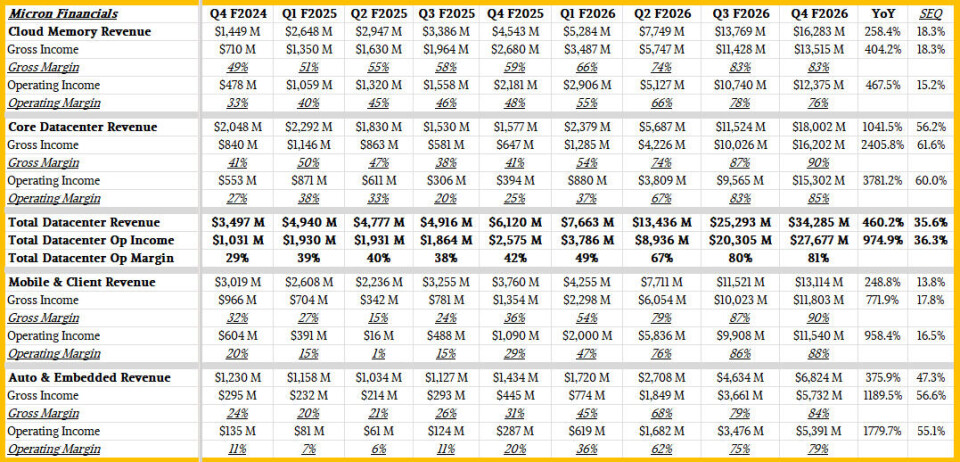
HBM 메모리가 주도하는 클라우드 메모리(Cloud Memory) 사업 부문은 일반 DRAM과 플래시가 배치된 코어 데이터센터(Core Datacenter) 사업 부문만큼 크거나 수익성이 높지는 않습니다. 하지만 오해해서는 안 됩니다. 현재 두 부문 모두 엄청나게 빠르게 성장하고 있으며 매우 높은 수익성을 자랑합니다.
회계 연도 4분기 동안 클라우드 메모리 부문은 매출액이 162억 8천만 달러를 기록하며 전년 대비 3.6배, 직전 분기 대비 18.3% 증가했습니다. 매출총이익(Gross income)은 매출의 83%(135억 2천만 달러)였고 영업이익(operating income)은 매출의 76%(123억 8천만 달러)였습니다. 매출총이익은 전년 대비 5배, 순이익(net income)은 4.7배 증가했습니다. Micron이 비범한 가격 결정력(pricing power)을 가졌다고 말하는 것은 엄청난 과소평가입니다. 이 성장 중 얼마나 많은 부분이 HBM과 고성능 DRAM의 높은 가격 책정 때문인지, 그리고 얼마나 많은 부분이 용량 증가 때문인지를 알고 싶습니다.
Micron의 최고재무책임자(CFO) 마크 머피는 통화에서 4분기 동안 출하된 DRAM 비트가 한 자릿수 백분율로 증가했으며 가격은 '높은 10%대 범위'에서 상승했다고 말했습니다. 플래시 메모리의 경우, 출하된 비트는 전년 대비 10% 증가했고 가격은 30% 상승했습니다. 하지만 다시 말씀드리지만, 이것들은 모든 제품을 아우르는 수치입니다. 저는 서버용 HBM, LPDDR, 고성능 DRAM의 가격 인상 폭이 평균보다 높았고 출하량 또한 평균보다 훨씬 높았다고 생각합니다. Micron 데이터센터 사업부가 보여주는 이러한 종류의 수치를 얻는 다른 방법은 없습니다.
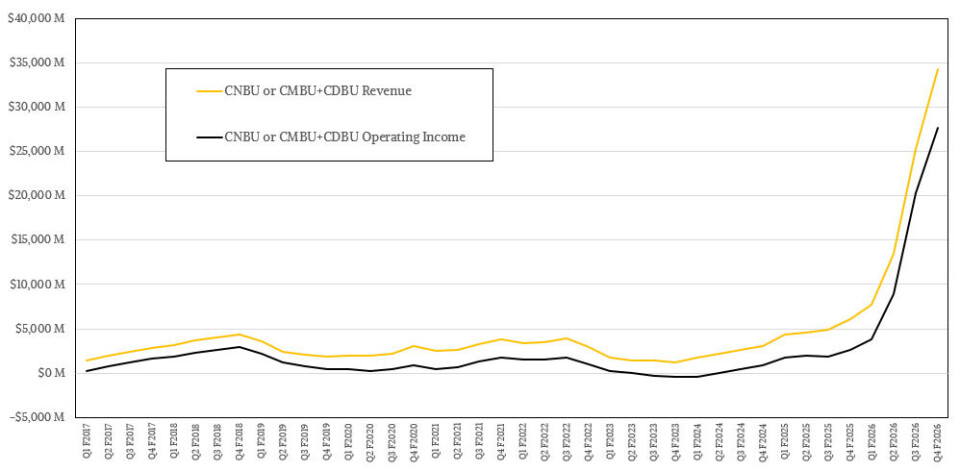
코어 데이터센터(Core Datacenter) 사업부는 전년 대비 11배 증가하여 180억 달러를 약간 넘는 금액을 기록했는데, 이는 DRAM과 플래시가 AI 클러스터의 핵심 구성 요소임을 입증합니다. 이 클러스터들은 트레이닝, 추론(inference), 또는 에이전트형 AI 코드 및 도구를 실행하는 AI 샌드박스에 사용됩니다.
이 둘을 합치면 Micron의 데이터센터 매출은 전년 대비 5.6배 증가한 342억 9천만 달러를 기록했으며, 이는 직전 분기 대비 35.6% 성장입니다. 회사의 데이터센터 제품 영업이익은 10.7배 증가하여 276억 8천만 달러를 기록하며, 전체 데이터센터 제품 매출의 81%를 차지했습니다. 놀랍습니다.
Micron이 모바일(mobile), 클라이언트(client), 자동차(auto), 임베디드(embedded) 부문에서 훨씬 더 높은 매출과 이익을 얻고 있으며, 이것이 데이터센터 개발 비용 지불에 도움이 되었다는 점은 제외하고, 저는 이 부분에는 크게 신경 쓰지 않습니다. 하지만 데이터는 위 표에 있으니 참고하시기 바랍니다.
기본적으로, 친한 친구의 엄마가 누군가가 운이 좋을 때 하던 말처럼, Micron은 '버터 통에 앉아 있는' 것과 같습니다. 지금 당장은 어떤 것도 잘못할 수 없으며, 반 에이커 너비의 조합기로 돈을 엄청나게 벌고 있습니다.
Micron은 더 이상 HBM, 고성능 서버 DRAM, LPDDR 세그먼트 각각의 DRAM 시장 동향에 대한 데이터를 제공하거나 심지어 좋은 힌트조차 주지 않습니다. 하지만 저는 우리가 얻는 데이터와 업계에서 관찰되는 상황을 바탕으로 이 세 가지 핵심 제품 세그먼트가 Micron의 매출을 견인하는 방식에 대해 예측해 보겠습니다. 한번 살펴보세요:
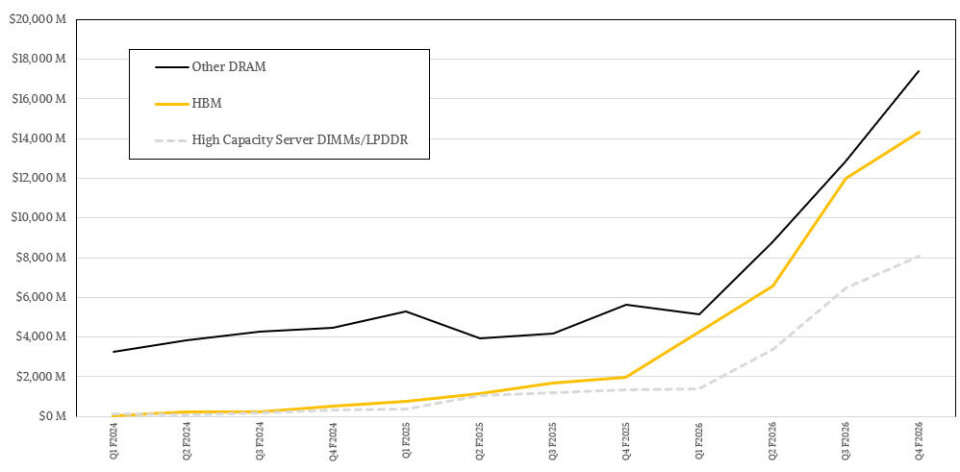
제 최선의 추측으로는 HBM 메모리가 회계연도 4분기에 143억 3천만 달러를 창출하여 전년 대비 7.6배 증가할 것이며, 고용량 서버 DIMM과 LPDDR 메모리가 함께 80억 5천만 달러의 매출을 견인하여 Q4 F2025 대비 6.1배 증가할 것입니다. Micron이 판매하는 나머지 DRAM은 173억 9천만 달러로 추정되며, 이는 전년 대비 3.1배 성장할 것으로 예상됩니다.
향후 2027년에 Micron은 HBM 메모리 가격을 인상하여 수익 구조를 일반 DRAM과 일치시킬 계획입니다. Micron의 최고경영자(CEO)인 Sanjay Mehrotra는 통화에서 Micron이
일반적으로 Mehrotra는 메모리와 플래시가 2026년보다 2027년과 2028년에 더 빠듯한 제약에 놓일 것이라고 말했습니다. 죄송합니다, 여러분, 지나가세요. 볼 게 없습니다. 올해 이 회계연도 동안 Micron은 DRAM 출하 비트 수를 20% 중반대 범위로 늘리고 있으며, 2027년과 2028년에는 그 증가율이 낮은 20%대에 머무를 것입니다. 플래시는 반대로입니다. 위에서 언급했듯이요. 2026년에 출하된 플래시 용량은 낮은 20%대 범위였으나, 2027년과 2028년에는 중반 20%대 범위가 될 것입니다. 다시 말해, DRAM 용량을 확장하는 것보다 플래시 제조를 확장하는 것이 더 쉽고 저렴하며, HBM 용량 확장은 점점 더 어려워지고 있습니다. 그 이유는 점점 더 높게 쌓이는(taller) DRAM 스택이 더 높은 속도로 작동하면서 제조 실패할 확률(manufacturing dud)이 높아지기 때문입니다.
Micron은 2027 회계연도에 자본 지출(capex)을 늘릴 것이라고 밝혔으며, 이 추가 지출은 DRAM 출력을 높이는 것을 목표로 할 것입니다. 이는 HBM4E와 HBM5로 진입하면서 더욱 필요해질 것입니다. 왜냐하면 이 제품들은 HBM4나 HBM3E보다 실패한 스택(dud stacks) 때문에 DRAM을 더 빠르게 소모할 것이기 때문입니다. (DRAM 속도와 스택이 높아지면서 수율은 필연적으로 떨어지고, 계속해서 나빠질 것입니다.)
그리고 재미로, 여기 9월 분기에는 업데이트되지 않은 Micron의 HBM 시장 예측 자료가 있습니다:
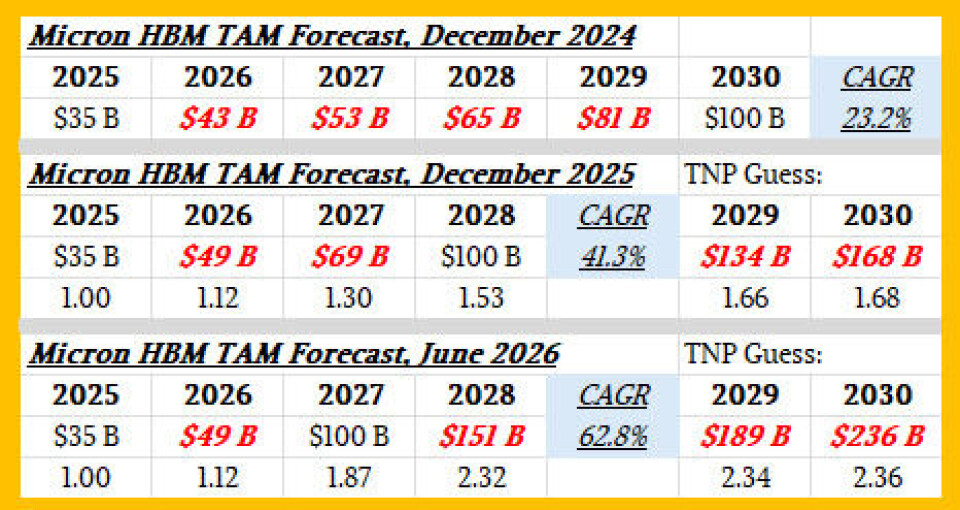
놀랍지 않나요? Micron은 모든 회사가 원하는 것처럼 부자가 되기를 원했지만, 이번 GenAI(생성형 AI) 호황 덕분에 모든 메모리 및 플래시 제조사들이 상상했던 것보다 더 부유해졌습니다.
메모리 및 플래시 공급을 확보하기 위해 Micron의 고객사들은 선구매에 320억 달러를 지출했으며, 이것이 그 현금 보유액이 매우 높은 이유입니다. 이 회사는 현재부터 2030 회계연도까지 매출의 약 35%를 커버하는 26개의 공급업체 계약을 체결했으며, Mehrotra에 따르면 궁극적으로는 판매량의 절반 정도를 차지하는 계약을 갖게 될 것이라고 합니다. Micron은 1,500억 달러의 잔여 수행 의무(remaining performance obligations)를 보유하고 있는데, 이는 속칭 매출 백로그(revenue backlog)로 불립니다. 그리고 이것은 고정 가격 하한선과 확약된 물량을 가진 거래에만 해당합니다. 물론 고정 가격 책정이나 확약된 물량이 없는 거래를 하는 고객사가 있겠지만, 이러한 환경을 고려할 때 그 이유를 상상하기는 어렵습니다.
가이던스(guidance)와 관련하여 Micron은 2027년 1분기(Q1 F2027)에 대해서만 언급했으며, 매출액이 615억 달러에서 최대 15억 달러, 최소 15억 달러 사이가 될 것으로 예상된다고 말했습니다. 이는 전 분기 대비 13%의 순증가율로, 다른 분기와 비교했을 때는 크지 않은 수치입니다. 하지만 2025년 1분기에 Micron이 기록한 136억 4천만 달러와 비교하면 연간으로는 엄청난 증가폭인 4.5배에 달합니다.
이는 제가 마지막으로 말씀드릴 요점과 연결됩니다. 높이가 12층인 HBM 스택은 무게가 대략 0.25그램 정도 나갈 것이며, 고객사와 물량에 따라 비용이 500달러에서 600달러 사이일 것으로 예상됩니다. 이 무게로 트로이 온스(troy ounce)의 HBM4를 얻으려면 약 125개의 스택이 필요합니다. 이는 트로이 온스당 62,500달러에서 75,000달러에 달하는 비용입니다. 이 기사가 보도되는 시점에 금은 트로이 온스당 4,176달러에 거래되고 있어, HBM4 스택의 가치는 금보다 15배에서 18배나 높은 것입니다.
이상한 새로운 세상입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기