
GenAI 하드웨어 투자는 모델 및 플랫폼 수익보다 훨씬 앞서가고 있다
요약
GenAI 생태계에서 하드웨어 투자가 모델 및 플랫폼의 실제 수익보다 훨씬 앞서 진행되고 있다는 분석입니다. 오픈 웨이트 중국 모델들이 주목받으면서, 미국 클로즈드 모델 제작사들의 예상 수익 규모가 축소될 수 있습니다. 따라서 AI 산업 전반에 걸쳐 막대한 자본 지출이 이루어지고 있으며, 이는 경제적 버블 가능성에 대한 경고를 담고 있습니다.
핵심 포인트
- 하드웨어 투자가 모델/플랫폼 수익보다 선행하고 있음.
- 오픈 웨이트 중국 모델의 부상은 미국 기업들의 시장 점유율에 영향을 줄 수 있음.
- AI 산업은 막대한 자본 지출이 예상되며, 이는 경제적 버블 가능성을 시사함.
- 실제 AI 지출 데이터 분석을 통해 업계 흐름을 파악할 필요가 있음.
AI
GenAI 하드웨어 투자는 모델 및 플랫폼 수익보다 훨씬 앞서가고 있다
최근 몇 주 동안 중국의 오픈 웨이트 AI 모델인 Alibaba Qwen, DeepSeek R1, V3, V4 그리고 Moonshot Kimi K3 등이 미국 출신의 OpenAI GPT, Anthropic Claude, Google Gemini 같은 클로즈드 모델에 비해 역량 면에서 주목받고 있다는 소란이 있었습니다.
DeepSeek R1 모델로 지난 1월에 시작된 이 논란은 정당합니다. 왜냐하면 아메리카와 유럽 대륙의 기업들이 오픈 웨이트를 원한다고 결정할 경우 – 현재는 모델 제작 비용이 너무 많이 들어서 오픈 소스를 가질 수 없기 때문에 – 훨씬 더 많은 비용이 드는 클로즈드 웨이트 모델보다는 중국 모델을 고려하게 될 것이기 때문입니다. 이는 결과적으로 미국 AI 모델 제작사들이 창출할 수 있는 수익 규모를 줄일 것이며, 이 수익만으로는 OpenAI, Anthropic, Google 등이 자신들의 비전으로 만들어가고 있으며 우리 모두가 감당해야 할 GenAI 미래에 필요한 막대한 임대 및 이제는 인수 비용을 충당하기에는 충분하지 않을 수도 있습니다.
향후 2년 동안 이러한 GenAI 열망을 뒷받침하기 위해 데이터센터와 하드웨어에 수조 달러의 투자가 예정되어 있습니다. OpenAI(1월 대비 약 2배 증가한 약 250억 달러)와 Anthropic(2025년 5월 기준 12월 대비 5.2배 증가한 470억 달러)의 연간 예상 수익률 성장은 사람들을 약간 숨죽이게 하지만, 수익이 투자를 따라잡고 능가할 것이라는 낙관적인 기대를 품게 합니다.
음, ARR(Annual Recurring Revenue)은 실제 수익이 아닙니다. 비록 잠재적인 미래 판매 수준을 보여주는 흥미로운 지표일지라도 말입니다. 하지만 특정 시점의 체온이나 혈압 측정처럼, 이것 자체가 전반적인 건강 상태를 나타내는 좋은 척도는 아닙니다. The Next Platform에서는 랜디 뉴먼(Randy Newman)이 정확하게 관찰했듯이, 돈이 중요합니다. 그래서 우리는 AI 모델 및 플랫폼에 대한 실제 지출에 관한 Gartner의 새로운 데이터에 주목하고 있습니다. 이것은 Gartner가 개발해 온 새로운 데이터셋이니 살펴보겠습니다:
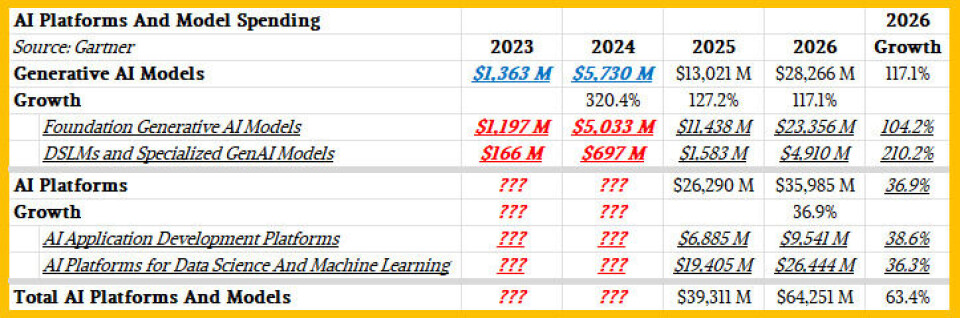
이것은 지난 1월에 Gartner가 발표했던 자료보다 훨씬 제한적인 AI 지출 관점입니다. 당시 자료에는 AI PC와 AI 서버부터 2025년 및 2026년, 2027년 예측을 위한 AI 강화 애플리케이션까지 모든 것이 포함되어 있었습니다. 이 모든 것이 어떻게 전개될지 지켜보겠습니다. 하이퍼스케일러(hyperscalers), 클라우드 빌더(cloud builders), 그리고 AI 모델 제작사들이 우리 모두가 이 GenAI 붐이 또 다른 거대한 버블에 그치지 않을 것이라고 믿어야만 하기 때문에, 비록 제가 아직 모든 것을 완전히 납득하지는 못하더라도 말입니다.
제 말은, 판게아 경제(Pangean economy)에서는 버블이 이런 식으로 작동한다는 겁니다. 7,200 RPM으로 돌아가고 있을 옛 디스크 드라이브처럼 무덤 속에서 빙글빙글 돌고 있을 존 로(John Law)에게 물어보세요... 우리 모두는 원하든 원하지 않든 자본 흐름과 상품 흐름에 의해 지구상에서 엮여 있으며, 우리의 401(k)도 이 GenAI 붐이 경제를 망치지 않는 실제적인 변혁이 될 것이라는 것에 달려 있습니다.
어쨌든, 우리는 AI 모델 및 플랫폼 지출을 깊이 파고들고자 했습니다. 이는 Anthropic, OpenAI, Moonshot, DeepSeek 등이 모두 자신들이 각자의 모델에 대한 수많은 라이선스 판매, 지원 또는 API 접근 권한을 팔 것이라는 생각에 근거하고 있기 때문에 매우 관련성이 높습니다.
위 표에서 Gartner는 2024년 연구 보고서에 따르면 GenAI 모델 지출을 2023년에 14억 달러, 2024년에 57억 달러로 추정했으며, 이는 320.4%의 성장률입니다. 저희가 반올림과 백분율 변화를 맞추기 위해 좀 더 의미 있는 자릿수로 수치를 조정했기 때문에 파란색 볼드 이탤릭체로 표시된 수치들이 그렇습니다. 저의 추정치는 평소와 같이 빨간색 볼드 이탤릭체로 비율과 직감에 기반하여 보여드립니다.
여기서 흥미로운 점은 GenAI 모델 매출의 성장률이 얼마나 빠르게 둔화되고 있느냐입니다. 2024년에는 세 자릿수였지만, 2025년에는 그 성장률이 절반 이하로 떨어졌고, 2026년 예측치에서도 약간 감속되었습니다. 사실 2025년 GenAI 모델 수치는 지난 1월 자료보다 조금 낮은데, 이는 전통적인 AI 머신러닝 모델도 포함했기 때문일 수 있습니다. 어쨌든, 2026년 매출액인 283억 달러는 OpenAI와 Anthropic 단독의 연평균 성장률(ARRs)만으로 예상할 수 있는 수준이 아닙니다. 저희는 이 Gartner의 GenAI 모델 매출 수치가 파운데이션 모델 라이선싱뿐만 아니라 파운데이션 모델에 대한 API 구독 접근까지 포함한다고 가정합니다.
놀랍지 않습니까?
또한 흥미롭고 유용한 점은 도메인별 및 전문화된 GenAI 모델의 세부 분류입니다. 이러한 모델들은 인기를 얻으며 성장하고 있으며, 이는 무엇이든 할 수 있는 광범위한 파운데이션 모델 매출보다 두 배 빠르게 성장하고 있습니다. 저는 그러한 모델들이 시간이 지나면서 GenAI 모델 매출의 절반을 차지할 수 있고, 그 인기가 둔화되지 않고 증가할 것이라고 믿는 데 아무런 문제가 없습니다. 백오피스 애플리케이션을 생각해 보세요. 이러한 ERP(전사적 자원 관리), SCM(공급망 관리), CRM(고객 관계 관리) 시스템은 구축되어 있지만, 특정 고객의 요구 사항에 맞게도 크게 사용자 정의되며, 고객이 만든 수정 사항들은 그러한 시스템을 설치하고 유지하는 비용의 상당 부분을 차지합니다. (이것이 그들이 처음부터 자체 앱을 만드는 것보다 반드시 저렴하지 않은 이유입니다.) AI 모델도 다르지 않을 것입니다.
흥미로운 점은 기업들이 모델을 실행하고 GenAI 기능을 사용하는 애플리케이션을 개발하는 데 사용되는 AI 플랫폼 시장 자체가 이미 AI 모델 자체의 시장보다 더 크하다는 것입니다. 이는 가속화된 성숙도를 시사하며, GenAI가 어떤 의미에서는 AI 머신러닝과 심지어 HPC(고성능 컴퓨팅)의 단순한 확장임을 증명합니다. (이러한 AI 플랫폼 카테고리의 분류 체계는 Gartner에서 확인할 수 있습니다.) AI 개발 플랫폼에는 IBM, SAS, H2O 등에서 제공하는 것들과 더불어 Amazon SageMaker 및 Bedrock, Google Vertex AI, Microsoft Azure Machine Learning 등 여러 다른 서비스들이 포함됩니다.
하지만 또 다른 점은 이러한 GenAI 플랫폼 시장이 모델 자체의 시장보다 훨씬 느리게 성장하고 있다는 것입니다. 이는 AI 모델이 수익 면에서 API 의존도가 높기 때문일 수도 있고, 기업들이 자신들의 모델을 라이선싱하여 자신들만의 GenAI 운명을 통제하기를 원하기 때문일 수도 있습니다. 이것은 현명한 행동이며, 하이퍼스케일러(hyperscalers), 클라우드 빌더, 그리고 이제 AI 모델 빌더들이 스스로에게 하고 있는 일입니다. 당신들은 그들이 직접 사용하거나 새로운 시장에 진출할 AI 도구의 실험과 배포를 보증하고 있는 것입니다.
GenAI 모델에 관해서는, 코드뿐만 아니라 가중치(weights)까지 포함하는 완전한 오픈 소스 모델이 폐쇄형 파운데이션 모델 접근 방식을 판매하는 이들에게 진짜 큰 위협이라고 생각합니다. Nvidia는 AI 하드웨어를 판매하여 세계 시장에서 지배적인 점유율을 확보했기 때문에 매우 부유하며, Nemotron 3 파운데이션 모델을 무료로 제공할 수 있는 유일한 회사입니다. 다른 회사는 감당할 수 없습니다. 마침표입니다. 이것이 Meta Platforms가 더 이상 오픈 소스 Llama 모델에 집중하지 않고, 거의 공개되지 않을 Spark Muse 모델을 강조하는 이유입니다.
Nvidia가 자체 기반 모델(foundation models)을 무료로 제공할 수 있는 유일한 기업이라는 사실은 (그리고 미국 모델 개발사들과 장난치고 싶어 하는 중국의 모델 개발사들 역시 마찬가지입니다), GenAI 모델 라이선싱 및 구독의 장기적인 성장에 온갖 영향을 미칩니다. 하드웨어 자체가 엄청나게 비쌀 때, 무료를 선택할지 아니면 매우 비싼 것을 선택할지는 어떤 방향으로 나아가시겠습니까?
이상하게도, 모델을 무료로 제공하고 최대 고객들을 확보하는 것이 언젠가 Nvidia를 가장 큰 고객들과 심지어 법적 문제에 휘말리게 할 수도 있습니다. 많은 것은 미국과 EU 정부가 Nvidia가 AI 하드웨어의 독점적 지위를 이용해 자체 Nemotron 모델을 지원한다는 혐의로 소송을 제기할지에 대한 의지에 달려있습니다. 트럼프 행정부가 무엇을 하고 무엇을 하지 않을지는 알기 어려우며, 모델 개발사들은 백악관과 여기저기서 친하게 지내며 영향력을 행사하려고 합니다. *월스트리트 저널(Wall Street Journal)*의 게시물에 따르면, AI 모델 개발사들은 외부에 존재하는 오픈 웨이트(open weight) 및 오픈 소스 모델들에 대해 분명히 만족하지 못하고 있습니다. 이러한 모델들은 의심할 여지 없이 보안 위협이지만, 동시에 기반 모델 사용료를 청구하고자 하는 Anthropic, OpenAI, Google에게 경쟁적 위협이기도 합니다.
그들의 비즈니스의 미래는 이것에 달려있습니다. 그리고 우리가 볼 수 있는 바로는, 이들이 하고 있는 엄청난 투자 규모와 비교했을 때 GenAI 모델 및 플랫폼의 실제 수익은 상당히 미미합니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기