
Cisco가 마침내 슈퍼컴퓨터와 네트워크를 판매할 수 있게 되다
요약
Cisco는 기업 컴퓨팅 환경에서 슈퍼컴퓨팅 아키텍처 기반의 대규모 AI 시스템 판매를 목표로 하고 있습니다. GenAI 기술 발전으로 인해 메인프레임급 성능을 요구하는 에이전트적 AI가 등장하면서, 온프레미스 데이터센터에서의 고성능 하드웨어 수요가 급증하고 있기 때문입니다.
핵심 포인트
- GenAI의 발전은 슈퍼컴퓨팅 수준의 시스템 필요성을 창출합니다.
- Cisco는 UCS와 스위칭 인프라를 활용하여 대형 AI 클러스터를 판매할 계획입니다.
- Silicon One ASIC을 통해 GPU/XPU 메모리 공유가 가능한 통합 네트워킹 솔루션을 제공합니다.
CONNECT
Cisco가 마침내 슈퍼컴퓨터와 네트워크를 판매할 수 있게 되다
모든 애플리케이션, 심지어 AI 추론 모델(inference models)까지도 (관점을 조금 넓히면 일종의 대규모 구조화된 관계형 데이터베이스 관리 시스템인) 대부분 또는 전부가 거대 클라우드에 결국 자리 잡을 것이라고 믿는 사람들이 있는 반면, 기업들이 이 새로운 기술을 수용하여 자체 데이터센터나 제3자 코로케이션 서비스(co-location services)에서 운영하는 곳에 배포할 것이라고 믿는 사람들도 있습니다.
제 생각에는 클라우드 대 온프레미스(on premises)의 경우, 유리잔이 반쯤 차거나 반쯤 비었다고 할 수 없으며, 오히려 세 가지 다른 종류의 칵테일을 담기 위해 세 가지 다른 유리잔이 필요합니다. 왜냐하면 기업 컴퓨팅에 대한 이러한 다양한 접근 방식의 기술과 경제성을 정리하는 과정에서 이 모든 것이 필요할 것이기 때문입니다.
우리가 아는 한 가지 사실은, 결국 거대 AI 모델 빌더들이 만들어내는 GenAI(생성형 인공지능) 기술이 흘러나와서, 기업 백오피스에서 메인프레임급 온라인 트랜잭션 및 배치 처리 애플리케이션에 요구되고 제공되는 성능과 유사한 토큰을 소비하고 출력할 수 있는 지속적인 성능을 제공하는 슈퍼컴퓨팅 스타일의 시스템에 대한 거대한 필요성을 창출할 것이라는 점입니다. 그리고 단순 채팅봇이 돌아다니는 것에서 진정한 에이전트적 AI(agentic AI)로의 전환은 심오할 것이며, 이를 제공하기 위한 하드웨어와 시스템 소프트웨어는 비쌀 것입니다.
사용 사례는 다음과 같습니다:
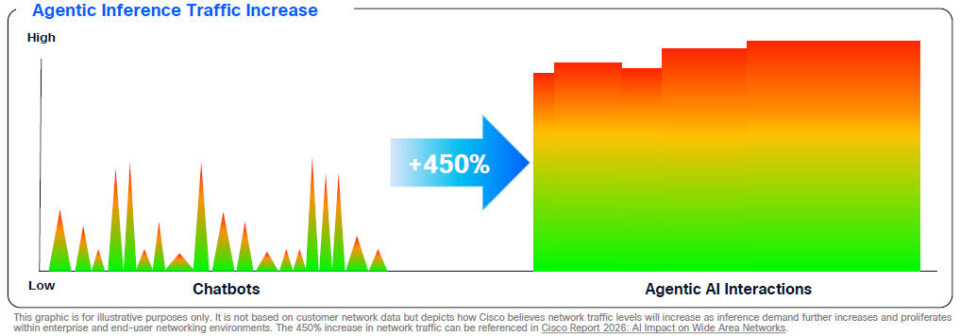
위에 제시된 차트는 Cisco Systems가 2026 회계연도 4분기 재무 발표에서 공개한 것으로, 지난 60년간 System/360 메인프레임에서의 온라인 워크로드와 배치(batch) 워크로드의 차이점, 또는 지난 30년간 웹 인프라 워크로드와 데이터 분석 간의 차이를 쉽게 설명할 수 있습니다. 이는 항상 그래왔던 방식입니다. 애플리케이션은 항상 하드웨어의 한계를 밀어붙여 왔지만, 이번에는 기업 컴퓨팅의 절반이 이제 명백한 슈퍼컴퓨팅 아키텍처의 최고봉(supremo)에 기반을 두고 있다는 점에서 다릅니다. 이 구조는 그 특이한 아키텍처와 높은 성능 때문에 상당한 가격표가 붙습니다.
2009년 대불황(Great Recession) 시기에 컨버전지드 스위치-시스템 비즈니스에 진출하여, Sun Microsystems, Hewlett Packard, Dell, IBM의 개별 시스템 사업 부문 규모만큼이나 크고 훌륭한 시스템 사업을 $40억 달러의 연간 매출액으로 구축해 온 Cisco에게 있어, Supermicro나 어느 정도 Dell, Lenovo, Inspur가 한 것처럼 ODM급 AI 클러스터 제조사가 될 것이라고는 예상하지 않습니다. 하지만 이미 자사의 UCS 시스템과 데이터센터 및 캠퍼스 스위칭 인프라를 구매하는 네오클라우드(neoclouds), 주권 국가(sovereigns), 대기업들에게 몇 개의 대형 AI 시스템을 판매할 수 있을 것이라고는 기대합니다.
이 회사가 Silicon One ASIC을 통해 머천트 실리콘 시장으로 진출한 것은 스위칭과 라우팅을 단일 아키텍처로 통합하면서도, 이러한 워크로드에 맞게 조정할 수 있고 AI 클러스터에서 GPU와 XPU 간 메모리를 공유하기 위한 확장형 네트워킹 변형까지 가능하게 했습니다. 이는 Cisco의 데이터센터 비즈니스에 혁신적이었으며, 제가 생각하기에 GPU와 XPU로 향상된 UCS 시스템을 판매하는 핵심 열쇠입니다. 마치 25년 전만 해도 데이터센터 스위칭 및 라우팅에서 Cisco에 대한 신뢰가 초기 UCS 사업의 기반이 되었던 것처럼 말이죠. 현대적인 AI 랙스케일 시스템은 그때의 통합된 UCS 섀시와 많은 유사점을 가집니다. 모든 것이 단지 더 강력하고, 더 뜨거워지고, 더 비싸졌을 뿐입니다. Silicon One에는 Acadia 광 트랜시버 사업이 강화되었으며, 이는 회사의 AI 판매를 주도하고 있습니다. 왜냐하면 400 Gb/sec 또는 800 Gb/sec에서 작동하는 좋은 트랜시버는 구하기 어렵기 때문입니다.
잠시 후에 이 점과 Cisco의 AI 슈퍼컴퓨팅 사업에 무슨 일이 일어나고 있는지 더 자세히 다루겠습니다. 우선, 회사의 2026년 4분기 실적 수치부터 살펴보겠습니다.
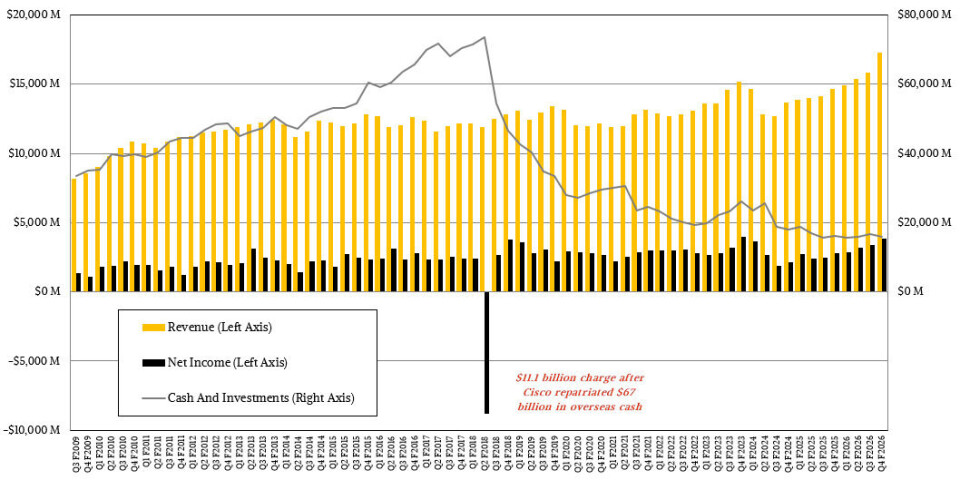
6월 분기에 Cisco의 전체 매출은 172억 5천만 달러로 전년 대비 17.6% 증가하며 회사 역사상 가장 높은 분기별 매출을 기록했습니다. 영업이익은 매출보다 빠르게 증가하여 42억 6천만 달러를 기록하며 23.9% 상승했고, 순이익은 36.7%가 증가한 38억 6천만 달러를 기록하며 더욱 가파르게 성장했습니다. 이것이야말로 모든 IT 공급업체가 갈망하는 성장의 분포입니다.
회사는 분기 말 기준으로 현금 보유액을 159억 2천만 달러, 제품별 매출 잔고(revenue backlog)를 467억만 달러로 마감했습니다. 이 매출 잔고와 현금 보유액은 지난 1~2년 동안 비교적 정체되어 왔지만, 다가오는 2026년 말과 2027년에 예상되는 GenAI 지출 기간 동안 성장할 준비가 되어 있을 수 있습니다.
이러한 점에도 불구하고, 하이퍼스케일러(hyperscaler)와 클라우드 시스템 사업 부문이 회사의 전반적인 사업에 부담을 주고 있음에도 불구하고, 이 수치들은 Cisco에게 여전히 매우 좋은 매출 및 수익 실적입니다. GenAI 붐 덕분에 400 Gb/sec 및 800 Gb/sec 스위칭(switching) 및 광 트랜시버(optical transceivers)가 부족한 상황이며, Cisco는 데이터센터 네트워크 또는 해당 구성 요소 판매를 통해 이 상황을 활용하고 있으며, AI 수요에 맞춰 캠퍼스 네트워크도 업그레이드하여 공급할 수 있게 되었습니다.
AI 시스템의 조합은 분기가 지남에 따라 변화할 것이며, 이는 슈퍼컴퓨팅(supercomputing) 산업에서 항상 그래왔던 일입니다. 심지어 Cisco가 주요 HPC 및 현재는 HPC/AI 국가 연구소에 장비를 판매할 수도 있을 것입니다. 그리고 Hewlett Packard Enterprise뿐만 아니라 상당한 규모의 전문 HPC 사업을 영위하는 Dell과 Lenovo 역시 누군가가 감시해야 합니다.
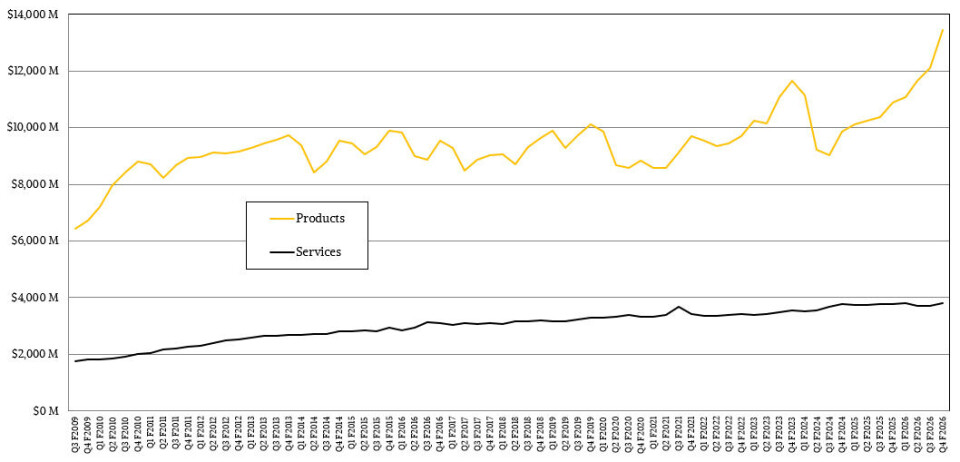
2009 회계연도에 “California” 통합 컴퓨팅 시스템 플랫폼이 출시된 후 Cisco 제품 매출에서 큰 폭의 증가를 확인할 수 있습니다. 이는 Cisco가 제품 사업을 50% 성장시켜 분기당 약 90억 달러 수준으로 끌어올리는 데 도움을 주었습니다. 물론 Splunk, 머천트 칩 실리콘(merchant chip silicon), 기타 소프트웨어 등 다른 요인들도 도움이 되었습니다. 현재 Cisco는 매출의 절반 이상을 소프트웨어 및 서비스에서 창출하고 있으며, 이는 2016년 이래로 회사의 목표였고, 보시다시피 서비스 사업은 매우 꾸준히 성장하여 저희가 다룬 기간 동안 두 배가 되었습니다.
이러한 전환 과정이 Cisco에게 항상 쉬웠던 것은 아니지만, 시장 상황이 변할 때 어려움은 모든 기존 기업(incumbents)에게 발생하는 일일 뿐입니다. IBM, HPE, Dell, Lenovo와 마찬가지로, Cisco는 현재 시장에 맞춰 방향을 전환하는 방법을 배웠습니다.
해당 차트의 맨 앞부분을 보면 제품 매출이 분기당 140억 달러에 육박하는 것을 볼 수 있으며, 이 추가적인 약 50억 달러는 GenAI(생성형 AI) 붐에서 직접적이든 간접적이든 나오고 있습니다. (간접적이라는 것은 고객들이 데이터센터의 프런트 엔드 이더넷 네트워크를 업그레이드하거나, 사용자들을 AI 데이터센터에 연결하는 캠퍼스 네트워크를 업그레이드한다는 의미입니다.)
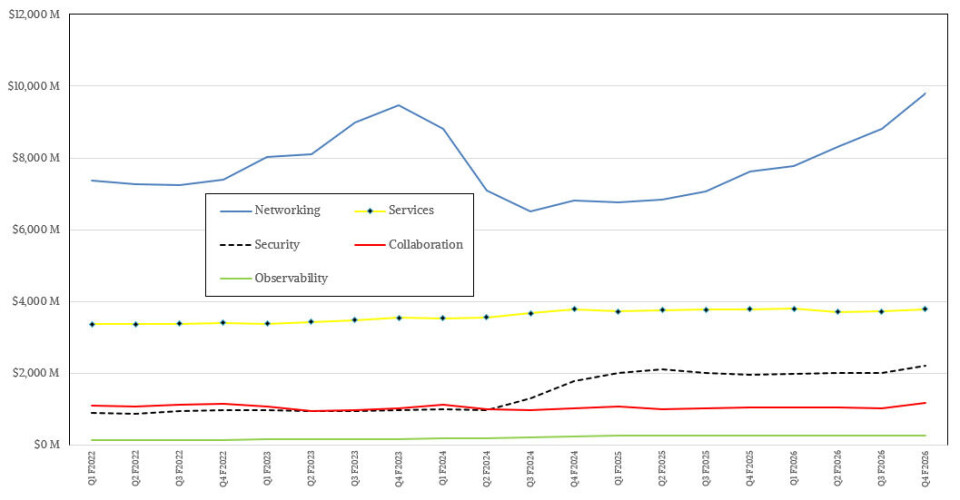
Cisco는 수년 동안 UCS(Unified Computing System) 사업을 스위칭 및 라우팅 시스템과 분리하여 공개하지 않았기 때문에, 이 사업이 개별적으로 얼마나 많은 매출과 이익을 창출하는지 추측하기 어렵습니다. 저는 Cisco가 전 세계적으로 95,000개 이상의 UCS 고객을 보유하고 있다고 강력히 의심하며, 비록 이들이 점진적인 업그레이드를 하는 경향이 있지만 (IBM, HPE, Dell, Lenovo의 고객들도 마찬가지입니다), 그 돈은
저는 상장된 OEM(Original Equipment Manufacturer)들의 실제 시스템 비즈니스를 파악하려고 노력하며, 제가 계산하기로는 데이터센터 서버, 스위치, 라우터 사업(소프트웨어 구성 요소 포함)이 2026 회계연도 4분기에 총 88억 1천만 달러의 매출을 기록했으며, 이는 전년 대비 28.3% 증가한 수치입니다. 이 종합 비즈니스의 영업이익은 약 21억 6천만 달러 수준으로 추정되며, 이는 25% 증가했습니다.
이제 최근 분기 동안 Cisco의 성장을 주도하고 있는 AI 사업 분야를 자세히 살펴보겠습니다. 하이퍼스케일러(hyperscalers)와 대형 클라우드 업체들로부터 들어온 AI 시스템 및 구성 요소 주문부터 시작하겠습니다:
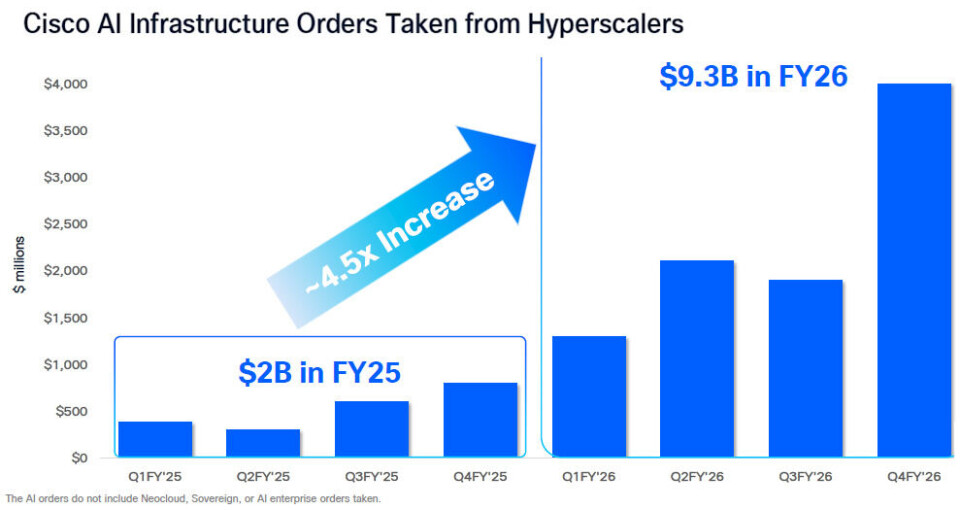
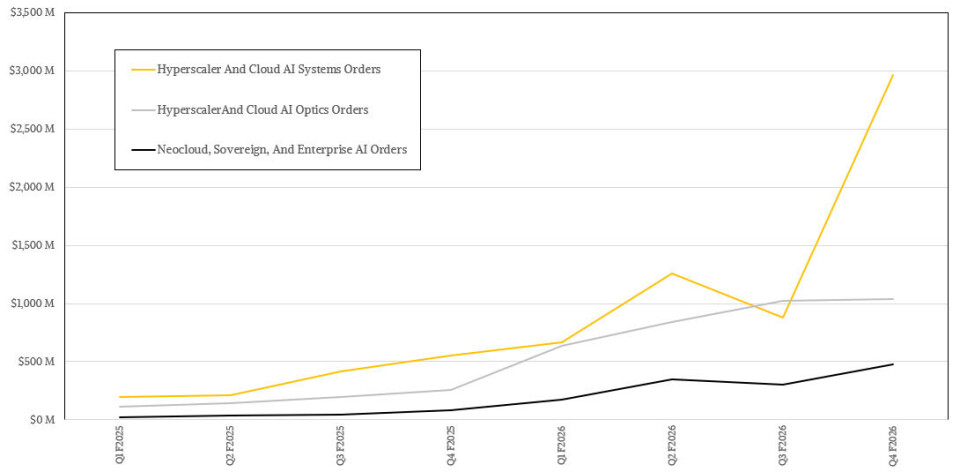
Cisco에 따르면, 이 기술 거인들로부터 2026 회계연도 전체에 걸쳐 총 93억 달러의 주문을 받았다고 합니다. 만약 회사가 해당 회계연도의 이전 세 분기에 발표한 내용을 바탕으로 계산한다면, 이는 4분기에 하이퍼스케일러 및 클라우드로부터 40억 달러의 주문을 받아 전년 대비 4.9배 증가했음을 의미합니다. 이 회사는 광학 장치(optics)에 대해 고객들로부터 10억 달러가 넘는 주문을 받았다고 밝혔으며, 이는 AI 시스템 주문으로 약 30억 달러 미만이 사용되었음을 의미합니다. 여기에는 스위치 ASIC, 스위치, 서버, 그리고 해당 고객들이 선택하는 장비용 라우터와 소프트웨어가 포함됩니다 (많은 곳이 서버에 자체 Linux 운영체제를 보유하고 있으며, 스위치 및 라우터에는 자체 네트워크 운영체제(NOS)를 사용하거나 SONiC 또는 다른 NOS를 사용합니다).
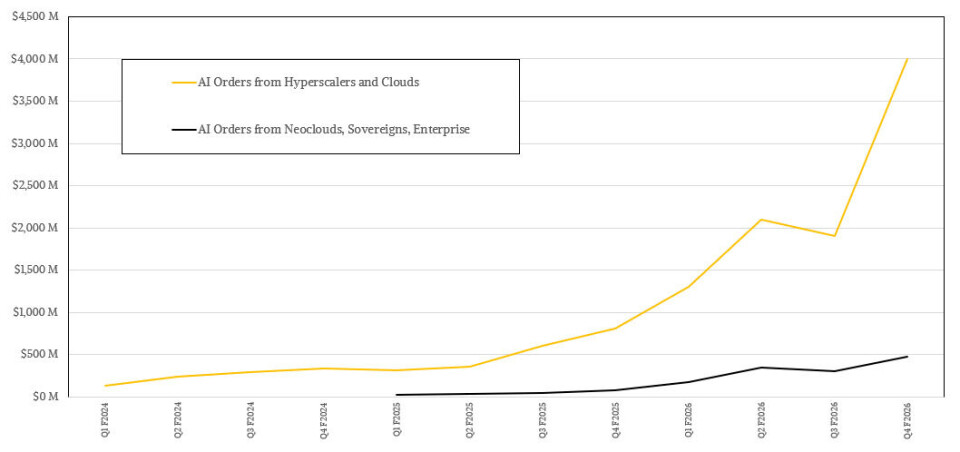
저는 이번 분기에 Cisco가 광학 트랜시버에서 약 10억 4천만 달러, AI 시스템 구성 요소에서 전년 대비 5.4배 증가한 29억 6천만 달러의 매출을 올렸다고 추정합니다. Cisco는 또한 신흥 클라우드(neoclouds)로부터 AI 구성 요소 및 시스템에 대한 주문으로 4억 7,500만 달러를 추가로 받았으며, 이는 2025 회계연도 4분기 대비 4.9배 증가한 수치입니다. 따라서 총 AI 주문액은 계산상 전년 대비 4배 증가한 44억 8천만 달러에 달했습니다.
Cisco AI 사업 중 하이퍼스케일러(hyperscalers)나 클라우드 빌더(cloud builders)가 아닌 부분이 이 기술 거인들과의 사업보다 더 빠르게 성장하고 있지만, Cisco가 이러한 기술 거인들과 얼마나 많은 머천트 네트워킹(merchant networking) 사업을 진행할지 고려하면 수치가 교차하는 시점은 아마도 몇 년이 걸릴 것이며, 어쩌면 아예 그럴 수도 없을 것입니다.
Cisco는 Q4 F2026 실적 발표에서 월스트리트(Wall Street)를 대상으로 한 자리에서 누적 85만 개의 400 Gb/sec 구동 트랜시버와 또 다른 7만 5천 개의 800 Gb/sec 구동 트랜시버를 판매했다고 밝혔습니다. 800 Gb/sec의 물량 증가는 이제 막 시작 단계이며, 1.6 Tb/sec는 올해 후반과 내년 초에 출시될 차세대 시스템에서 물량이 늘어나기 시작할 예정입니다.
지난 분기에 Cisco는 누적 400 Gb/sec 광학 장치(optics) 출하량 75만 개와 누적 800 Gb/sec 광학 장치 출하량 4만 개를 기록했으므로, Q4 F2026에 실제로 얼마나 많이 출하되었는지 계산하기는 간단합니다. 즉, 400 Gb/sec 트랜시버가 10만 개, 800 Gb/sec이 3만 5천 개입니다.
800 Gb/sec 트랜시버 비용이 최소한 400 Gb/sec 장치 비용의 2배 이상이라고 가정하고, 이 제품들이 2021년 3월에 45억 달러 규모의 Acacia 거래가 성사된 이후 언제부터 물량이 늘어나기 시작했는지 알기에, 저는 트랜시버 판매에 대한 대략적인 모델을 만들었습니다. 제가 파악할 수 있는 최선으로는 Cisco가 400 Gb/sec 트랜시버에서 60억 달러를 조금 넘게, 그리고 800 Gb/sec 트랜시버에서 9억 1,500만 달러를 판매한 것으로 보입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기