AMD는 화요일에 Epyc 데이터 센터 프로세서와 Instinct AI 가속기에 대한 수요가 전년 대비 거의 두 배로 증가했으며, 고물가 및 기타 역풍에도 불구하고 클라이언트 시스템 제품 판매가 소폭 감소하는 등 사상 최고 분기 매출을 기록했다고 보고했습니다.
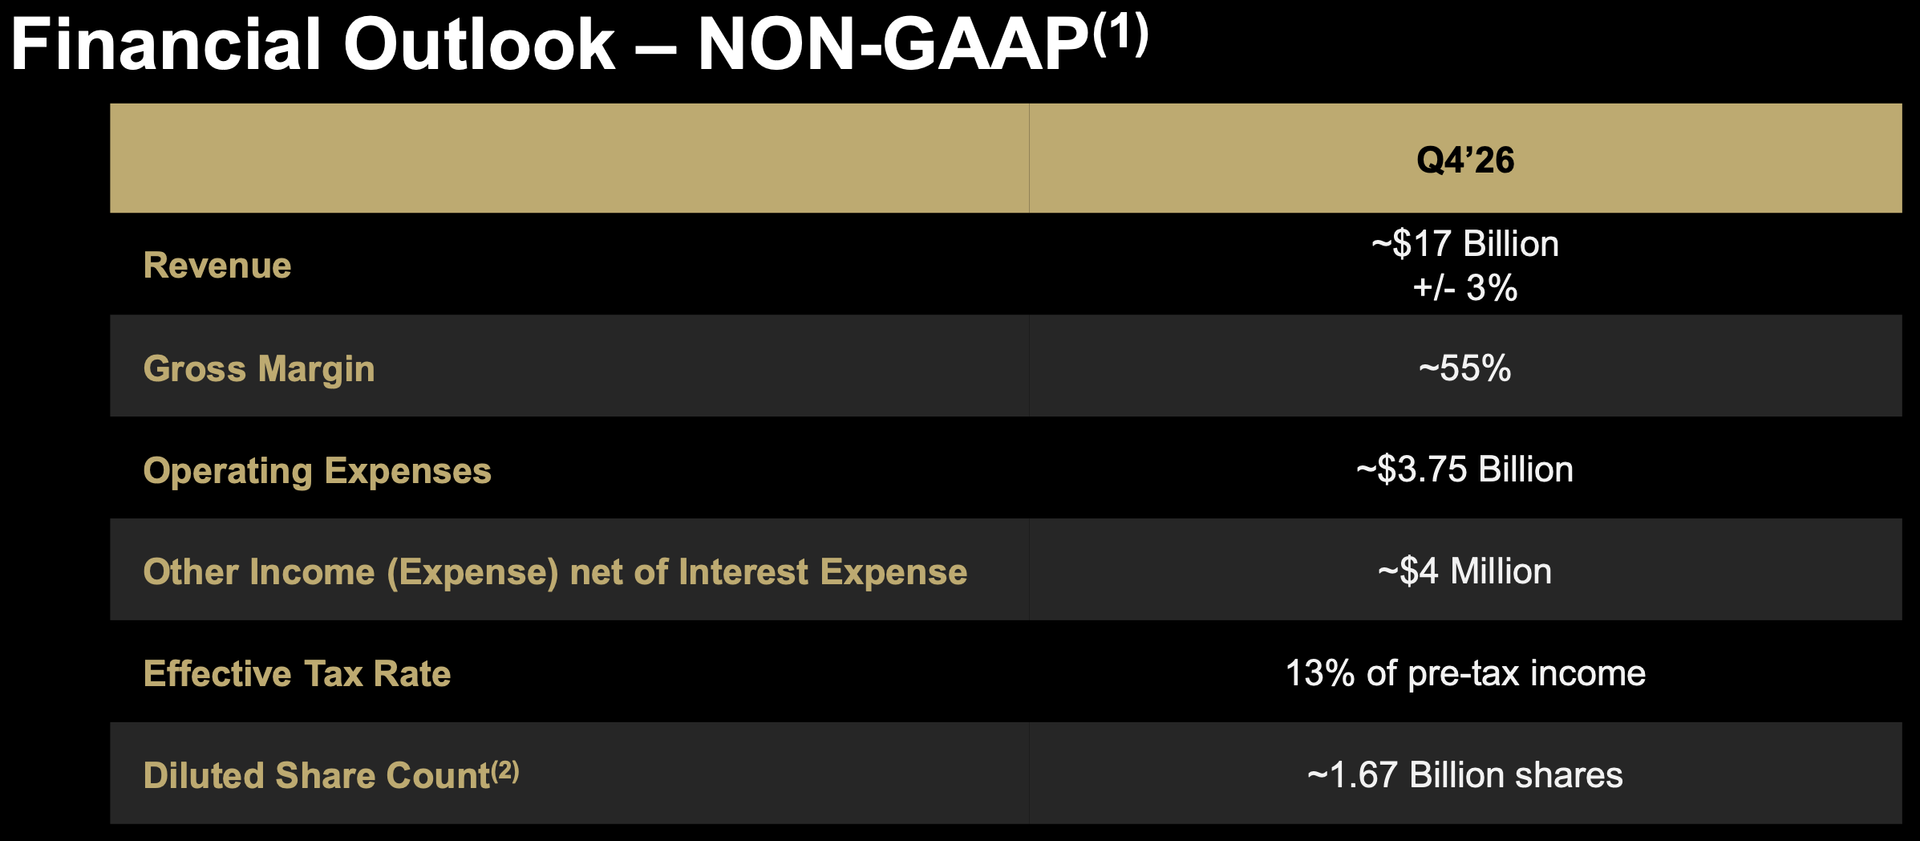
데이터 센터 하드웨어 판매 증가세가 클라이언트 부문의 감소분을 상쇄하면서 AMD의 수익성은 계속 개선되고 있습니다. AMD가 발표한 내용 중 가장 주목할 만한 점은 4분기 매출이 약 170억 달러에 이를 것으로 예상하며, 이는 역사상 처음으로 Intel을 앞지르는 수치라는 것입니다.
AMD
AMD
AMD
AMD
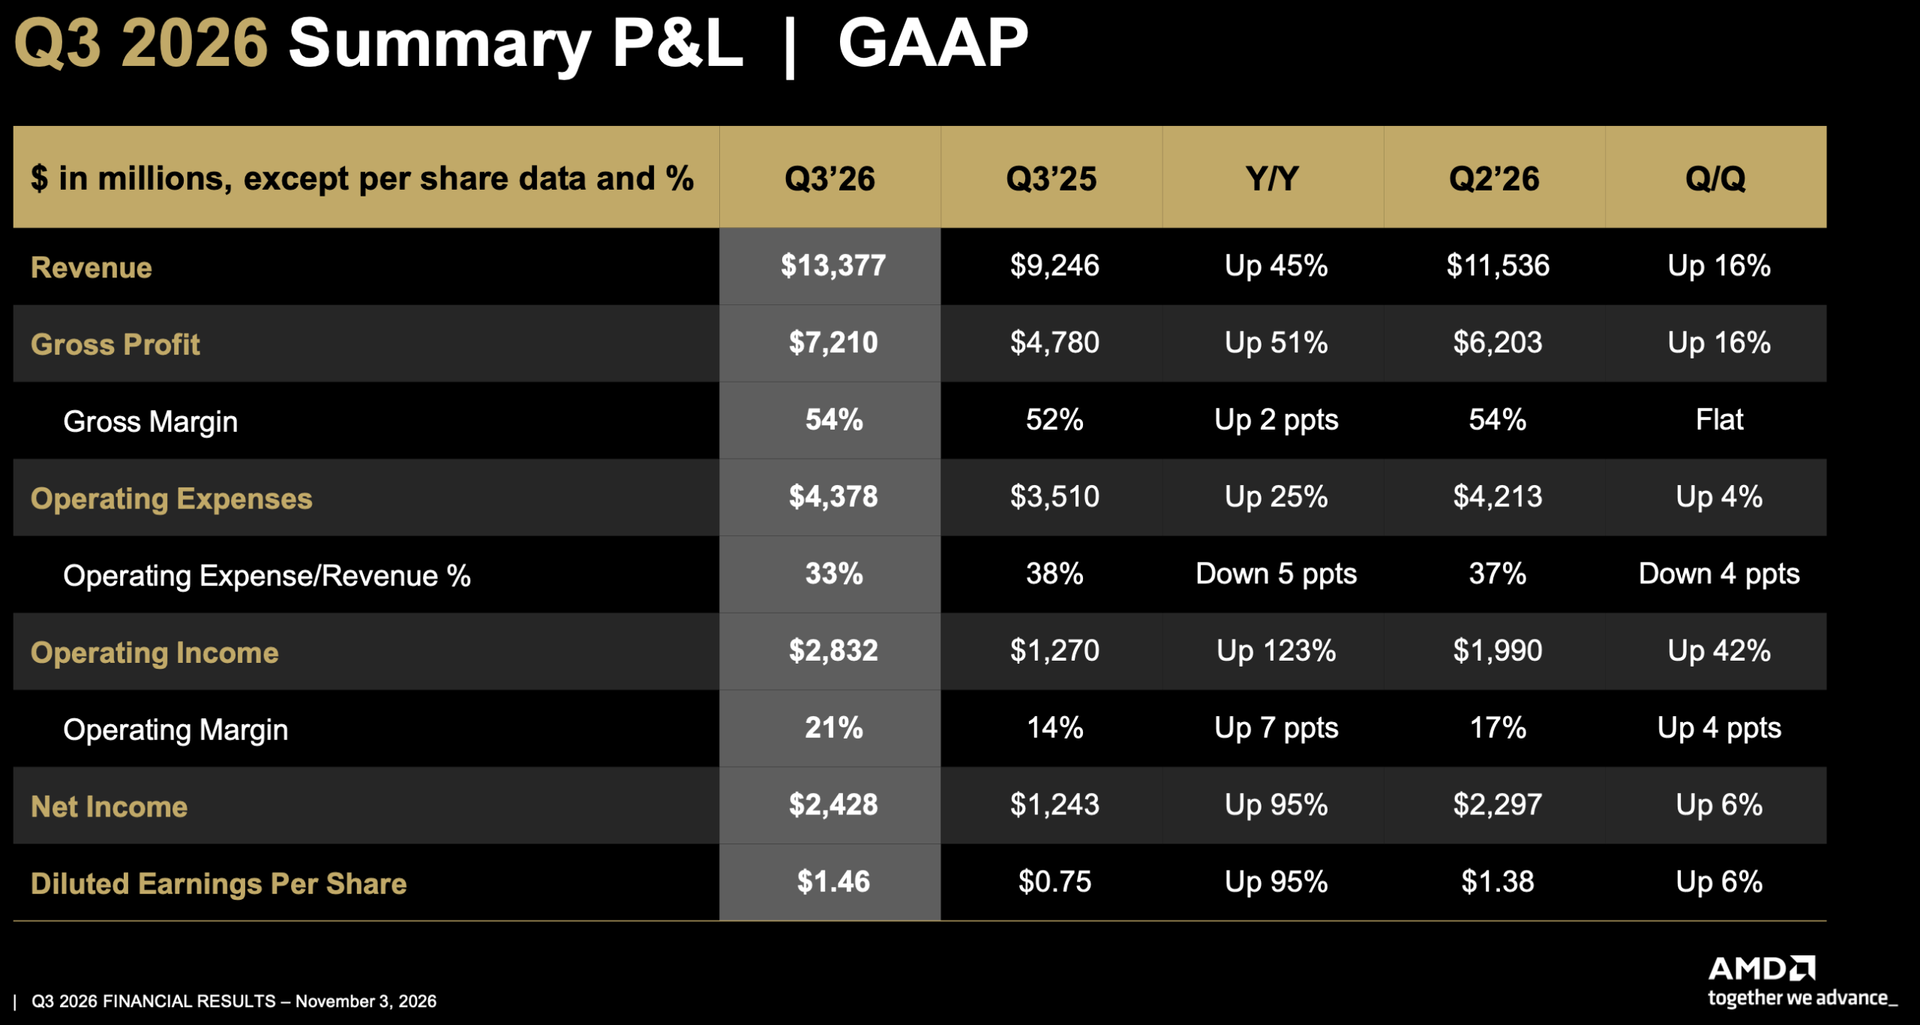
AMD의 3분기 매출은 133억 7,700만 달러를 기록했는데, 이는 전년 동기 92억 5,000만 달러, 그리고 직전 분기 115억 4,000만 달러 대비 크게 증가한 수치입니다. 해당 분기 동안 회사의 총이익률(gross margin)은 54%였으며, 순이익(net income)은 전년 동기 대비 95% 증가한 24억 3천만 달러를 기록했습니다. 희석 주당순이익(Diluted earnings per share)은 1.46달러에 도달하여, 작년 같은 분기의 0.75달러와 비교되었습니다.
데이터 센터 사업 부문 매출 비중 64% 달성
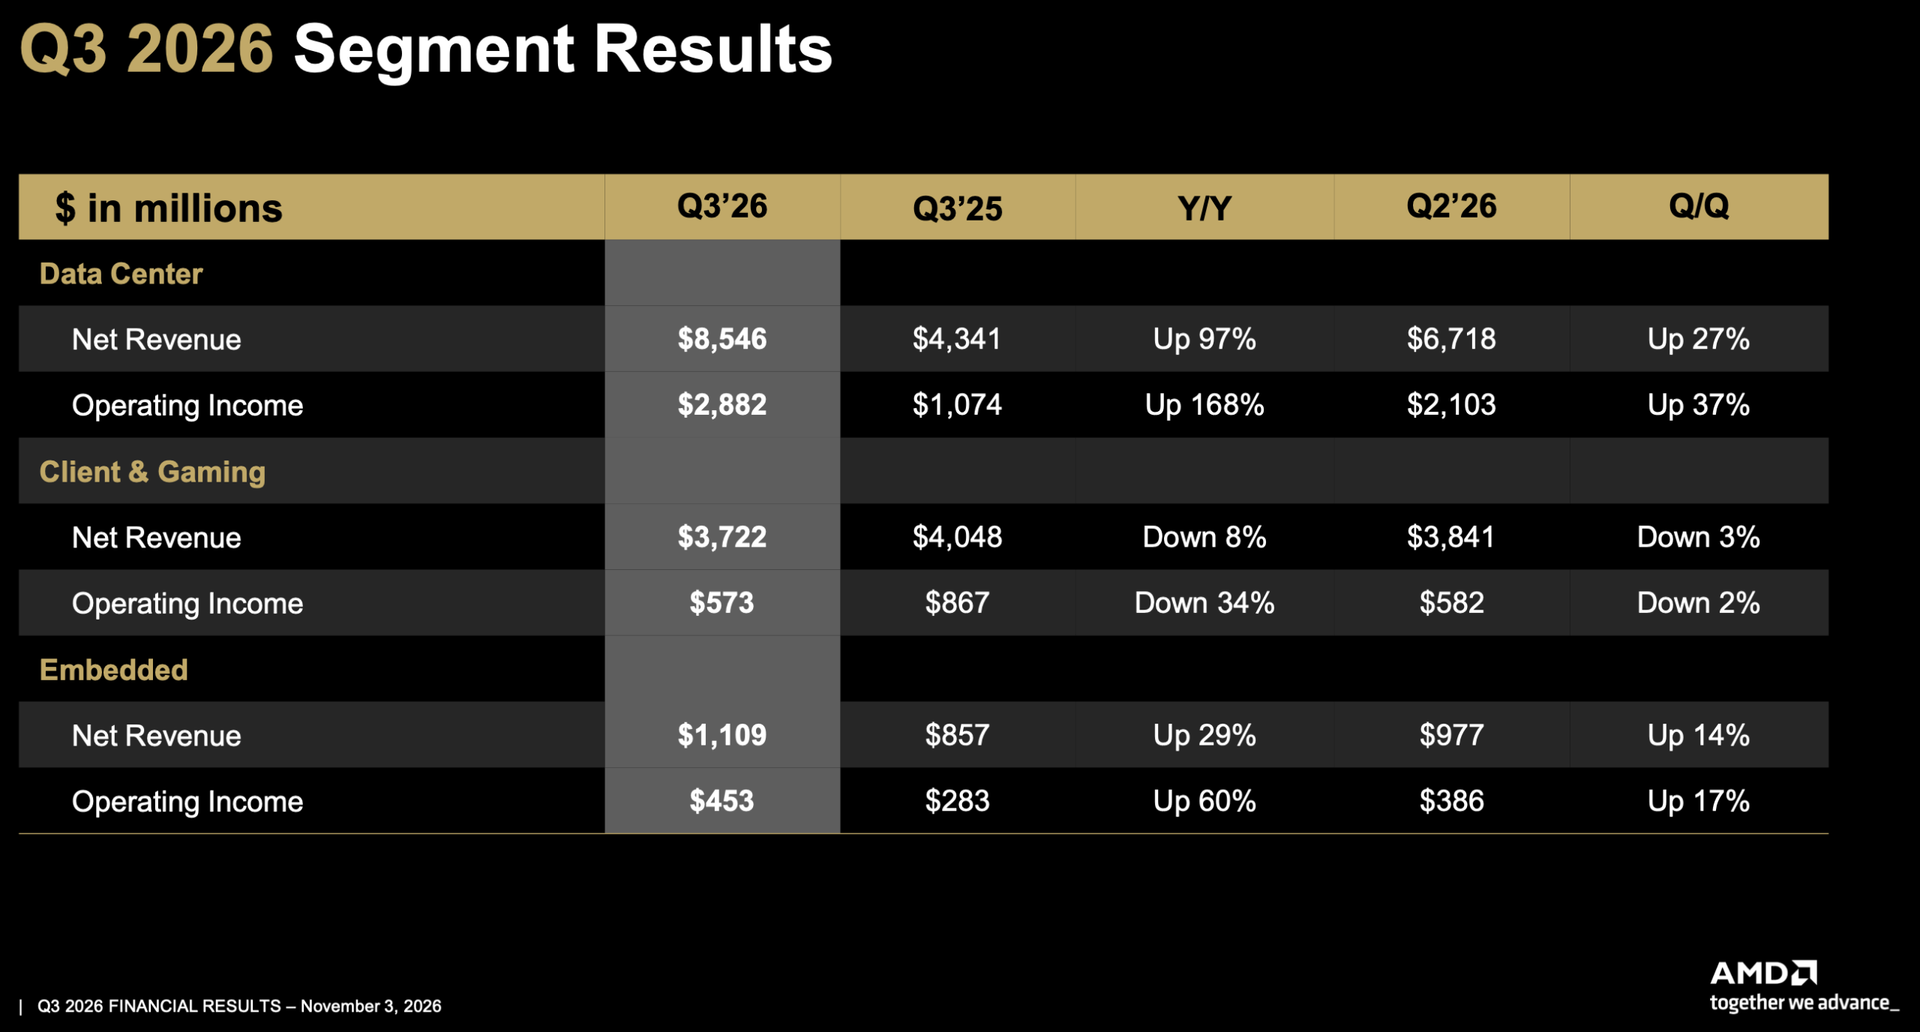
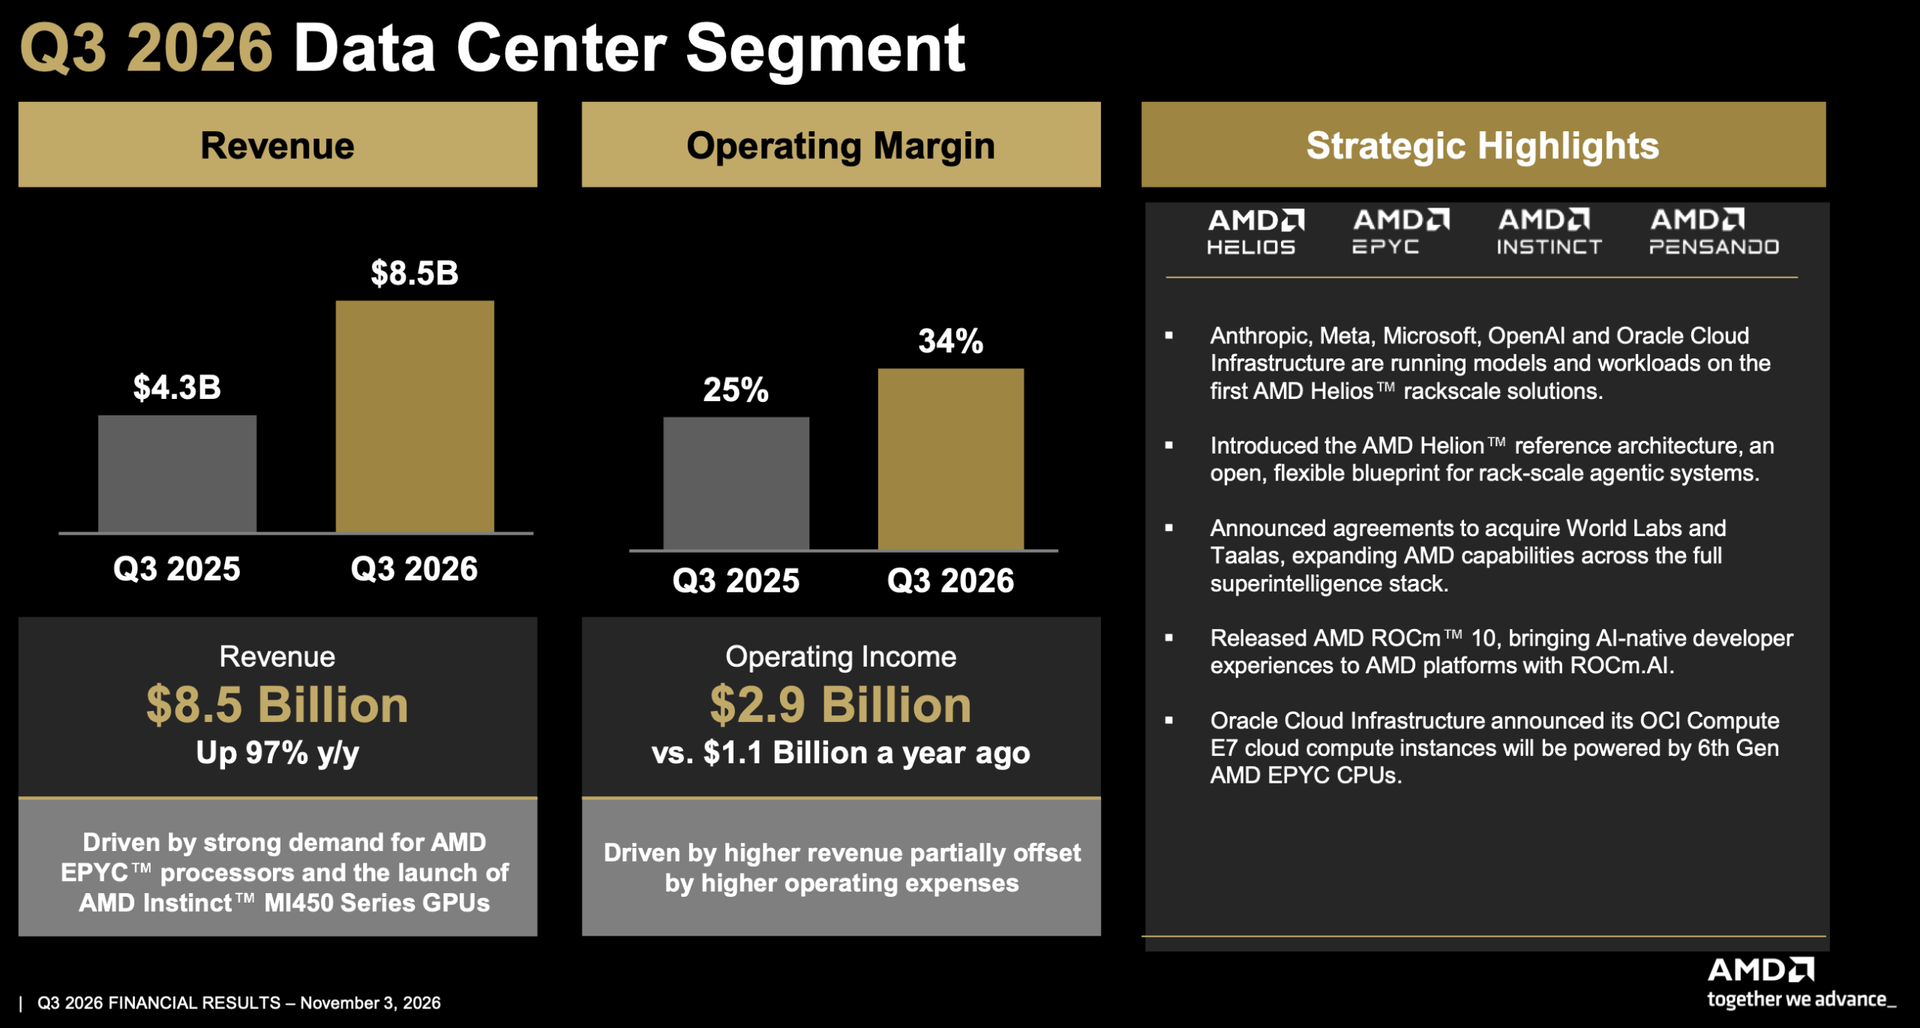
AMD의 데이터 센터 사업 부문이 성장의 주요 동력이었으며, 이 부문의 판매액은 전년 대비 97% 증가한 43억 4천만 달러와 분기 대비 27% 증가하여 사상 최고치인 85억 5,000만 달러를 기록했습니다. 해당 부문의 영업이익(operating income)은 168% 급증하며 28억 8천만 달러에 이르렀고, 영업마진(operating margin)은 25%에서 34%로 확대되었습니다.
AMD
(이미지 출처: AMD)
회사는 이러한 실적을 최신 Epyc 프로세서와 Helios 랙 규모 시스템에 동력을 공급하는 Instinct MI455X AI 가속기의 강력한 수요 덕분이라고 설명했습니다. 특히, AMD는 Anthropic, Meta, Microsoft, OpenAI, Oracle Cloud Infrastructure가 이미 자사의 첫 번째 Helios 시스템에서 워크로드를 실행하고 있다고 언급했습니다.
AMD는 회사 가이던스에 따르면, Instinct MI455X 가속기와 Helios 시스템의 출하 증가에 힘입어 데이터 센터(Data Center) 매출이 2026년 3분기의 85.5억 달러에서 4분기에는 약 128억 달러로 증가할 것으로 예상합니다. 또한, 회사는 서버 CPU 매출이 2027년에 두 배가 될 것으로 예측하며, 데이터 센터 AI 가속기 및 랙(rack) 매출 역시 두 배 이상 성장하여, DC 부문의 전체 회사 매출 기여도가 지난 분기의 64%, 그리고 2025년 3분기의 47%에서 80%를 초과할 것으로 예상합니다.
AMD의 최고경영자 겸 회장인 Lisa Su는 분석가 및 투자자를 대상으로 한 실적 발표에서 “우리는 이제 서버 매출이 2027년에 전년 대비 두 배로 증가하고, 데이터 센터 AI 매출은 90일 전 우리가 예측했던 것보다 더 빠르게 성장할 것으로 예상합니다”라고 말했습니다. “그 결과, 우리는 2027년에 데이터 센터가 전체 매출의 80% 이상을 차지하며 우리의 매출 및 수익 성장을 주도할 것이라고 기대합니다.”
클라이언트 매출 상승, 게이밍 매출 하락
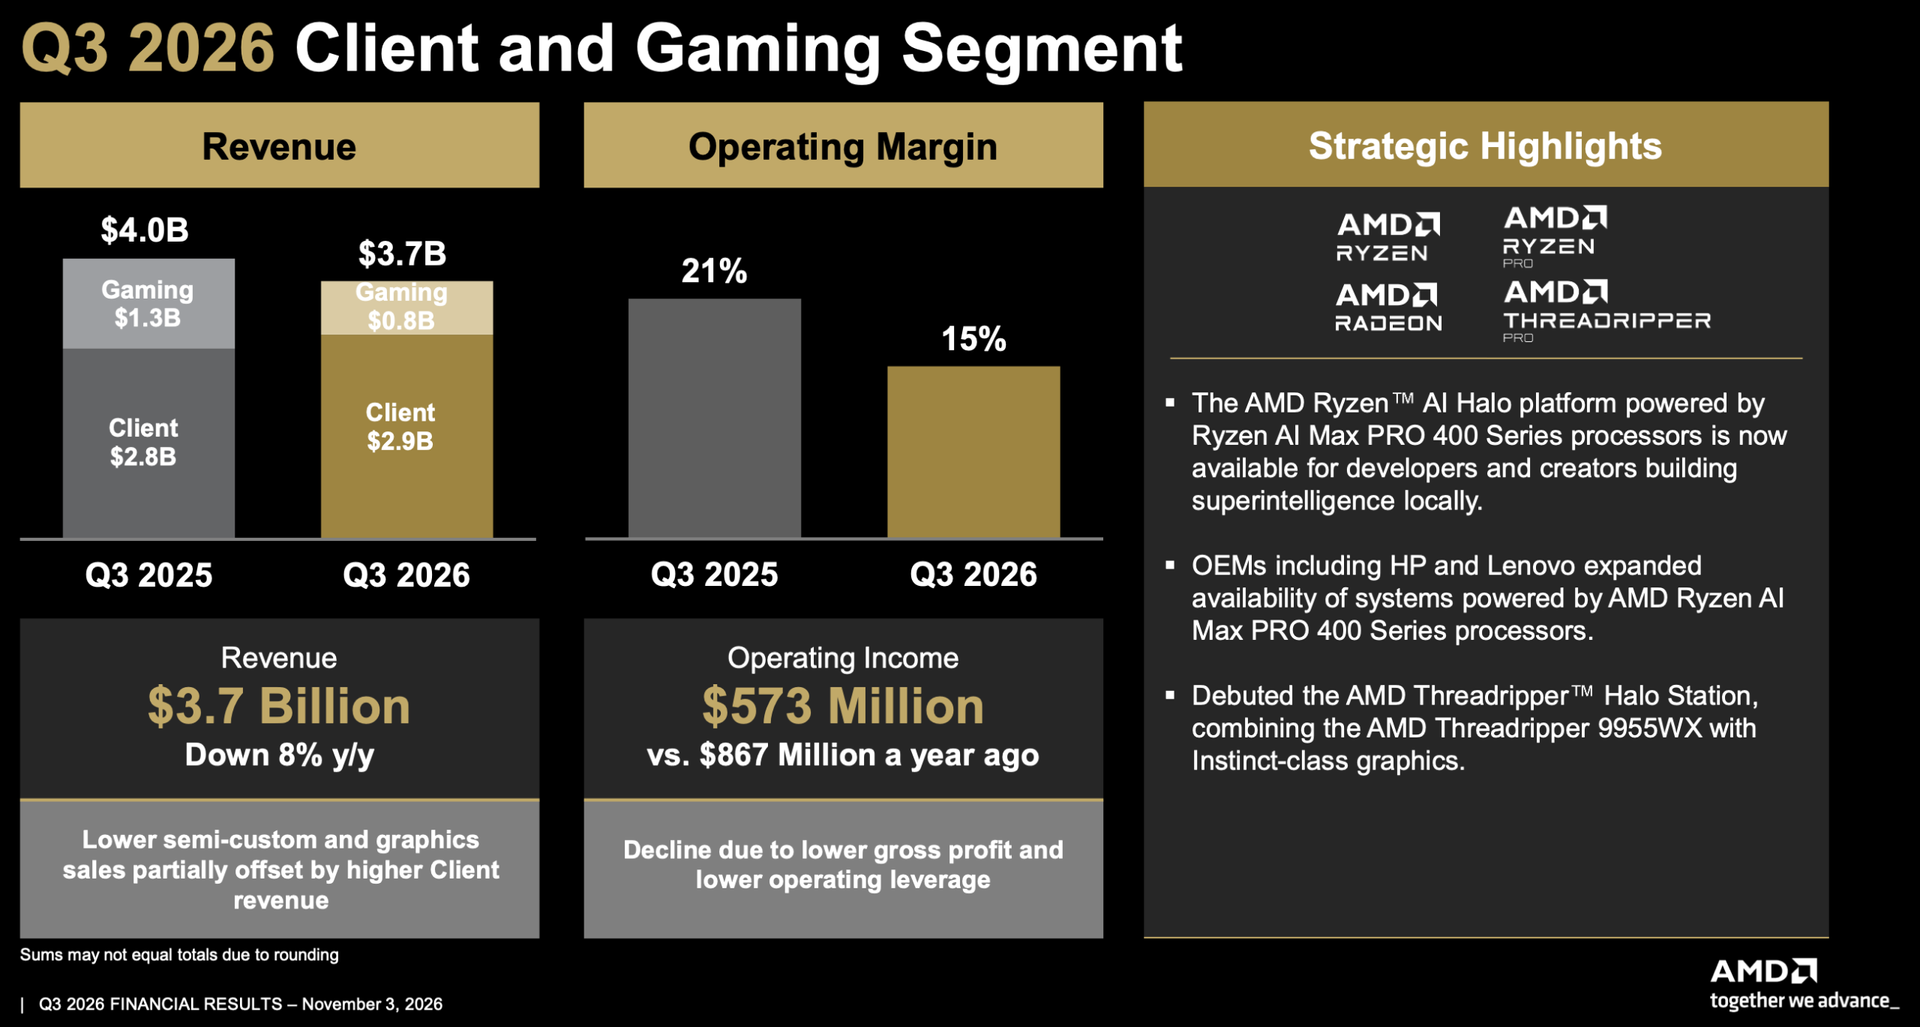
AMD의 클라이언트 및 게이밍(Client and Gaming) 사업 부문은 전년 대비 8%, 분기 대비 3% 감소한 37억 2,200만 달러의 매출을 기록했습니다.
AMD
(이미지 출처: AMD)
한편, AMD 클라이언트 CPU 판매액은 이전 분기의 30.6억 달러에서 감소하여 총 29.5억 달러를 기록했으며, 이는 1년 전 같은 분기 매출 27.5억 달러 대비 약 2억 달러 증가한 수치입니다.
AMD의 게이밍 제품(개별 GPU 및 게임 콘솔용 시스템 온 칩 포함) 판매액은 마이크로소프트와 소니가 콘솔 SoC를 적게 구매하고, 개별 Radeon RX GPU 판매가 분기 동안 부진했던 영향으로 이전 연도의 12억 9,800만 달러에서 7억 7,300만 달러로 떨어졌습니다. 해당 부문의 영업 이익은 단위의 영업 마진이 15%로 감소하면서 전년 대비 34% 하락한 5억 7,300만 달러를 기록했습니다.
Su는 “2027년에 우리는 PC 시장 단위 출하량이 두 자릿수 비율로 감소할 것으로 계획하고 있습니다”라고 말했습니다. “이러한 환경에서, 우리는 상승하는 로드맵을 제공하고 상업적 입지를 확장함으로써 시장을 능가할 것으로 예상합니다.”
AMD는 메모리 가격 상승으로 PC 수요가 약화됨에 따라 2026년 4분기 클라이언트 및 게이밍(Client and Gaming) 사업 부문 매출이 전분기 대비 20% 이상 감소할 것으로 예상하고 있습니다. 또한, 회사는 2027년에도 PC 출하량이 두 자릿수 하락에 대비하고 있지만, 엔터프라이즈, 프리미엄 소비자 및 데스크톱 프로세서에 집중함으로써 시장을 능가할 것으로 기대합니다. 다만, AMD는 2027년 클라이언트 및 게이밍 부문에 대한 구체적인 매출 전망은 제공하지 않았습니다.
임베디드 비즈니스 강세, 가속화 예상
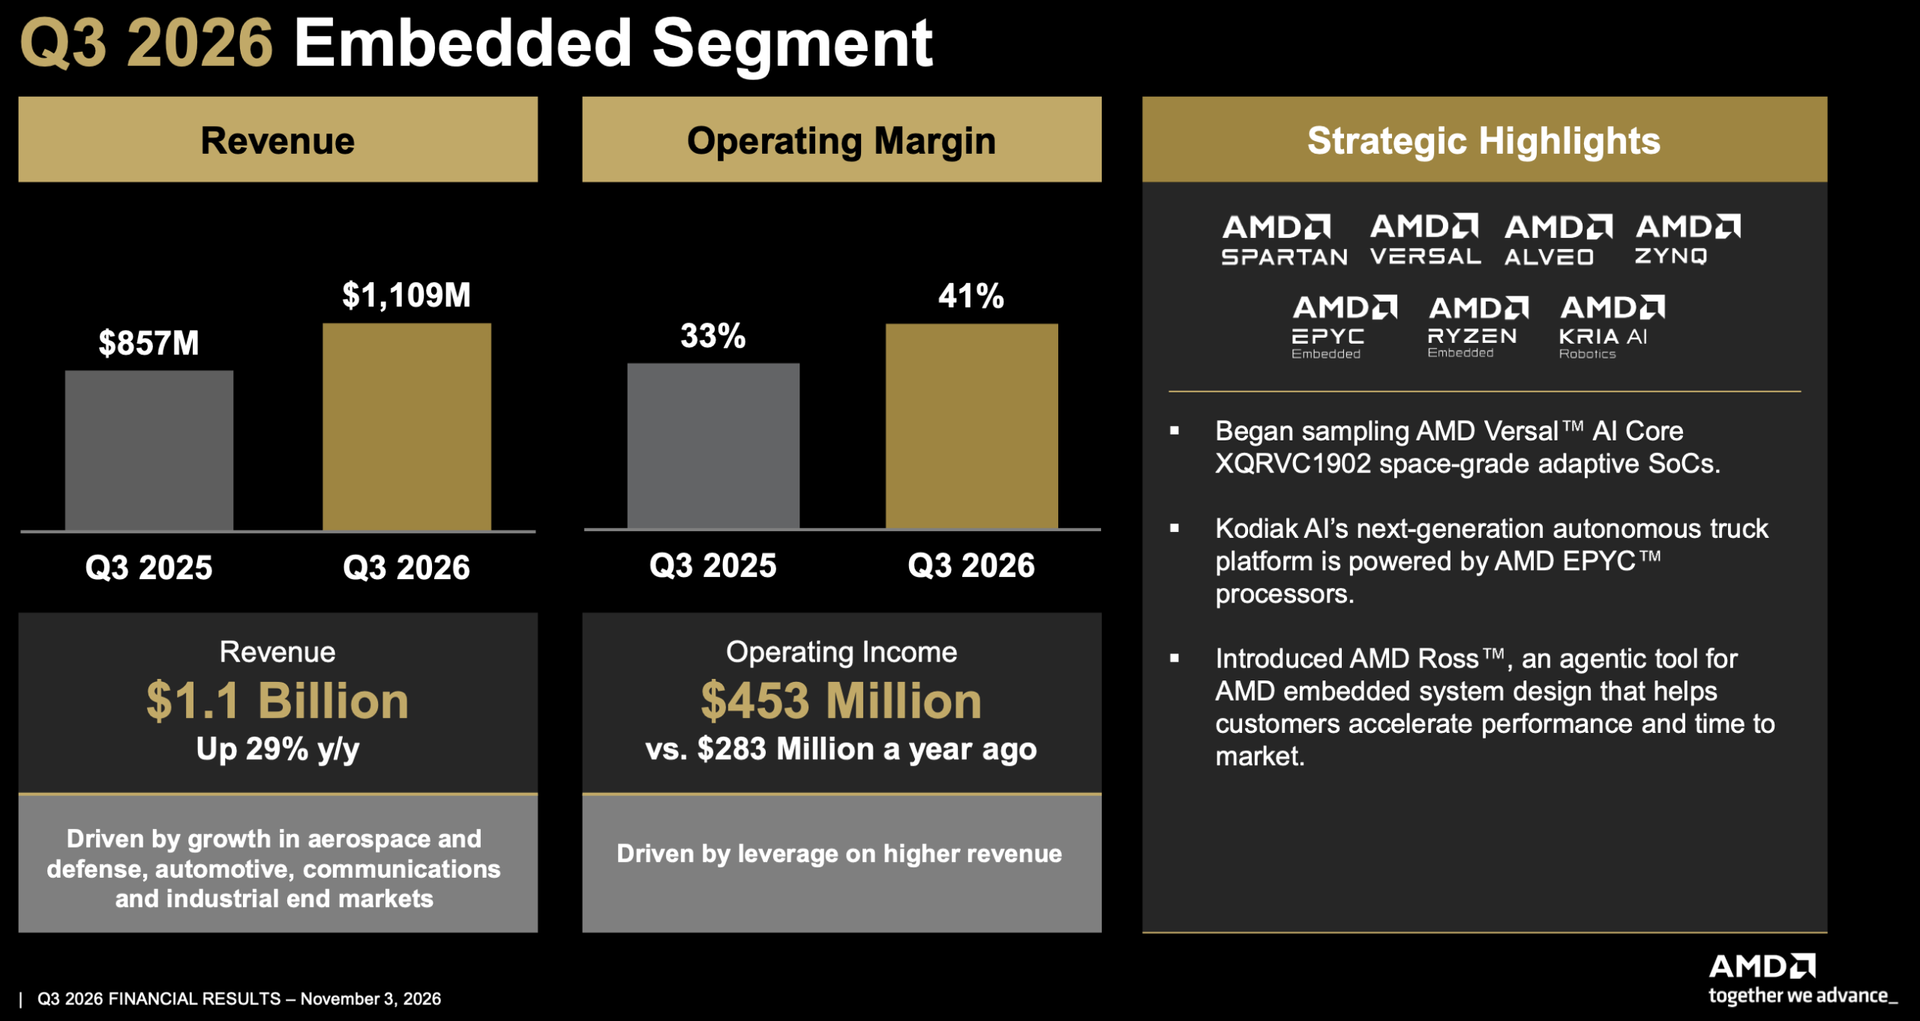
AMD의 임베디드(Embedded) 사업 역시 견조한 성장을 보여주며, 매출은 전년 대비 29% 증가한 11억 1천만 달러($1.11 billion), 영업이익은 60% 증가한 4억 5,300만 달러($453 million)를 기록했습니다. 회사는 이러한 개선세를 항공우주 및 국방(aerospace and defense), 자동차(automotive), 통신, 산업 고객들로부터의 강력한 수요 덕분이라고 분석했습니다.
AMD
(Image credit: AMD)
AMD는 임베디드 사업이 2026년 4분기에는 전분기 대비 두 자릿수 성장을 기록할 것으로 예상하며, 이후 몇 년 동안은 연간 매출액에서 두 자릿수 성장이 지속될 것이라고 전망했습니다.
AMD 관계자는 “데이터 센터 구축(Data center build-outs) 또한 제어 평면 및 광학 네트워킹 애플리케이션에 사용되는 당사의 임베디드 CPU와 적응형 SoC(adaptive SoCs)에 대한 높은 수요를 창출하고 있습니다”라며, “당사는 2026년에 180억 개 이상의 디자인 승인(design wins)을 확보하여 3년 연속 기록적인 해를 유지할 것으로 예상합니다”라고 말했습니다.
인텔 능가 예상
수십 년 동안 CPU 시장 전반, 특히 AMD와 Intel에 관심을 가져온 독자들에게 있어, AMD의 실적 보고서에서 가장 충격적인 부분은 4분기 전망치입니다. 회사는 매출이 약 170억 달러($17 billion), 오차 범위 ±3%를 기록할 것으로 예상하며, 이는 전년 대비 66% 증가와 중간값 기준 전분기 대비 27% 성장을 의미합니다.
반면, Intel은 PC 수요 감소 및 제조 역량 제약 속에서 4분기 매출이 150억 달러($15 billion)에서 160억 달러($16 billion) 사이를 기록할 것으로 예상했습니다.
AMD
(Image credit: AMD)
만약 AMD가 가이던스(guidance)를 충족한다면, 분기별 매출은 훨씬 더 큰 경쟁사인 Intel을 역사상 처음으로 능가할 것입니다. 실제로 AMD는 Intel을 공식적으로 앞지를 뿐만 아니라, 양사 예상치 중간 지점 기준으로 약 15억 달러($1.5 billion)의 우위를 점할 것으로 예상되며, 이는 실질적인 격차입니다.
이러한 발전은 양사의 시장 내 입지가 점점 달라지고 있음을 반영합니다: AMD는 데이터 센터용 CPU 및 AI 가속기(AI accelerator) 사업을 빠르게 확장하고 있는 반면, Intel은 여전히 PC 및 엔터프라이즈 서버 프로세서에 크게 의존하고 있으며, 이 제품군의 매출은 높은 메모리 가격과 부품 부족으로 인해 역풍(headwinds)을 맞고 있습니다.