
AI 네트워크가 세 방향으로 확장함에 따라, Arista도 함께 성장합니다
요약
AI 네트워크 확장에 힘입어 Arista Networks가 강력한 성장세를 보이고 있습니다. 회사는 높은 매출 백로그와 서비스/소프트웨어 구독 부문의 성장을 바탕으로, 하이퍼스케일러 및 AI 빌더들이 자체 구축하기 어려운 인프라를 구매하고 있음을 강조했습니다. 이에 따라 2026년 가이던스를 상향 조정할 것으로 예상됩니다.
핵심 포인트
- AI 네트워크 확장이 Arista Networks 성장의 주요 동력입니다.
- 매출 백로그와 서비스/소프트웨어 구독 부문에서 높은 성장률을 기록했습니다.
- 하이퍼스케일러 및 AI 빌더들은 인프라 구축에 있어 Arista 장비를 필수적으로 구매하고 있습니다.
connect
AI 네트워크가 세 방향으로 확장함에 따라, Arista도 함께 성장합니다
IT 장비 공급업체라는 것은 1980년대 뉴욕 증권거래소(New York Stock Exchange)의 바닥에 자리를 잡고 있는 것과 약간 비슷합니다. 자리 주인들은 자신들의 돈과 고객들의 돈을 모아서, 그리고는 종이 조각들을 흔들며 물건을 사려고 했습니다. (공정하게 말하자면, 그들은 또한 팔려고 하는 경우도 많았는데, 이는 어떤 IT 공급업체가 부품 계약으로 하려는 일은 아니지만, 그것 역시 돈을 벌 수 있는 흥미로운 방법일 것입니다.)
Arista Networks 같은 회사들의 경우, 매출 백로그(revenue backlog)를 쌓고 고객들이 그 백로그의 일부를 선지급합니다. 이는 회사에 미래에 대한 더 큰 가시성을 제공하여 부품 공급망과 공장 운영을 더 잘 계획할 수 있게 합니다. 그런 다음 이들은 엄청난 돈 뭉치들을 흔들기 시작하며, 수요를 충족시키기 위해 최대한 많은 웨이퍼(wafer), 패키징(packaging), 메모리 및 기타 부품을 확보합니다. 이것은 비밀이 아닙니다. 그들이 부품에 더 많이 지불하고, 더 많이 지불할수록, 더 많이 얻습니다. 이는 전 세계에서 가장 탐욕스러운 칩 제조업체 사용자들 사이의 강렬한 협상 상태가 지속되는 것입니다.
매일 엄청난 양의 마알록스(Maalox)가 소비되고 있을 것입니다.
이 게임을 잘하는 사람들은 매출을 늘릴 수 있고, Arista Networks는 이 게임을 하는 법을 배웠습니다. 따라서 스마트하게 성장하고 있으며, 2026년 가이던스를 11억 달러 상향 조정할 수도 있습니다. Arista Networks가 이 수치를 조금 더 뛰어넘을 가능성이 있으며, 오늘날은 다소 불분명하지만 나중에 극적인 효과를 위해 결정화될 일부 상승 여력을 아껴두고 있습니다.
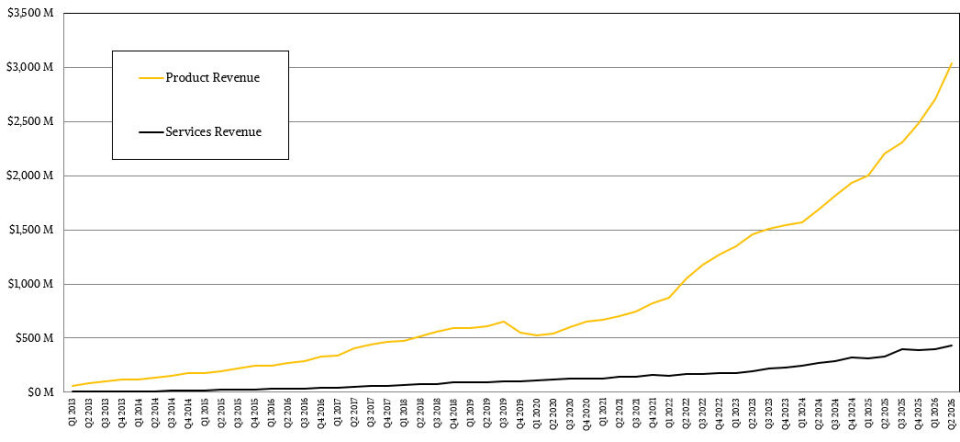
6월 마감된 2분기 제품 매출은 38.8% 증가한 26억 1,000만 달러를 기록했으며, 이는 모든 제품 라인과 세그먼트 카테고리 전반에 걸쳐 성장세를 보였습니다. EOS 네트워크 운영체제(network operating system) 채택과 CloudVision 데이터 추적, LANZ 지연 시간 분석기(latency analyzer), Path Tracer 링크 분석기(link anaylzer), DANZ 모니터링 패브릭 패킷 브로커(packet broker), Connectivity Monitor 지터 및 패킷 손실 도구 덕분에 서비스 및 구독 부문 역시 속도를 유지하고 있습니다. (Arista Networks가 이 복합 수치를 더 이상 분리하여 공개하지 않기 때문에 추정합니다.)
어쨌든, 서비스 매출만으로도 31.3% 증가한 4억 3,050만 달러를 기록했습니다. 저희의 가장 좋은 추측은 Arista Networks가 소프트웨어 구독료로 전년 대비 4.3배 증가한 1억 3,720만 달러를 벌어들였으며, 소프트웨어와 구독료를 합치면 58% 증가한 5억 6,770만 달러에 도달했다는 것입니다. 하이퍼스케일러(hyperscalers) 및 클라우드 빌더들이 Arista Networks 장비를 구매하고 자체 네트워크 운영체제 및 모니터링/트래픽 쉐이핑 도구를 해당 장비에 설치하는 '블루 박스' 거래가 있을 수 있지만, AI를 주도하는 네오클라우드(neoclouds), 국가 단위 기업(sovereigns), AI 모델 빌더, 대규모 엔터프라이즈들은 이러한 것들을 자체적으로 구축할 여유가 없습니다. 따라서 스위치와 함께 구매할 수밖에 없습니다. 그들이 SONiC 및 다양한 오픈 소스 도구를 사용하는 것 외에는 선택의 여지가 없으며, 이는 재미있는 일은 아닙니다.
이 모든 것을 합산하면, 회사 매출은 37.7% 증가한 30억 4,000만 달러를 기록했으며, 이는 2026년 1분기 대비 순차적으로 12.1% 성장한 수치이며, 회사가 분기별 매출로 30억 달러를 돌파한 첫 사례이기도 합니다. 영업 이익은 39.7% 증가하여 13억 8,000만 달러를 기록했고, 순이익은 36.5% 증가한 12억 1,000만 달러를 기록하며 매출의 매우 건강한 40%를 차지했습니다.
매출과 이익 성장만큼 중요한 것이 현금 및 등가물(cash and equivalents)입니다. 이는 공급망이 빠듯한 세상에서 안정감을 제공할 뿐만 아니라, 필요하다면 Arista Networks가 전술적(tactical) 및 전략적(strategic) 인수를 할 기회를 제공합니다. Arista Networks는 6월 분기 말 기준으로 현금 및 등가물로 133억 4천만 달러를 보유했으며, 이는 전년 대비 50.9% 증가한 수치입니다. 또한 회사는 이연 매출(deferred revenues)로 68억 7천만 달러를 기록하며 69% 증가했고, 고객 구매 약정액(customer purchase commitments)은 97억 달러로 전년 대비 2.7배 증가했습니다.
월가 애널리스트들과 함께 재무 결과를 검토하는 통화에서, 회사는 이전에 경험했던 '이연 매출 영화'를 보여주는 흥미로운 차트를 제시했습니다:
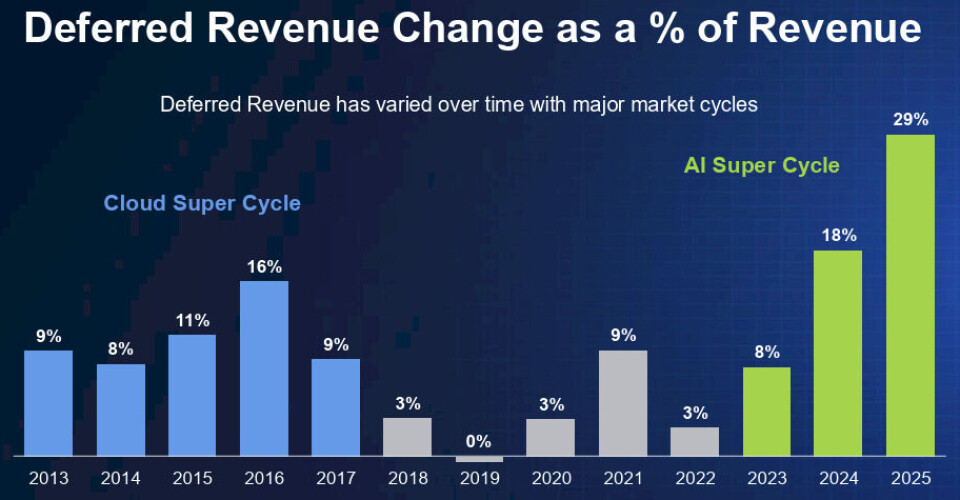
2020년대의 AI 급증은 확실히 10년 전 클라우드 급증보다 훨씬 규모가 큽니다.
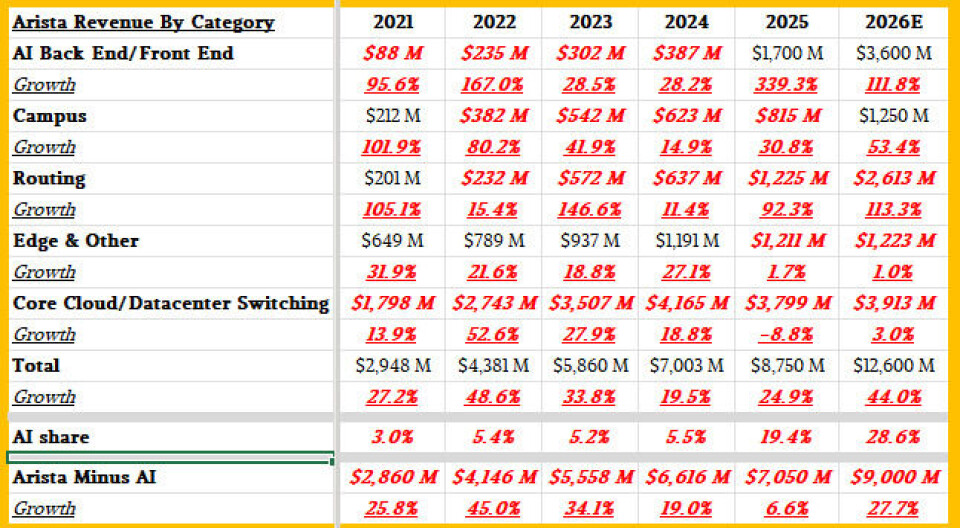
Arista Networks의 부문별(groups) 내용을 자세히 살펴보겠습니다. 시간이 지남에 따른 특성을 나타낸 표는 다음과 같습니다:
그리고 예쁜 그림으로 생각하는 분들을 위한 차트입니다:
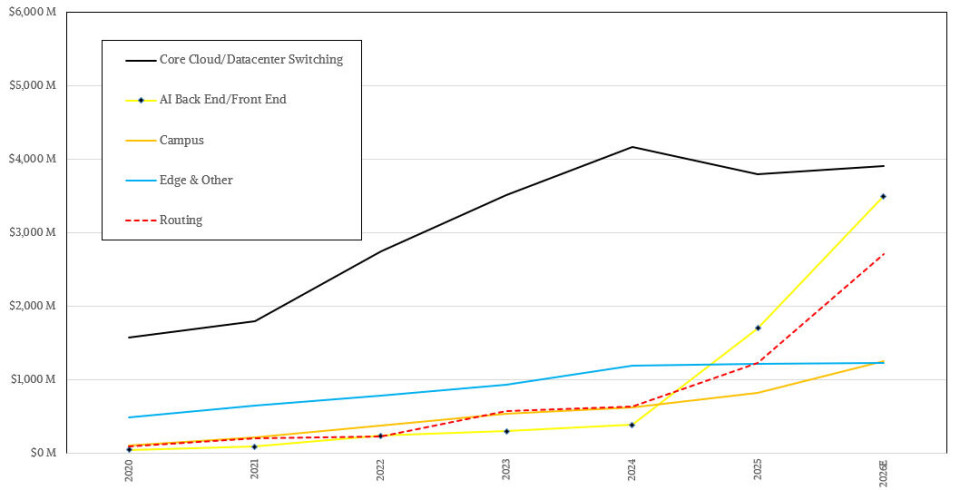
저는 둘 다 마음에 듭니다. 여러분도 오래전에 추측하셨겠지만요...
이 수치들에는 많은 '마법'이 담겨 있으며, 저희의 예상치는 평소와 같이 굵은 빨간색 이탤릭체로 표시되어 있습니다.
Arista Networks는 AI 백엔드(back end) 및 프론트엔드(front end) 네트워크에 대한 예측치를 2026년 전체 기준으로 1억 달러 상향 조정하여 총 36억 달러가 될 것으로 예상하며, 이는 전년 대비 약 2.1배 성장을 의미합니다. 캠퍼스 그룹(campus group)은 올해도 여전히 약 12억 5천만 달러의 매출을 기록할 것으로 예상되며, 이는 저희 모델에서 53.4% 성장에 해당합니다. 그리고 회사 전체의 총매출액은 11억 달러 상향 조정되어 연간 126억 달러가 될 것입니다. 이는 Arista Networks의 2025년 매출 대비 44% 성장을 의미합니다.
덧붙여, 네트워크 전반에 걸친 확장(scale across networks) 역시 AI 백엔드/프론트엔드 범주에 포함됩니다. 이 회사의 최고경영자(CEO)인 Jayshree Ullal은 이에 대해 다음과 같이 설명했습니다. 데이터센터와 지역을 연결하는 이러한 네트워크가 2026년에는 이 범주에서 매출의 약 30%를 차지하여 10억 8,000만 달러에 달할 것이며, 노드 또는 랙스케일 시스템 내부의 GPU와 XPU 메모리를 일관된 전체로 연결하는 스케일 업 네트워크(scale up networks)와 작업을 공유하기 위해 여러 노드나 랙스케일 시스템을 비교적 느슨하게 결합하는 스케일 아웃 네트워크(scale out networks)가 나머지 70%를 차지하여 25억 2,000만 달러에 달할 것이라고 밝혔습니다.
Ullal은 2026년의 전반적인 확장 시장 규모가 스위치 장비 분야에서 약 30억 달러, 광학(optics) 분야에서 추가로 10억 달러의 기회를 나타낸다고 덧붙였습니다. 이는 Arista Networks가 전체 데이터센터 네트워킹 점유율을 고려할 때, 이 신흥 시장 공간의 삼분의 일 조금 넘는 수준으로 상당히 높은 시장 점유율을 가지고 있음을 시사합니다. 또한 그녀는 2030년을 내다보며 전반적인 스위칭 분야에서 약 150억 달러 규모의 기회가 있을 것이며, 여기에 관련 광학 부문에서 추가로 50억 달러가 더해질 것이라고 말했습니다.
스케일 업은 우리가 Arista Networks가 특히 Broadcom의 Tomahawk 6 Ultra 스위치 ASIC를 사용하는 스위치 분야에서 좋은 성과를 거둘 것으로 예상하는 또 다른 큰 기회입니다. 하지만 이 시장이 성장하려면 사람들이 Nvidia의 NVLink 및 NVSwitch 스케일 업 네트워킹 사용을 중단하고 다른 XPU를 사용하거나, 아니면 Nvidia가 더 저렴하고 표준화된 접근 방식을 채택하도록 강제해야만 합니다. (두 가지 모두 Nvidia가 거의 100%에 가까운 시장 점유율 대신 어쩌면 65% 정도의 시장 점유율을 갖게 될 때까지는 가능할 것입니다.)
Ullal은 스케일 업 상황을 다음과 같이 분석했습니다:
Ullal은 스케일 업(scale up) 상황을 다음과 같이 분석했습니다:
“Nvidia가 아닌 영역에서는 Arista가 기대하며, 스케일 업과 스케일 아웃(scale out) 모두에서 더 긴밀하게 협력할 것입니다. 심지어 어떤 경우에는 그들의 추론(inference) 또는 학습 엔진에 맞춰 네트워크를 더 잘 조정하기 위해 맞춤형 프로세서가 장착된 커스텀 랙을 구축하기도 합니다. Nvidia의 경우, 시간이 좀 더 걸릴 것입니다. 저는 마치 23년 전에는 InfiniBand에 대해 이야기했지만 이제는 언급하지 않는 것 같은 느낌이 듭니다. 하지만 Ethernet으로 전환하는 데 23년이 걸렸습니다. 따라서 아무리 Ethernet이 정말 좋더라도, 오랫동안 사용되어 온 NVLink를 사용하는 독점적인 스케일 업 방식에서 다른 대안들로 이동하는 데 시간이 걸릴 것입니다. 하지만 저는 우리가 그 부분에서 훨씬 더 잘할 것이라고 예상합니다.”
마지막으로, 아시다시피 The Next Platform은 IT 공급업체의 데이터센터 사업에 관심을 기울이고 있으며, 따라서 여기 Arista Networks의 데이터센터 매출 및 영업이익을 추정한 차트가 있습니다:
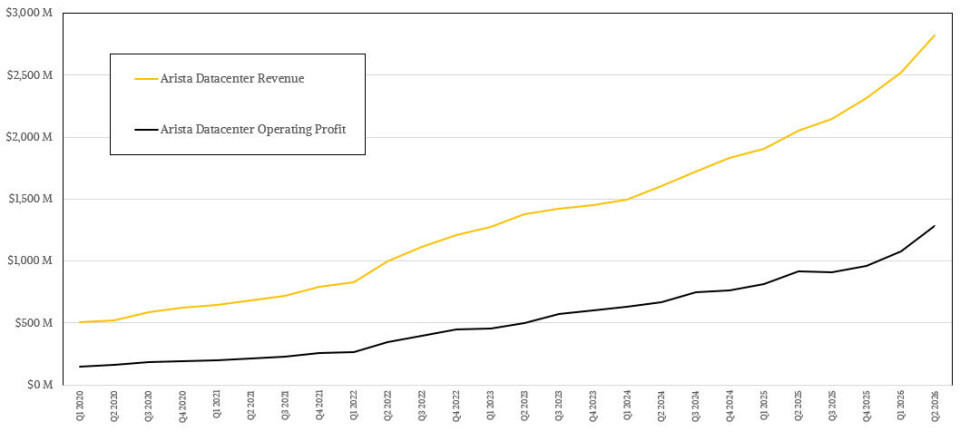
제 모델에 따르면, 통합된 데이터센터 사업 부문은 37.7% 증가한 28억 2천만 달러의 매출과 39.7% 증가한 12억 8천만 달러의 영업이익을 기록했습니다. 이 영업이익률은 매우 건전한 45.4%를 차지합니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기