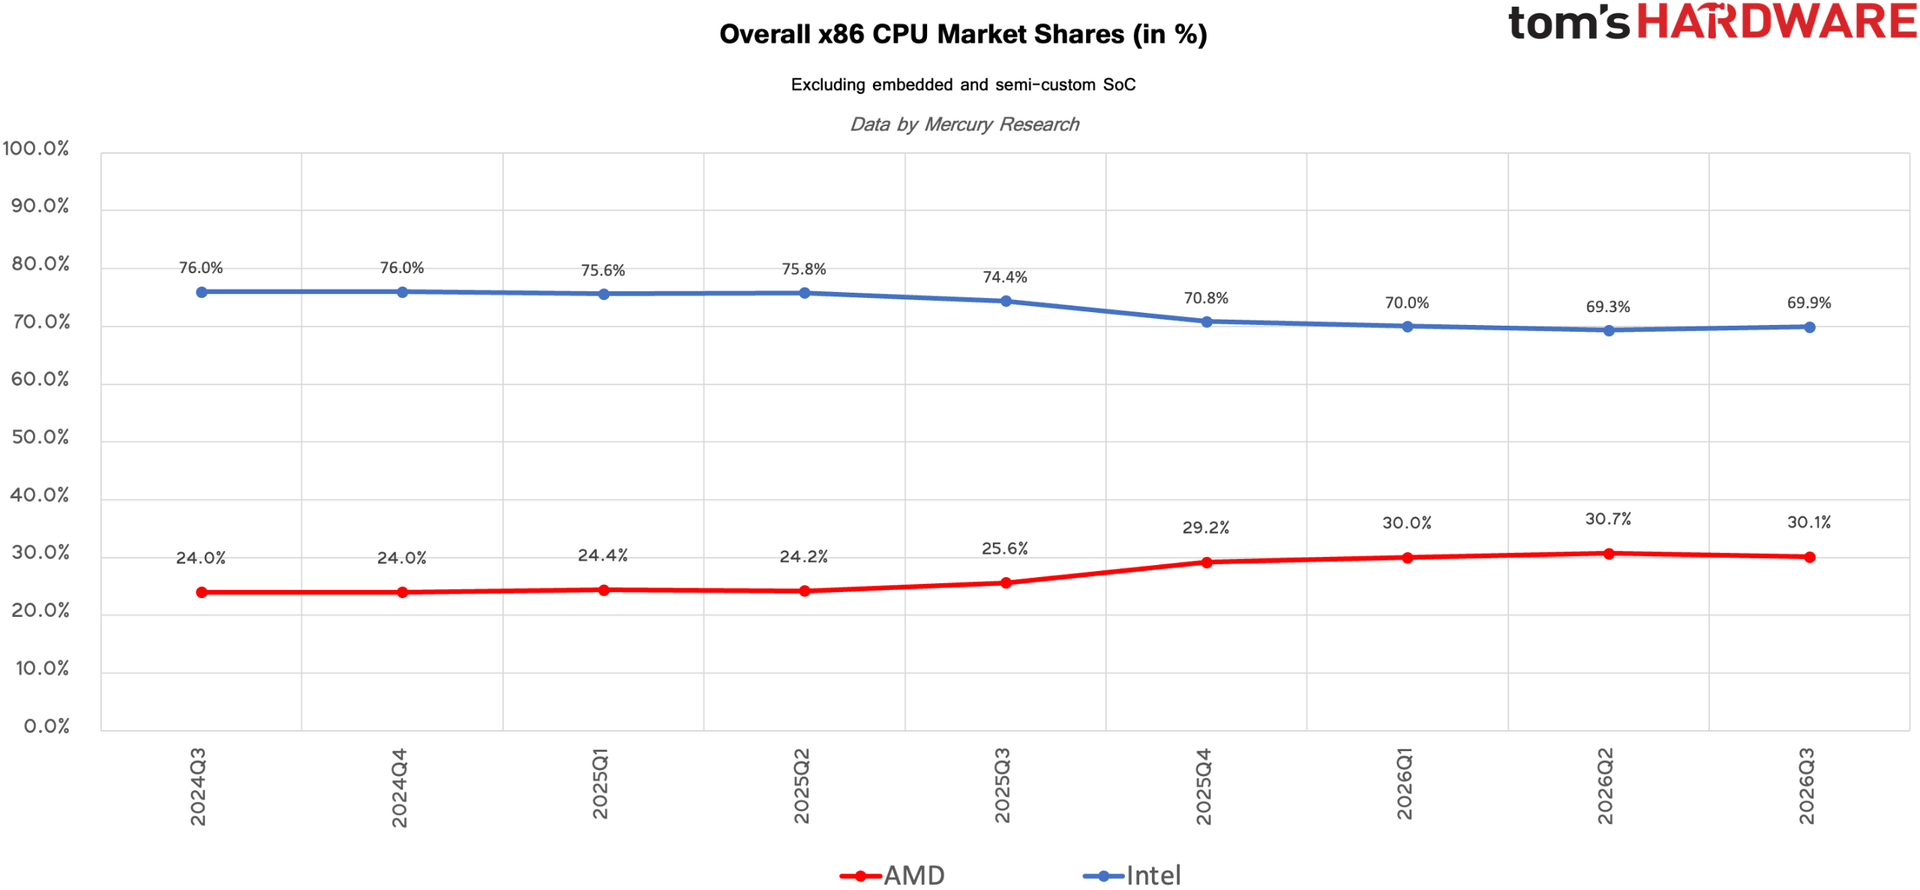
Mercury Research의 최신 보고서에 따르면, 제3분기(Q3)에는 클라이언트 프로세서 수요가 높은 부품 가격 때문에 급감하면서 x86 CPU 출하량이 분기 대비 및 전년 동기 대비 감소했습니다. 반면, 서버 CPU 단위 판매량은 무려 20% 증가하며 기록을 세웠습니다. 인텔은 데스크톱 PC의 예상외로 강력한 실적 덕분에 AMD로부터 전체 CPU 시장점유율을 2025년 2분기(Q2) 이후 처음으로 되찾았습니다. 한편, 보고서는 AMD가 모바일 및 서버 CPU 부문에서 계속해서 새로운 기록을 세웠다고 주장합니다. 총적으로 업계는 6,893만 개의 x86 CPU를 공급했습니다. Jon Peddie Research reports.
전체 x86 CPU 시장 점유율
|
| Segment | AMD Q3 2026 | Intel Q3 2026 | AMD QoQ gain | AMD Q3 2025 | Intel Q3 2025 | AMD YoY gain |
|---|
| Overall x86 | 30.10% | 69.90% | −0.7% | 25.60% | 74.40% | 4.50% |
| Client | 29.30% | 70.70% | −0.9% | 25.40% | 74.60% | 4.00% |
| Desktop | 29.90% | 70.10% | −5.1% | 33.60% | 66.40% | −3.7% |
| Mobile | 29.20% | 70.80% | 0.20% | 21.90% | 78.10% | 7.20% |
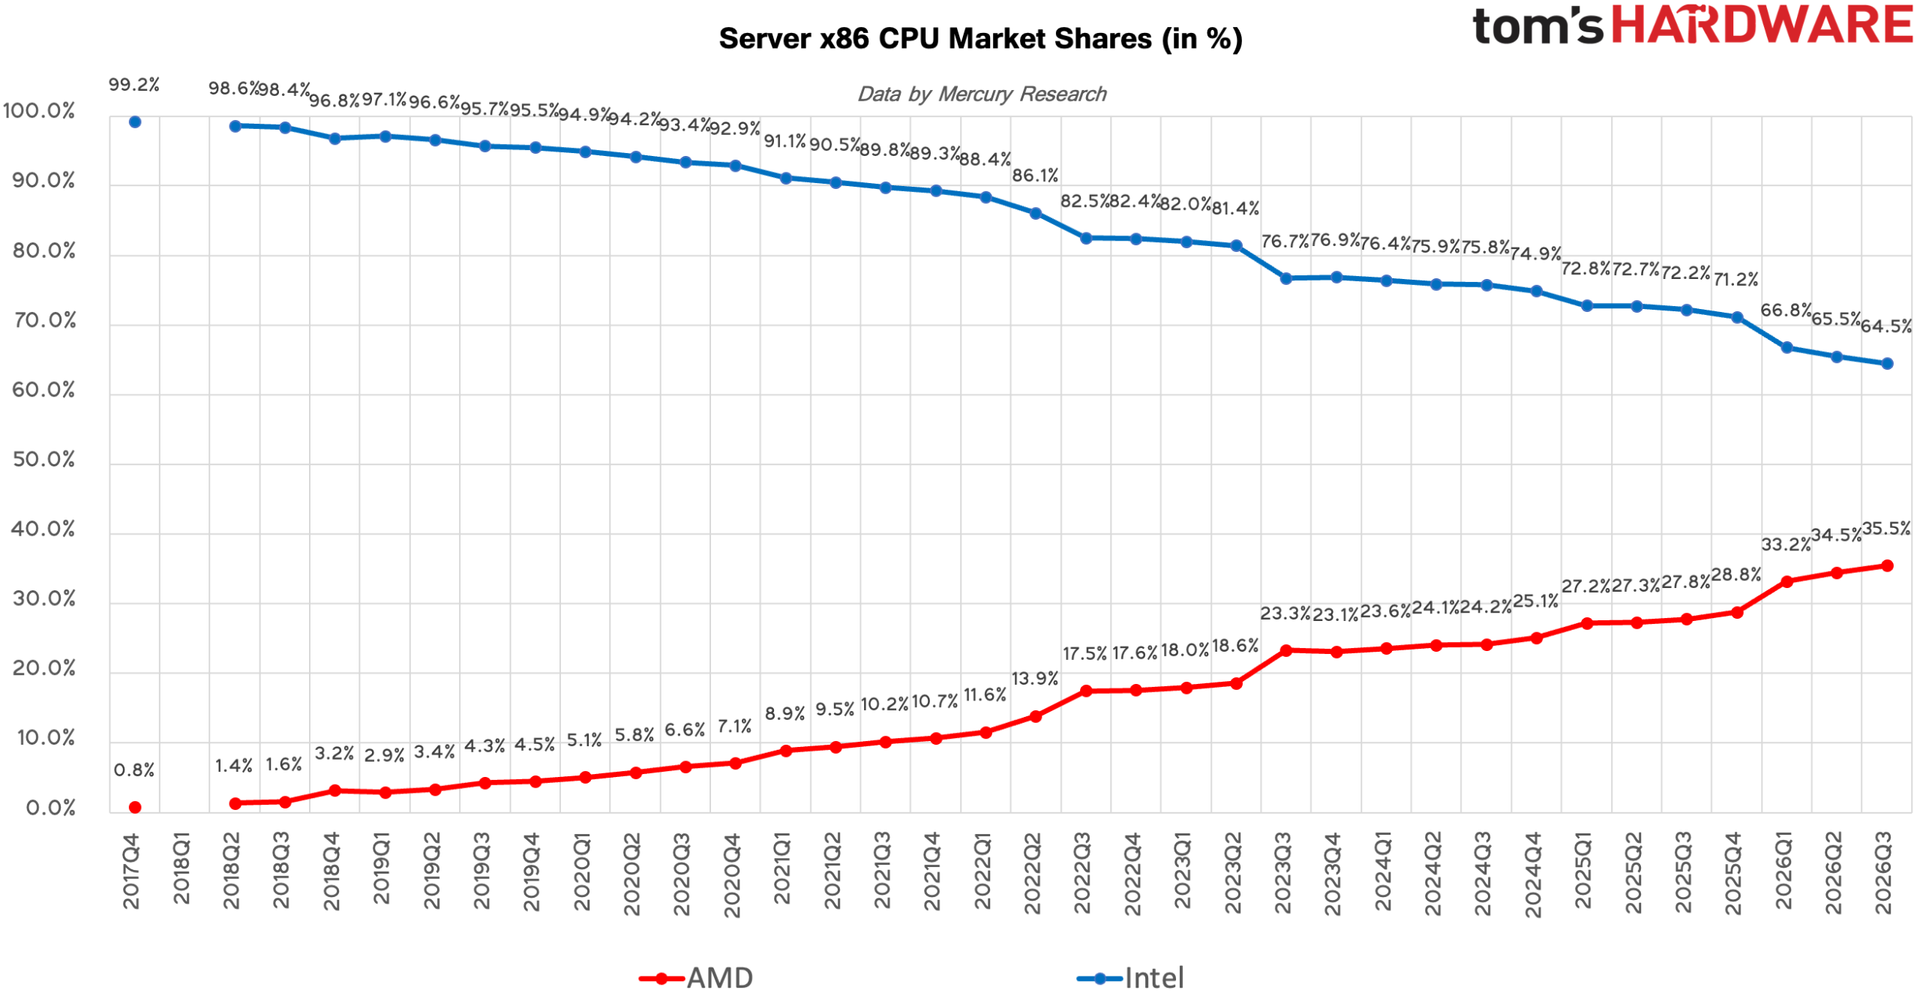
| Server | 35.50% | 64.50% | 1.00% | 27.80% | 72.20% | 7.70% |
| All CPUs, including IoT and SoCs | 33.90% | 66.10% | −0.2% | 30.90% | 69.10% | 3.00% |
CPU 단위 판매량 하락세, 악화 전망
Mercury Research에 따르면, 전체 CPU 시장은 예상보다 훨씬 강력했던 2분기 이후, 2026년 3분기에 단위 출하량 기준으로 전년 대비 및 분기 대비 모두 위축되었습니다. 해당 분기 동안 AMD와 Intel은 각각 6,080만 개의 클라이언트 CPU와 813만 개의 데이터 센터 프로세서를 출하했습니다. JPR과 Mercury Research의 보고서에 대해 염두에 두어야 할 한 가지는 이들이 실제 시스템에서 판매되는 시점보다 몇 달 전에 발생하는 CPU '출하량(shipments)'을 집계한다는 점입니다.
Mercury Research의 수석 분석가인 Dean McCarron은 "클라이언트 프로세서 시장이 예상보다 훨씬 좋았던 2분기 이후, 3분기 PC CPU 시장은 예상보다 훨씬 더 하락했으며, 이는 전적으로 모바일 CPU 수요 감소 때문이었습니다. 이 모바일 부문은 지난 분기에 예상을 초과하여 높았는데, 이는 하락세의 일부가 3분기의 판매를 끌어당긴 CPU 수요 때문일 수 있음을 시사합니다"라고 말했습니다.
그는 또한 "Intel과 AMD 모두 실적 발표에서 3분기 후반에 PC 수요가 급격히 약화되어 클라이언트 프로세서 출하량에 영향을 미쳤으며, 4분기 클라이언트 CPU 전망은 20% 이상의 하락세가 될 것이라고 밝혔습니다. 하지만 클라이언트 CPU와 달리 서버 프로세서는 지난 분기 동안 계속해서 강력하게 성장했으며, 임베디드(embedded) CPU도 마찬가지였습니다."라고 언급했습니다.
Mercury Research
(이미지 출처: Mercury Research)
분기 대비 하락세는 주로 모바일 프로세서의 수요가 현저히 낮았기 때문이었는데, 86 노트북 CPU 출하량이 10% 이상 감소했습니다. 이와 대조적으로 데스크톱 CPU 출하량은 Intel 덕분에 크게 회복되었으며, 서버 및 임베디드 CPU 출하량은 계속해서 강력한 성장세를 보였습니다. IoT, 세미-커스텀 SoC(System on Chip), 그리고 임베디드 제품을 제외하고, AMD와 Intel 모두 이전 분기보다 적은 x86 프로세서를 출하했지만, AMD의 감소 폭이 Intel보다 더 컸습니다.
2025년 3분기와 비교했을 때, 서버 부문을 제외한 모든 주요 시장 부문에서 CPU 출하량이 감소했습니다. 메모리 가격을 포함한 구성 요소 비용 상승에 따른 PC 수요 약세로 인해 데스크톱 및 노트북용 CPU 출하량이 줄었습니다. 또한 임베디드 프로세서와 세미-커스텀 SoC(System on Chip) 출하량도 감소했는데, 이는 주로 AMD의 게임 콘솔 사업 축소에 기인합니다. 반면, AI 인프라 구축이 지속되면서 서버 CPU 출하량은 전년 대비 20% 이상 증가하며 거의 5년 만에 가장 높은 연간 성장률을 기록했습니다.
Jon Peddie Research 사장인 Jon Peddie 박사는 “OEM(주문자 상표 부착 생산)들이 재고를 최소화하고 DIY 채널이 여전히 약세를 보이면서 3분기 클라이언트 CPU 출하량이 둔화되었습니다”라고 말했습니다. 이어 “서버 CPU는 AMD가 점유율을 높이고 AI 관련 수요가 시장을 뒷받침하면서 계속 성장하고 있습니다. 저희는 PC 환경이 2027년 상반기까지 어려울 것으로 예상합니다.”라고 덧붙였습니다.
Mercury Research에 따르면, 클라이언트 PC 부문의 약세로 인해 AMD의 전체 x86 시장 점유율(임베디드 및 세미-커스텀 SoC 제외)은 수년 만에 처음으로 분기 대비 0.6% 감소했지만, 여전히 전년 대비 4.5%라는 상당한 성장률을 보였습니다.
클라이언트 CPU: AMD, 2022년 이후 처음 점유율 하락
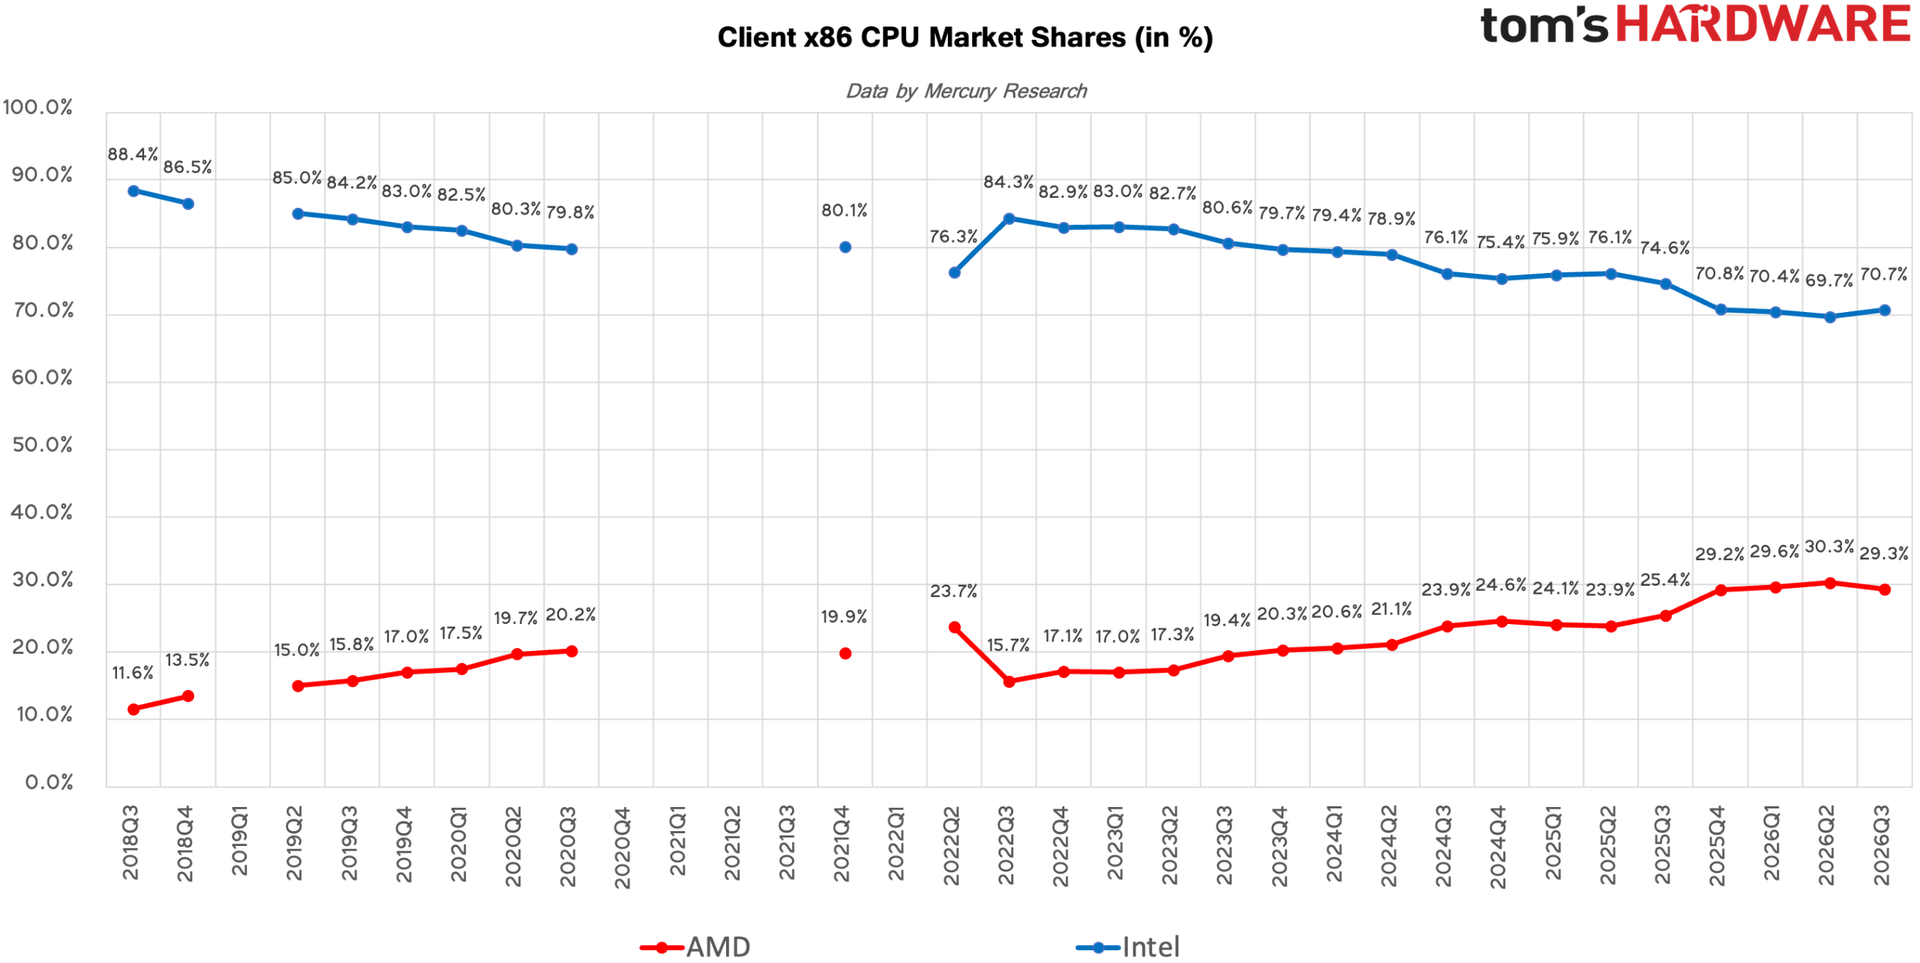
Jon Peddie Research와 Mercury Research 모두에 따르면, x86 클라이언트 PC 부문에서 인텔은 전체 클라이언트 CPU 출하량이 예상보다 급격히 감소함에 따라 2026년 3분기에 AMD를 상대로 일부 영역을 되찾았습니다. JPR은 2026년 3분기에 AMD와 인텔이 총 6,080만 개의 클라이언트 프로세서를 출하했으며, 이는 직전 분기의 6,293만 개 및 2025년 3분기 약 6,500만 개에서 감소한 수치라고 추정했습니다.
Mercury Research
(이미지 출처: Mercury Research)
AMD의 클라이언트 CPU 유닛 점유율은 2분기의 기록적인 30.3%에서 하락한 29.3%를 기록했으나, 여전히 1년 전의 25.4%보다 눈에 띄게 높은 수치였습니다. 한편, 인텔은 점유율을 70.7%로 늘렸지만, 시장을 장악했던 2025년 3분기의 74.6%보다는 상당히 약한 위치를 유지했습니다.
인텔의 순차적 시장 점유율 증가는 전적으로 데스크톱 CPU 출하량의 상당한 증가에 힘입은 것이었으며, AMD는 이전 분기보다 훨씬 느린 속도였지만 노트북 부문에서 계속해서 입지를 다졌습니다. Mercury Research는 모바일 CPU에 대한 수요 약화가 인텔이 데스크톱 프로세서에 더 많은 실리콘을 할당할 수 있게 했으며, 이는 해당 회사가 오랫동안 공급 부족 상태였던 시장이라고 분석합니다.
하지만, 부품 비용 상승(특히 DRAM 및 3D NAND 가격)이 PC 수요에 부담을 주면서 두 회사 모두의 클라이언트 CPU 사업 전망은 다소 암울합니다. AMD와 인텔 모두 4분기에 클라이언트 CPU 출하량이 20% 이상 순차적으로 감소하고, 앞으로도 연중 지속적인 하락세를 예상하고 있습니다. 한편, 4분기에 판매된 CPU는 전통적으로 부진한 시기인 1분기에 출하될 시스템을 위한 것임을 염두에 두어야 합니다. 따라서 20%의 전년 대비(YoY) 감소세가 이례적이지만, 그 상당 부분은 계절적인 요인에 기인합니다.
데스크톱 CPU: 인텔의 반격
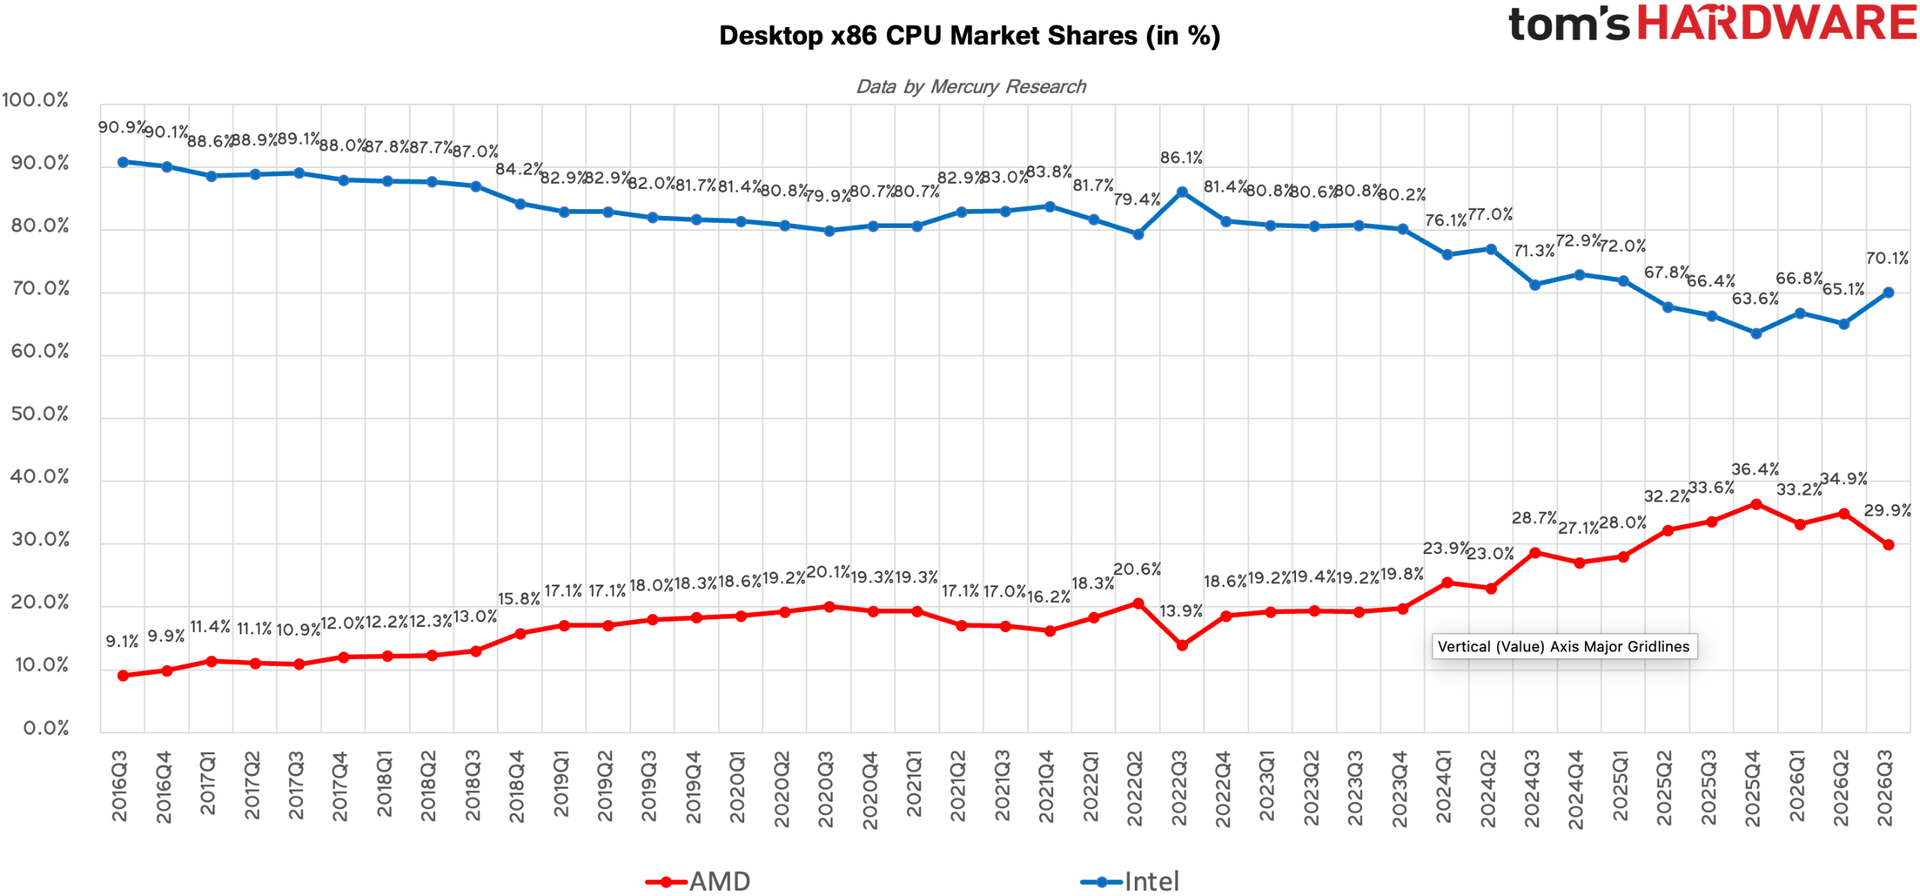
데스크톱 PC 부문에서 인텔은 2026년 3분기에 눈부신 복귀를 이루며 단일 분기 만에 시장 점유율 5%를 되찾았습니다. 인텔의 데스크톱 CPU 유닛 점유율은 70.1%로 상승하여, 순차적으로 5% 증가했으며 전년 동기 대비로는 3.7% 증가했습니다.
Mercury Research
(이미지 출처: Mercury Research)
Mercury Research는 노트북 프로세서에 대한 수요 약화가 인텔이 주류 데스크톱 CPU에 더 많은 실리콘을 할당할 수 있게 했으며, 이는 두 회사 모두 오랫동안 공급 부족 상태였던 시장이라고 추측합니다. AMD의 저조한 실적의 또 다른 요인은 게이밍 그래픽 카드 공급 제한과 메모리 모듈 및 SSD와 같은 기타 부품의 비정상적으로 높은 비용으로 어려움을 겪은 게이밍 PC 시장에 대한 노출도가 높았기 때문입니다.
하지만 데스크톱은 AMD가 전년 대비(YoY) 및 직전 분기 대비(sequentially) 단위 점유율을 모두 잃은 유일한 주요 x86 CPU 시장 부문이 되었습니다.
모바일 CPU: 시장 하락 속 AMD의 상승세
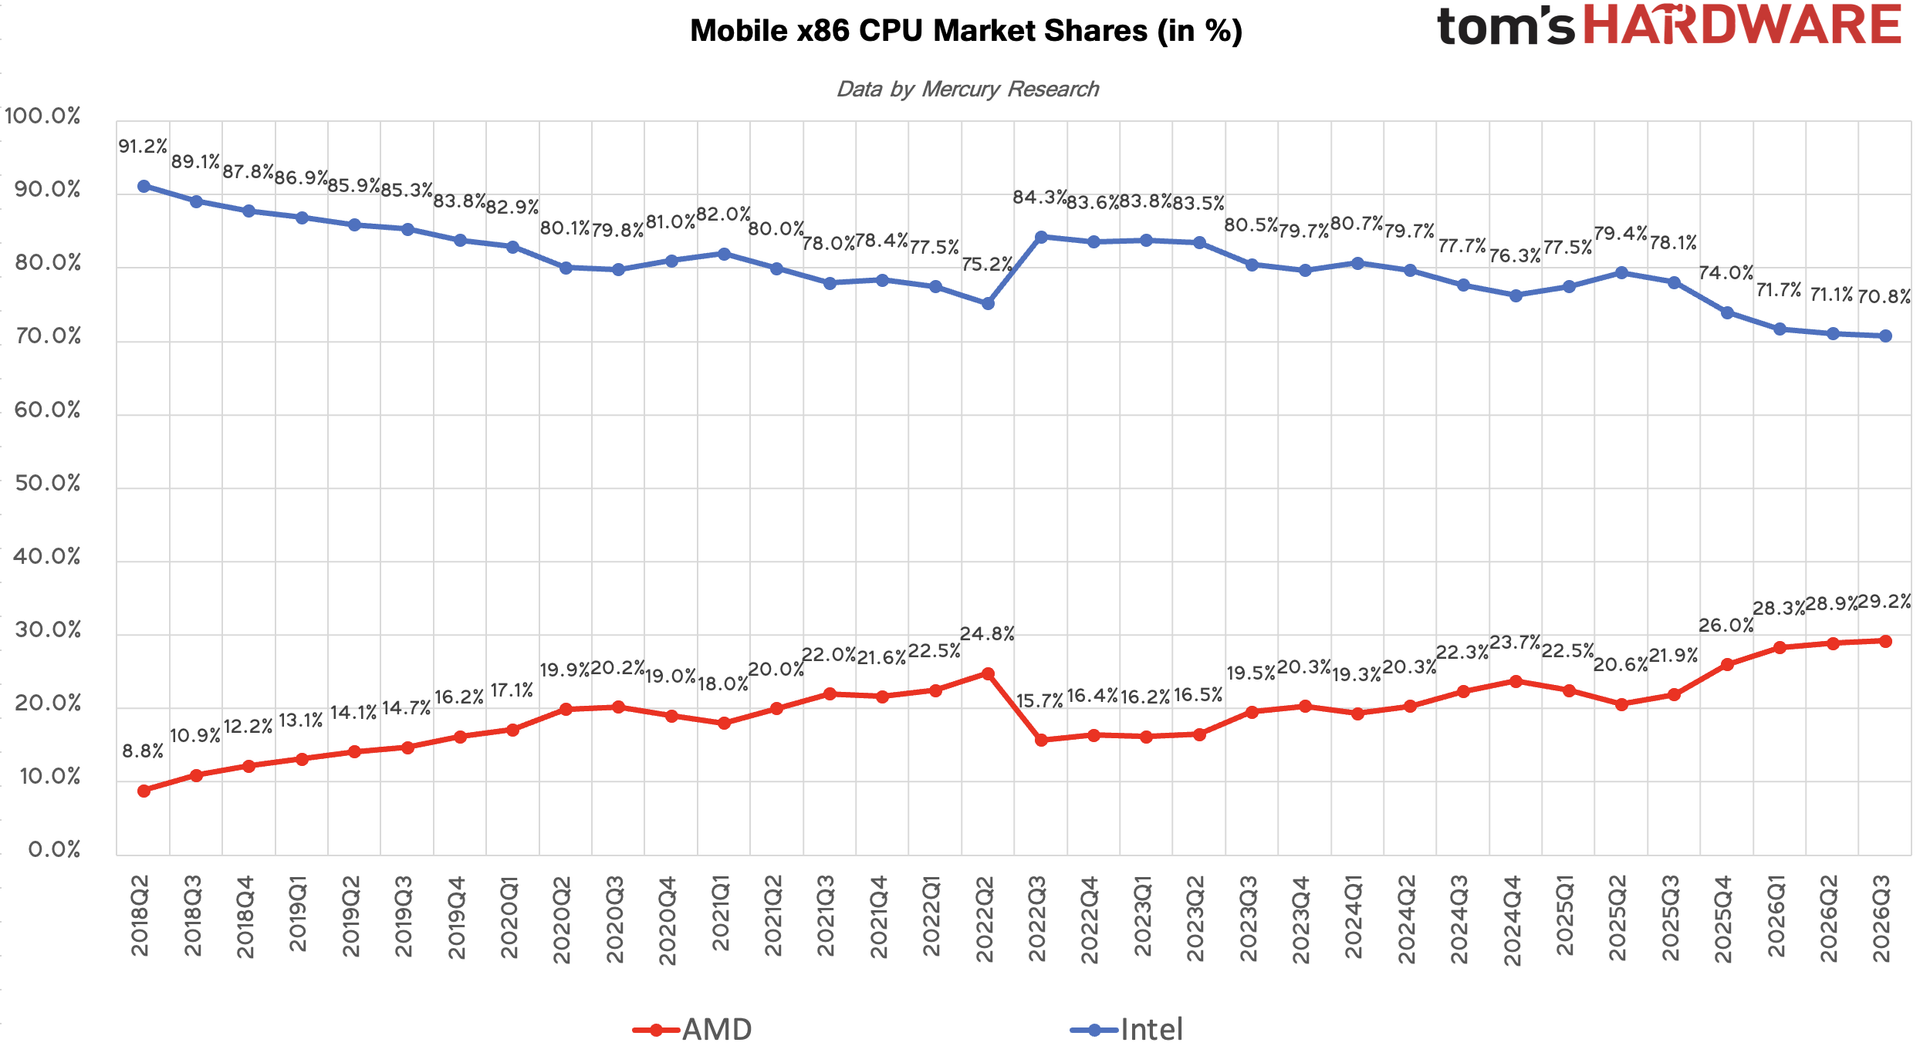
Mercury Research에 따르면, 모바일 PC 부문에서 AMD와 인텔 모두 2026년 3분기(Q3)에 CPU 출하량이 크게 감소하며 시장이 직전 분기 대비 10% 이상 위축되었습니다. 하지만 AMD의 출하량 감소 폭이 인텔보다 약간 적었기 때문에, AMD는 모바일 CPU 단위 점유율을 사상 최고치인 29.2%로 높였습니다 (이는 2026년 2분기의 28.9%, 그리고 2025년 3분기의 21.9% 대비 상승한 수치입니다). 인텔은 이전 분기(71.1%)와 작년 동기(78.1%)보다 감소하여 70.8%의 점유율을 유지하며 여전히 지배적인 공급업체로 남았습니다.
Mercury Research
(이미지 출처: Mercury Research)
AMD의 직전 분기 대비 시장 점유율 상승분인 0.2%는 미미했지만, 전년 대비(YoY) 7.2% 성장은 인텔이 노트북 시장에서 역사적으로 강력한 입지를 가지고 있다는 점을 감안할 때 인상적이었습니다. Mercury Research는 모바일 CPU 출하량의 급격한 직전 분기 감소 원인 중 일부를 PC 제조업체들이 평소보다 강했던 2분기에 CPU 조달(procurement)을 앞당겼기 때문이라고 분석했습니다.
하지만 AMD와 인텔 모두에게 불행하게도, 메모리 및 기타 부품 가격 상승이 노트북 가격을 높이고 최종 사용자 수요를 감소시키면서 4분기 전망은 암울합니다.
서버 CPU: 역대 최고의 분기인가?
침체된 클라이언트 CPU 시장과는 달리, 서버 CPU는 호황을 누리고 있으며, Jon Peddie Research에 따르면 데이터 센터 프로세서 출하량은 2026년 3분기에 813만 대에 달했습니다. Mercury Research에 따르면 이 시장은 거의 5년 만에 가장 높은 연간 성장률인 20%로 다시 성장했습니다.
서버 CPU 부문에서 AMD는 계속해서 상승세를 이어가며 단위 점유율을 사상 최고치인 35.5%까지 끌어올렸습니다 (이는 2026년 2분기의 34.5%, 그리고 2025년 3분기의 27.8% 대비 상승한 수치입니다). 인텔은 직전 분기 및 전년 대비 각각 1%, 7.7% 감소하며 64.5%의 점유율을 유지했습니다.
Mercury Research
(Image credit: Mercury Research)
흥미롭게도, McCarron은 Intel이 Xeon SP 프로세서의 출하량을 상당히 늘림으로써 AMD가 코어 데이터 센터 CPU 시장에서 진전하는 것을 늦추는 데 성공했다고 분석합니다. 비교 대상이 AMD의 EPYC와 Intel의 Xeon SP 프로세서로 한정될 경우, AMD의 장치 점유율은 46.8%에 도달했으며 이는 전 분기 대비 단 0.4% 상승한 수치입니다. 이는 해당 기업의 분기별 점유율 증가분이 이 지표를 기준으로 지난 3분기 평균 3%였던 것에 비하면, 작년 한 해 동안 가장 적은 순증가 폭을 기록한 것입니다.
클라이언트 CPU 시장과는 달리, 서버 프로세서 시장 전망은 AMD와 Intel 모두에게 특히 우호적입니다. 진행 중인 AI 인프라 구축은 기존 데이터 센터급 프로세서뿐만 아니라 소규모 부서별 AI 서버에 사용되는 워크스테이션급 CPU에 대한 수요를 견인하고 있습니다.
요약
2026년 3분기 x86 CPU 출하량은 구성 요소 가격 상승이 클라이언트 PC 수요에 부담을 주면서 전 분기 및 전년 대비 감소하여 6,893만 개였습니다. 반면 서버 CPU 출하량은 전년 대비 20% 이상 증가했습니다.
Intel은 데스크톱 CPU 부문에서 눈부신 회복세를 보이며 시장 점유율이 70.1%에 도달함에 따라, 2025년 2분기 이후 처음으로 AMD로부터 전체 x86 CPU 시장 점유율을 되찾았습니다. 한편, AMD는 모바일 CPU 시장에서 0.3%를 확보하여 현재 29.2%를 차지하며 역대 최고 점유율을 기록했습니다. 더욱이 AMD는 서버 CPU 부문에서도 사상 최고 수준의 장치 점유율에 도달하여 현재 35.5%를 차지하고 있습니다.
두 회사 모두 4분기에는 클라이언트 CPU 출하량이 전 분기 대비 20% 이상 감소할 것으로 예상하고 있지만, AI 인프라 구축이 지속됨에 따라 서버 프로세서 수요는 계속해서 성장할 것으로 전망됩니다.