
신흥 클라우드(Neoclouds)가 매출보다 빠르게 현금 비축액을 늘리는 이유
요약
본 기사는 신흥 클라우드 제공업체들이 매출 성장보다 현금 비축액을 더 빠르게 늘리는 이유를 분석합니다. 이들은 거대 클라우드의 GenAI 수요에 대응하며, 대형 모델 빌더들과 장기 계약을 체결하고 전략적 투자를 유치하는 등 공격적인 자본 확충 전략을 구사하고 있습니다.
핵심 포인트
- 신흥 클라우드는 거대 클라우드 대비 높은 가격 책정 기회를 노립니다.
- CoreWeave는 대형 모델 빌더들과 장기 계약으로 안정적인 수요를 확보했습니다.
- 전략적 투자(Jane Street) 유치와 공격적인 자본 지출이 현금 비축액 증가의 원인입니다.
CLOUD
신흥 클라우드가 매출보다 현금 비축액을 더 빨리 쌓는다는 것
미국과 중국의 거대 클라우드들은 생성형 AI(GenAI) 붐이 시작되었을 때부터 컴퓨팅, 스토리지, 네트워킹 용량을 판매하는 기존 직접 사업체를 보유하고 있었으며, 이들 중 다수는 소비자에게 광고나 기타 대규모 미디어 또는 소프트웨어 서비스를 판매하는 부가 사업체도 가지고 있습니다. 따라서 이들은 비교적 쉽게 방향 전환(pivot)을 할 수 있었습니다.
반면, 신흥 클라우드들은 더 최근에 만들어졌으며, 때로는 의심스러운 암호화폐 농장에서 시작되었고, 명시적으로 거대 클라우드가 GenAI 학습 및 추론을 지원하는 GPU 가속 시스템에 대해 책정할 수 있는 높은 가격을 밑돌기 위해 존재합니다. 아이러니하게도, Anthropic이나 OpenAI와 같은 모델 빌더뿐만 아니라 하이퍼스케일러(hyperscalers)나 클라우드 자체를 포함한 일부 가장 큰 모델 빌더들이 이들의 고객이 되고 있습니다.
거대 클라우드가 AI 모델 빌더를 지원하기 위해 신흥 클라우드의 용량을 구매하는 상황은 꽤 재미있습니다. 하지만 컴퓨팅 수요가 공급보다 훨씬 크기 때문에, 모든 것은 누가 GPU 또는 XPU 할당량을 가지고 있는지, 그리고 그 접근에 대해 얼마의 가격을 받을 수 있다고 생각하느냐로 귀결됩니다.
신흥 클라우드 중 공개 기업인 곳은 많지 않아 내부 작동 방식에 대한 통찰력을 얻기 어렵습니다. 하지만 뉴저지의 전직 비트코인 투자자 출신인 CoreWeave와 러시아 인터넷 대기업 Yandex의 스핀아웃으로 네덜란드에 본사를 둔 Nebius는 상장되어 있으며, 이 데이터센터 시장 부문의 일종의 선행 지표(bellwethers)입니다. 여기서는 CoreWeave가 GenAI로 방향을 전환하고 초기 판매에서 Microsoft에 전적으로 의존했던 2022년부터 2025년까지의 사업 개요를 검토합니다:
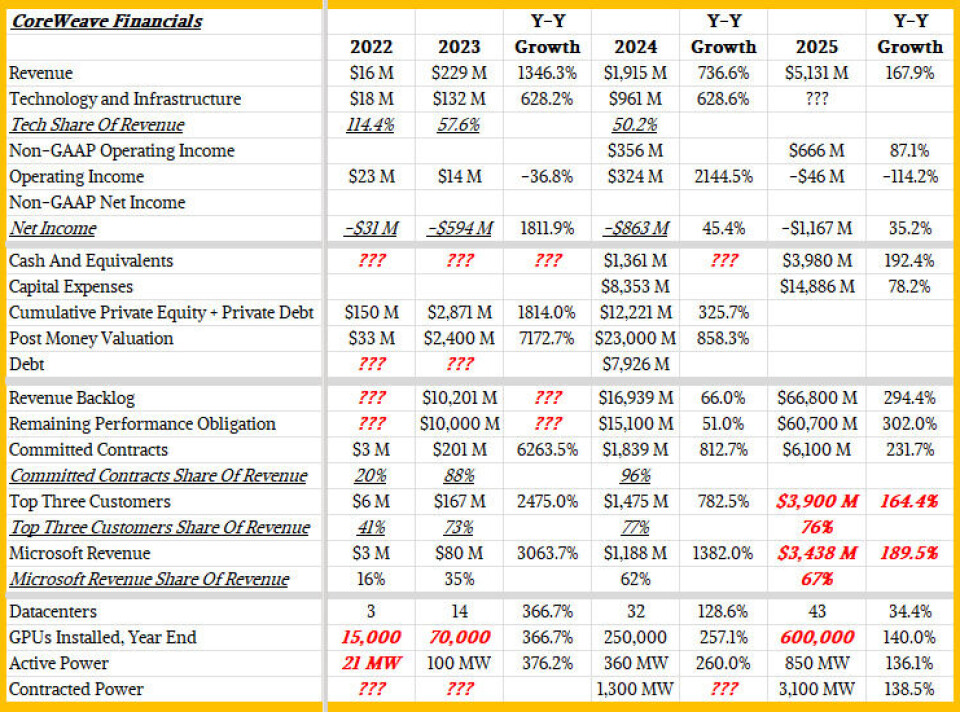
CoreWeave가 2026년 2분기에 Microsoft에 얼마나 의존하고 있는지는 명확하지 않지만, 이 회사는 가까운 시일 내에 어느 한 회사도 매출의 35%를 넘지 않기를 원한다고 밝혔으며, 전 세계 최대 모델 빌더인 OpenAI($224억), Meta Platforms($320억), Google, Anthropic과 장기 계약을 체결했습니다. GenAI 수용에 있어 가장 공격적인 월가 투자자 중 하나로 꼽히는 헤지펀드 Jane Street은 CoreWeave에 10억 달러의 전략적 투자를 단행했으며, 이 투자는 Jane Street이 CoreWeave의 인프라(iron)를 임대할 것으로 가정합니다.
분기별 수치로 깊게 들어가 보면, CoreWeave는 6월 분기 말까지 총 1,042억 달러의 매출 백로그(revenue backlog)를 확보했으며, 그 이후 이번 주까지 추가로 250억 달러를 더했습니다.
2분기에 CoreWeave의 매출은 2.1배 증가하여 25억 8천만 달러에 달했고, 영업 손실을 4,900만 달러로 줄였지만, 회사의 순손실(net loss)은 6억 2,600만 달러로 급증했습니다. 이 회사는 자본 지출(capital expenses)에 94억 달러를 사용했으며, 다음 라운드의 구축을 지원하기 위해 현금 및 등가물 자산으로 64억 1천만 달러를 가지고 분기를 마쳤습니다.
CoreWeave는 2분기 말 기준으로 전 세계에 51개의 데이터센터를 운영하고 있으며, 가동 가능한 전력은 1,500 MW로 설치되어 있어 이는 전체 규모에서 약 110만 개의 GPU에 해당합니다. CoreWeave는 대형 모델 빌더와 Microsoft의 구축을 지원하기 위해 3,700 MW의 계약 전력을 확보하고 있습니다. 자체 CPU 및 가속기를 개발하는 주요 클라우드 업체들에게 경쟁 압박을 가하도록 촉진해 온 Nvidia와의 긴밀한 관계 덕분에, CoreWeave는 2026년 2분기에 'Vera-Rubin' NVL72 시스템을 도입한 최초의 회사입니다.
Nebius는 CoreWeave보다 훨씬 작지만 빠르게 성장하고 있으며 자체 현금 비축액을 쌓아 더 많은 데이터센터 용량을 구축하고 있습니다.
Nebius는 CoreWeave의 매출은 1/10 수준이지만 자본 지출(CapEx)은 절반을 조금 넘는 수준으로, 이는 Nebius가 GenAI 시스템의 2027년 기회를 포착하기 위해 초고성장 단계에 있다는 것을 의미합니다.
이 회사의 이연 수익(deferred revenue)은 약 60억 달러로, CoreWeave가 확보한 규모에 비하면 아주 작은 부분입니다. Nebius의 고위 관계자들은 400억 달러 이상의 고객 용량 계약을 체결했다고 밝혔습니다. 이는 구체적으로 밝혀지지는 않았지만, Microsoft와 Meta Platforms가 Nebius의 핵심 고객사라는 것이 널리 알려져 있습니다.
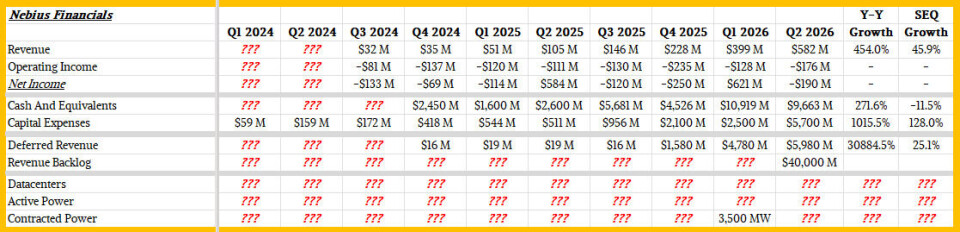
Nebius에 대해 흥미로운 점은 올해 계약된 전력 용량(contracted power)이 증가하고 있다는 것입니다. 작년 2025년 8월에 이 회사는 1GW 이상을 확보할 것이라고 말했고, 이후 2025년 11월에는 2.5GW 이상으로 상향 조정되었습니다. 올해 2월에는 3GW 이상으로 증액되었고, 지난 5월에는 4GW 이상으로 예상되었습니다. 6월 분기가 마감되면서 2026년 말까지 계약된 용량은 5GW로 설정되었습니다. 이번 분기에 Nebius는 3개월에서 6개월 동안 지속되는 단기 계약을 체결하기 시작했으며, 월스트리트에 제출한 보고서에 따르면 “MW당 4천만 달러에서 5천만 달러 범위의 가격 기회”를 보고 있습니다. 핵심 사업은 여전히 1년에서 3년 동안 지속되는 계약입니다.
AI 자동 생성 콘텐츠
본 콘텐츠는 The Next Platform의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기