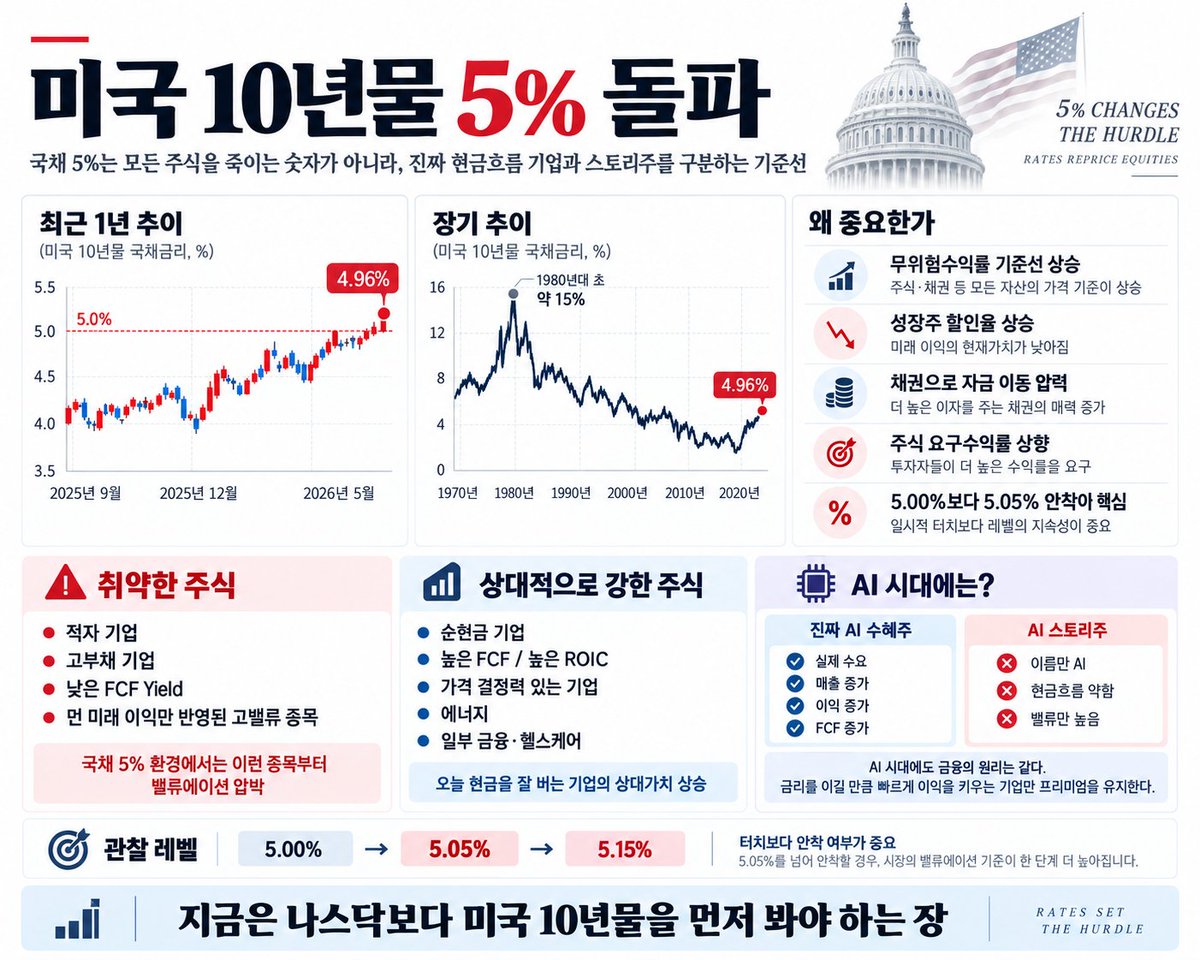
미국 10년물 국채금리가 5%를 돌파했다.
요약
미국 10년물 국채금리 5% 돌파는 주식 시장에 높은 기준선을 제시하며, 투자자들은 이제 '무위험 수익률(국채)'보다 훨씬 매력적인 기업의 실질적 성장성을 요구하게 되었다. 따라서 단순히 FCF Yield만 보는 것이 아니라, 실제 현금흐름 증가와 가격 결정력을 가진 기업이 중요해졌다.
핵심 포인트
- 10년물 5%는 주식 시장의 무위험 수익률 기준선을 높인다.
- 투자자는 국채 금리(5%)에 '주식 위험 프리미엄'을 더한 높은 수익률을 요구한다.
- 금리 상승기에는 부채가 많거나 현금흐름이 약한 기업부터 밸류에이션 압박을 받는다.
- AI 시대에도 금융의 원리는 유지되며, 핵심은 FCF 성장률과 실제 이익 창출 능력이다.
미국 10년물 국채금리가 5%를 돌파했다.
지금부터 주식시장은 다시 하나의 질문을 받는다.
“미국 국채가 연 5% 가까이 주는데, 왜 굳이 이 주식을 사야 하는가?”
- 10년물 5%는 시장 전체의 기준선을 올린다.
정확히 말하면 1년 수익률 5%가 아니라, 현재 가격에서 10년물을 만기까지 보유할 경우의 연환산 수익률이 5% 부근이라는 의미다.
하지만 주식시장에서는 이것이 사실상 무위험수익률의 기준점 역할을 한다.
국채가 2%일 때와 5%일 때는 주식의 적정가치가 완전히 달라진다.
- 주식은 5%만 벌어서는 부족하다.
주식에는 실적 위험, 경기 위험, 가격 변동성, 기업 고유 위험이 있다.
따라서 투자자는 국채 5%에 주식 위험 프리미엄까지 더한 수익률을 요구한다.
결국 시장은 이렇게 묻는다.
“이 기업의 FCF Yield, ROIC, 성장률이 국채 5%보다 충분히 매력적인가?”
답이 약한 기업부터 밸류에이션이 압축된다.
- 그래서 가장 취약한 기업도 명확하다.
적자 기업.
높은 부채.
지속적인 증자가 필요한 기업.
먼 미래의 이익만 가격에 반영된 기업.
낮은 FCF Yield에도 높은 밸류에이션을 받는 기업.
이들은 금리가 오를수록 자금조달 비용과 할인율을 동시에 맞는다.
기업 자체가 망가지지 않아도 주가는 빠질 수 있다.
- 반대로 상대적으로 유리한 주식도 있다.
순현금이 많고 부채가 적은 기업.
현재 FCF가 강한 기업.
높은 ROIC를 유지하는 기업.
가격 결정력이 있는 기업.
보험·일부 금융.
에너지.
일부 필수소비재와 헬스케어.
특히 현금이 많은 기업은 높은 금리 자체가 이자수익 증가로 연결되기도 한다.
- 재미있는 것은 REITs, 유틸리티, 고배당주다.
전통적으로 방어주로 분류되지만 금리 5% 환경에서는 오히려 채권과 직접 경쟁한다.
배당 4%를 주는 유틸리티보다 미국 국채가 5%를 준다면 투자 매력은 크게 떨어진다.
부채가 많다면 이자비용까지 올라간다.
그래서 “방어주 = 금리 상승에 안전”이라는 공식도 그대로 적용하기 어렵다.
- 그런데 AI 시대에는 한 가지가 달라졌다.
AI는 일부 기업의 이익 성장 속도 자체를 바꾸고 있다.
GPU.
HBM.
네트워킹.
광통신.
데이터센터.
전력.
냉각.
AI 소프트웨어.
이 영역에서 실제 수요와 매출이 폭발적으로 증가하는 기업은 현재 FCF Yield만으로 평가하기 어렵다.
현재 FCF Yield가 낮더라도
매출 30%.
이익 40%.
FCF 50%.
이런 식으로 성장한다면 몇 년 뒤 분모가 빠르게 커진다.
즉 높은 성장률이 높은 할인율을 압도할 수 있다.
- 그래서 AI 시대의 진짜 구분은 “성장주 vs 가치주”가 아니다.
진짜 AI 수혜주와 AI 스토리주를 구분해야 한다.
실제 주문이 들어오고,
매출이 늘고,
마진이 올라가고,
FCF가 증가하고,
ROIC가 유지되는 기업은 10년물 5%에서도 높은 밸류에이션을 정당화할 수 있다.
반대로 AI라는 이름만 붙고 현금흐름이 따라오지 않는 기업은 금리 5% 환경에서 가장 먼저 압박받는다.
결국 AI 시대라고 금융의 원리가 사라진 것은 아니다.
오히려 더 냉정해졌다.
과거에는 “성장할 것 같은 기업”도 돈을 받았다.
지금은 “국채 5%보다 훨씬 높은 미래 현금흐름을 만들어낼 기업”에게 돈이 몰린다.
그래서 앞으로 중요한 것은 PER 하나가 아니다.
FCF 성장률.
ROIC.
순현금.
마진.
가격 결정력.
실제 AI 매출.
이 숫자들을 같이 봐야 한다.
결국 10년물 5%는 모든 주식을 죽이는 숫자가 아니다.
돈을 못 버는 성장주와 실제로 돈을 버는 성장주를 강제로 분리하는 숫자에 가깝다.
AI 시대에는 금리가 중요하지 않은 것이 아니라,
금리를 이겨낼 정도로 빠르게 이익을 키울 수 있는 기업의 가치가 더 커진다.
AI 자동 생성 콘텐츠
본 콘텐츠는 X 토픽: 한국 스타트업의 원문을 AI가 자동으로 요약·번역·분석한 것입니다. 원 저작권은 원저작자에게 있으며, 정확한 내용은 반드시 원문을 확인해 주세요.
원문 바로가기